
La demanda de cobertura cambiaria en Argentina volvió a niveles comparables con los de las elecciones de 2025: la relación entre cobertura total y M2 pasó de 12% en abril a 35% en agosto de 2026. A diferencia de entonces, se canaliza sobre todo vía bonos dólar linked, y el BCRA llega con más reservas y amplio margen en futuros.
El período de volatilidad iniciado a fines de julio, y que se extendió durante agosto, volvió a poner en primer plano la demanda de cobertura cambiaria.
La búsqueda de instrumentos dólar linked creció con fuerza y llevó el stock de cobertura en manos privadas a niveles comparables con los del período electoral de 2025. Lo llamativo es que este movimiento aparece con mucha anticipación respecto del próximo ciclo electoral.
Cuánta cobertura cambiaria hay: dólar linked más futuros del BCRA
Para dimensionar este fenómeno, reconstruimos el stock de dólar linked en poder del sector privado y lo sumamos a la posición vendida del BCRA en futuros, obteniendo una aproximación del stock total de cobertura cambiaria (ver gráfico nro. 1).
Fuente: Elaboración propia en base a BCRA y Secretaría de Finanzas.
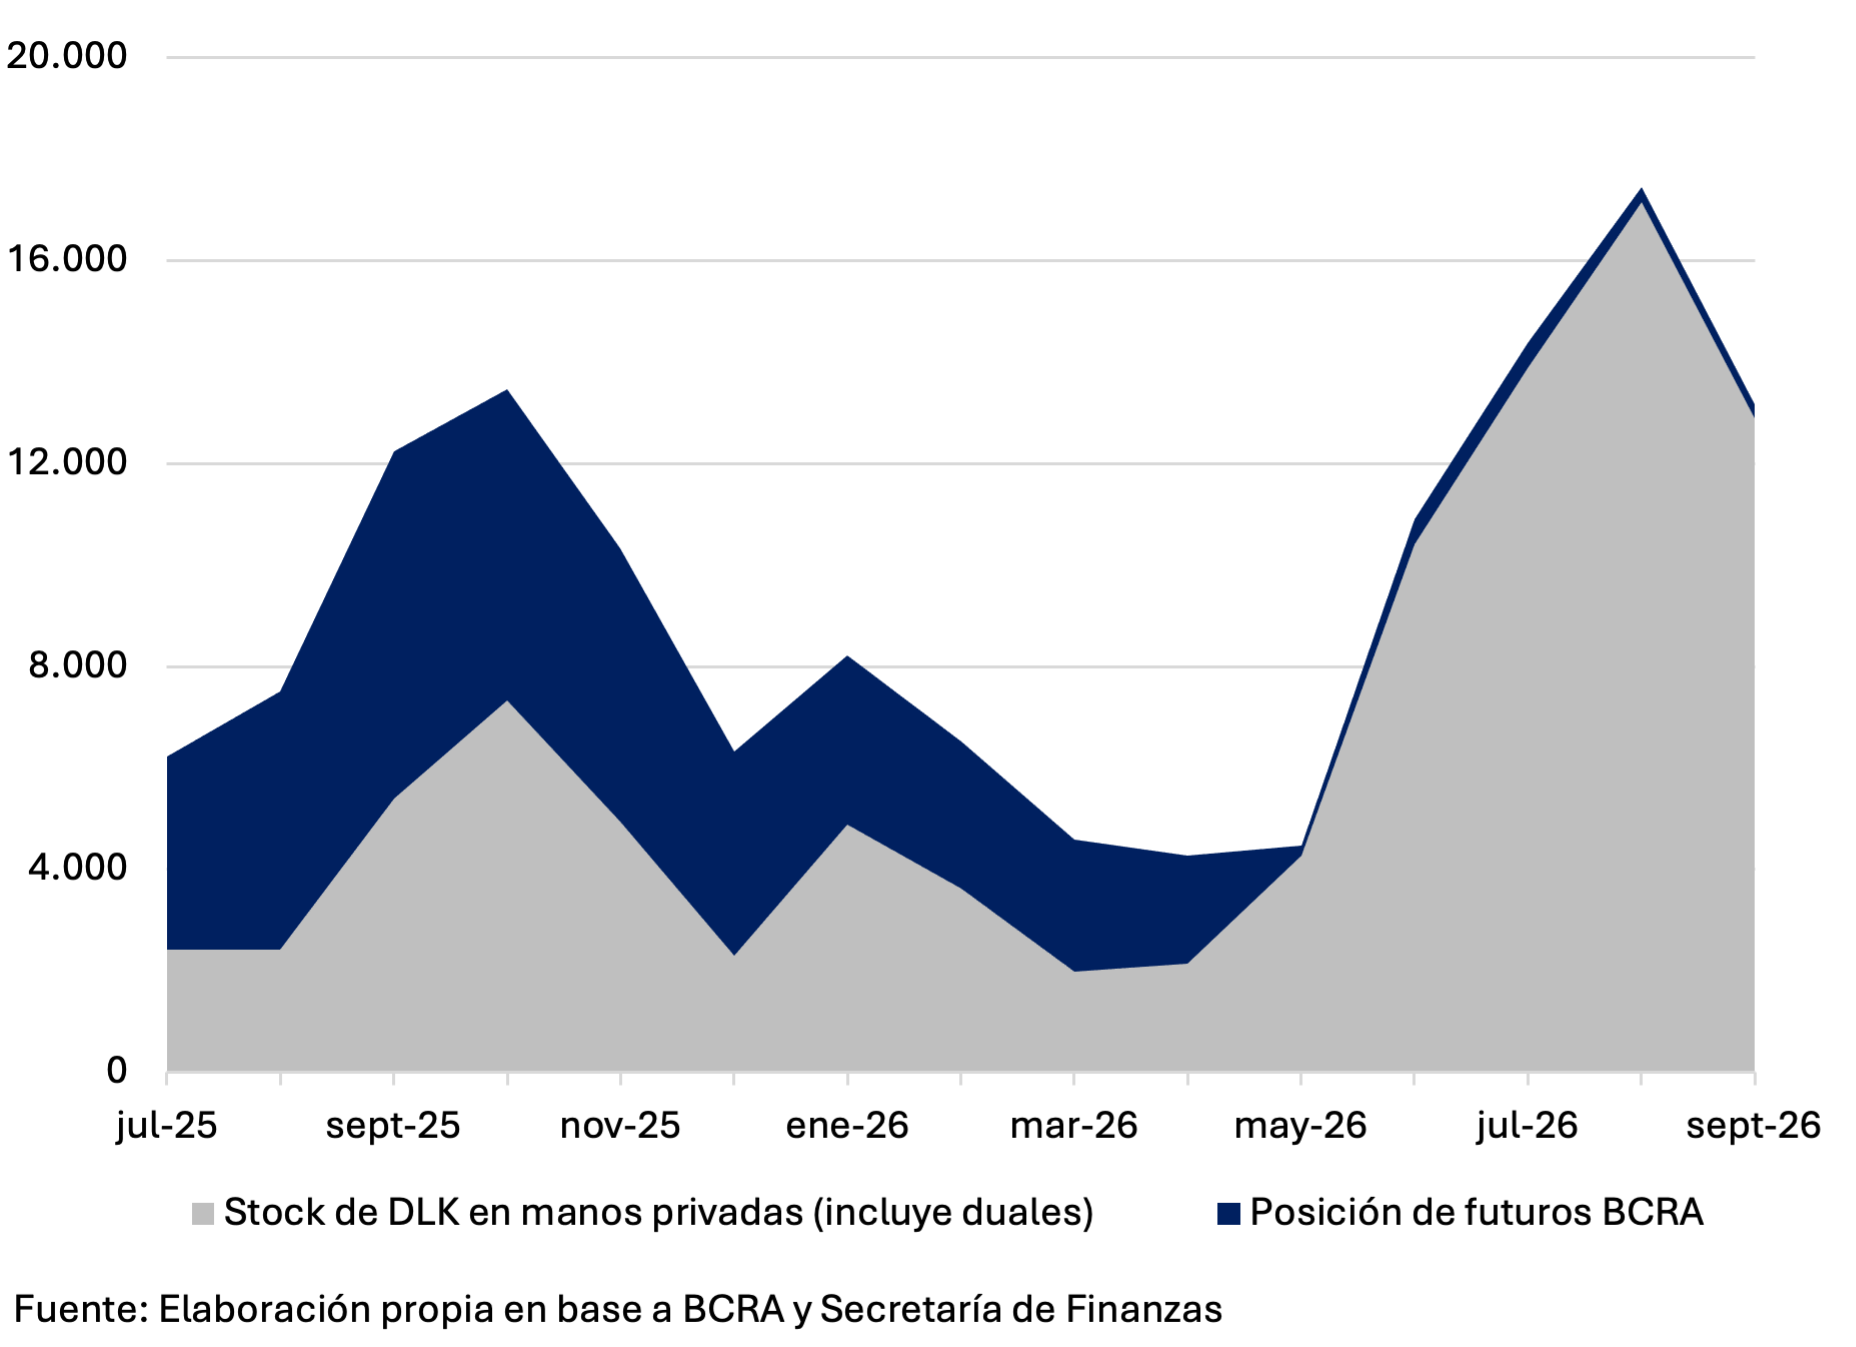
Más allá de los motivos detrás de esta búsqueda de cobertura, ya sea para resguardar los pesos obtenidos por empresas y provincias tras liquidar las divisas de sus emisiones de deuda en moneda dura, por la volatilidad reciente o por la anticipación de las elecciones del próximo año, lo cierto es que su demanda aumentó. La relación entre la cobertura cambiaria total y el M2 pasó de un piso de 12% en abril de este año a 35% en agosto, muy cerca del 37% alcanzado durante el proceso electoral de 2025.
Entre mayo y agosto de este año, período en el que se concentró este repunte, el stock privado de bonos dólar linked creció en torno a USD 10.000 millones. En tanto, las emisiones de deuda en moneda dura entre marzo y agosto, período que contempla el plazo de hasta seis meses con el que cuentan los colocadores para liquidar las divisas, rondaron los USD 7.700 millones. Es decir, aun si la totalidad de esas emisiones se hubiera volcado a dólar linked, quedarían más de USD 2.000 millones de cobertura explicados por otros factores.
Una composición distinta a la de 2025: más dólar linked, menos futuros
Si bien la magnitud de la cobertura es comparable a la de las legislativas del año pasado, la diferencia aparece en su composición. En 2025, más de la mitad de la demanda fue absorbida por el BCRA a través de futuros, en paralelo con el uso de títulos dólar linked. Hoy, en cambio, la mayor parte se canaliza por el mercado de dólar linked, abastecido en buena medida por las licitaciones quincenales del Tesoro, mientras que los futuros del BCRA explican menos del 5% del total, muy lejos de los niveles del ciclo anterior. Esto le deja al Central un amplio margen para usar esta herramienta si la demanda vuelve a crecer, ya que su posición vendida ronda hoy los USD 278 millones, frente a un límite operativo de USD 9.000 millones según las normativas actuales.
Cuánto dólar linked tiene el BCRA: su poder de fuego sobre la curva
Reconstruir las tenencias también permite estimar el poder de fuego del BCRA en esta curva. Hasta pocas semanas antes de las elecciones legislativas del año pasado, su tenencia de dólar linked era virtualmente nula. A partir de septiembre empezó a acumular títulos hasta quedarse con cerca del 76% del total en circulación en diciembre. Desde entonces sus tenencias bajaron de forma marcada y hoy, según nuestra estimación, que incorpora los últimos canjes y colocaciones, rondarían el 15% del total (ver gráfico nro. 2).
Fuente: Elaboración propia en base a Secretaría de Finanzas.
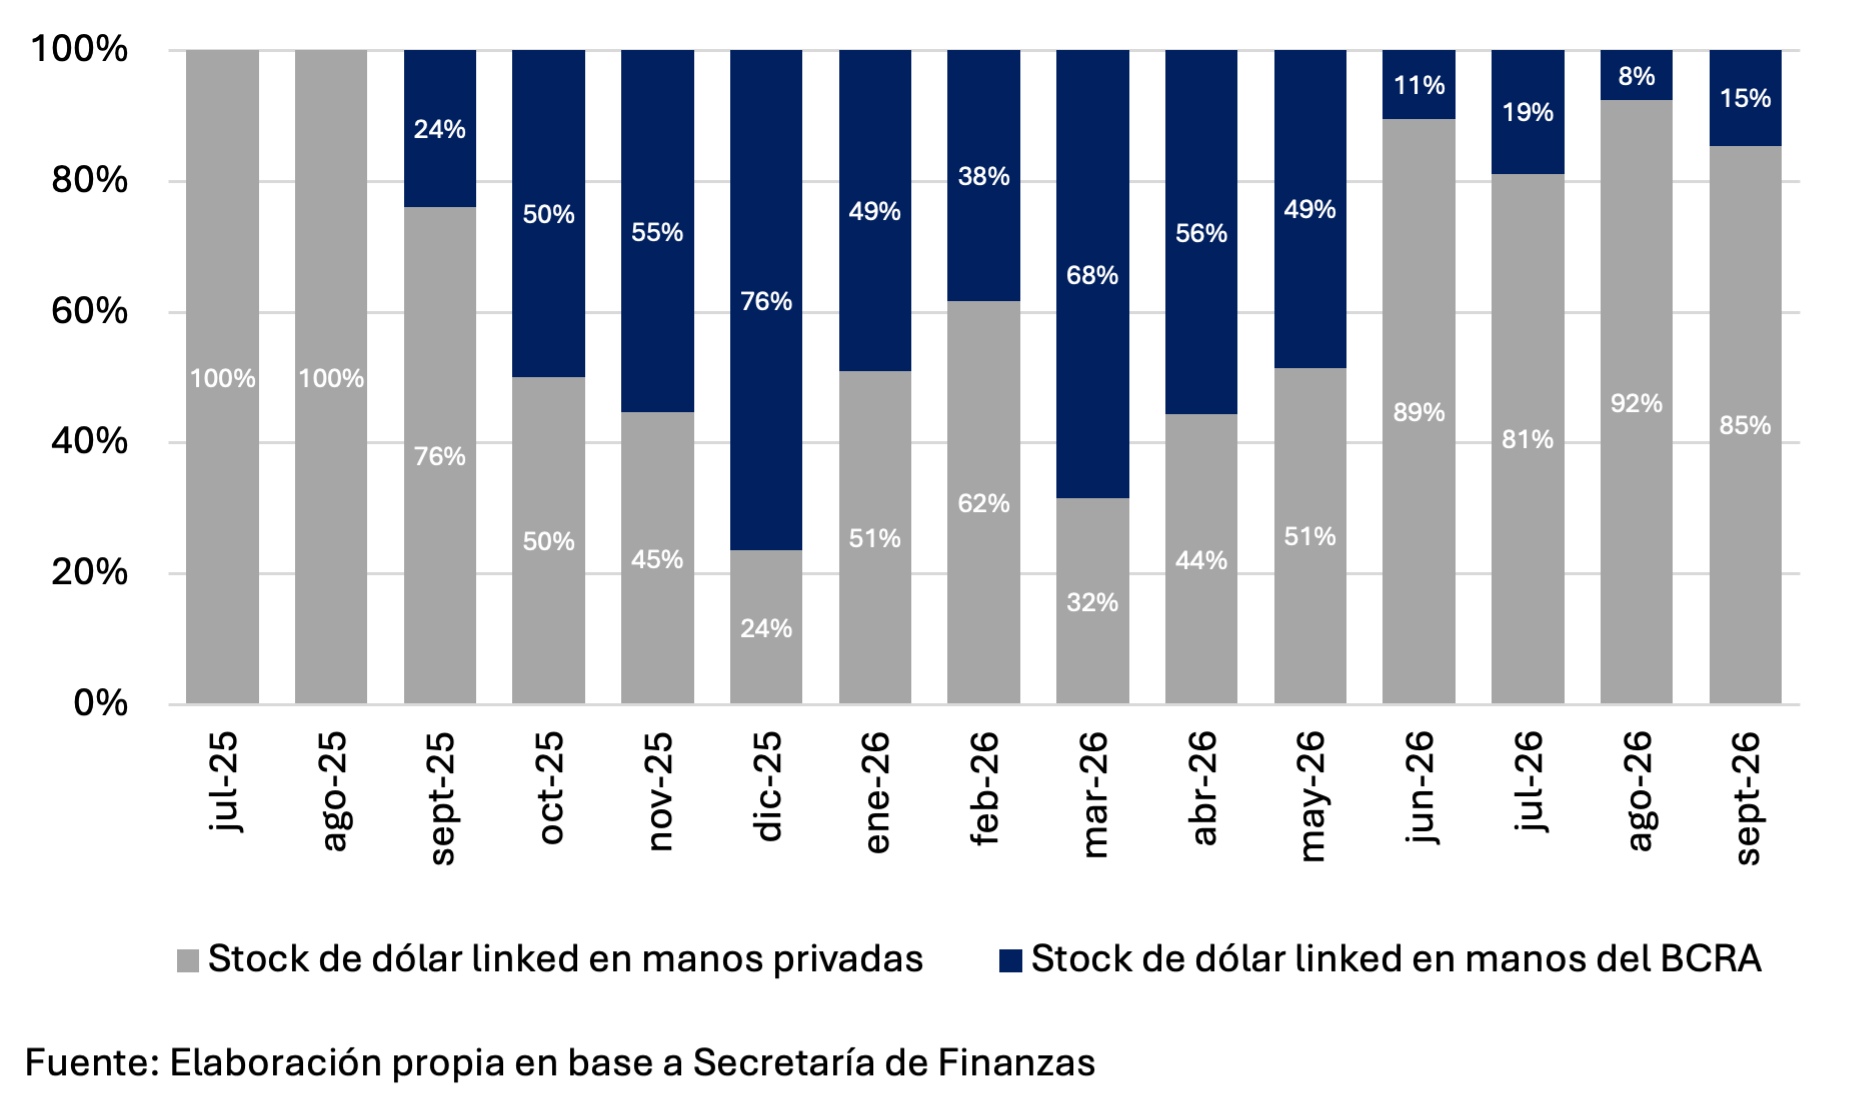
Estimar la tenencia de títulos dólar linked resulta particularmente relevante ya que brinda información acerca de la capacidad de intervención del BCRA sobre la curva, que se complementa con la posición disponible en futuros. El seguimiento de ambas posiciones es, por lo tanto, clave para dimensionar el margen con el que cuenta la autoridad monetaria para responder ante una mayor demanda de cobertura.
Volumen del mercado dólar linked e intervención del BCRA
El monto negociado diario en bonos dólar linked
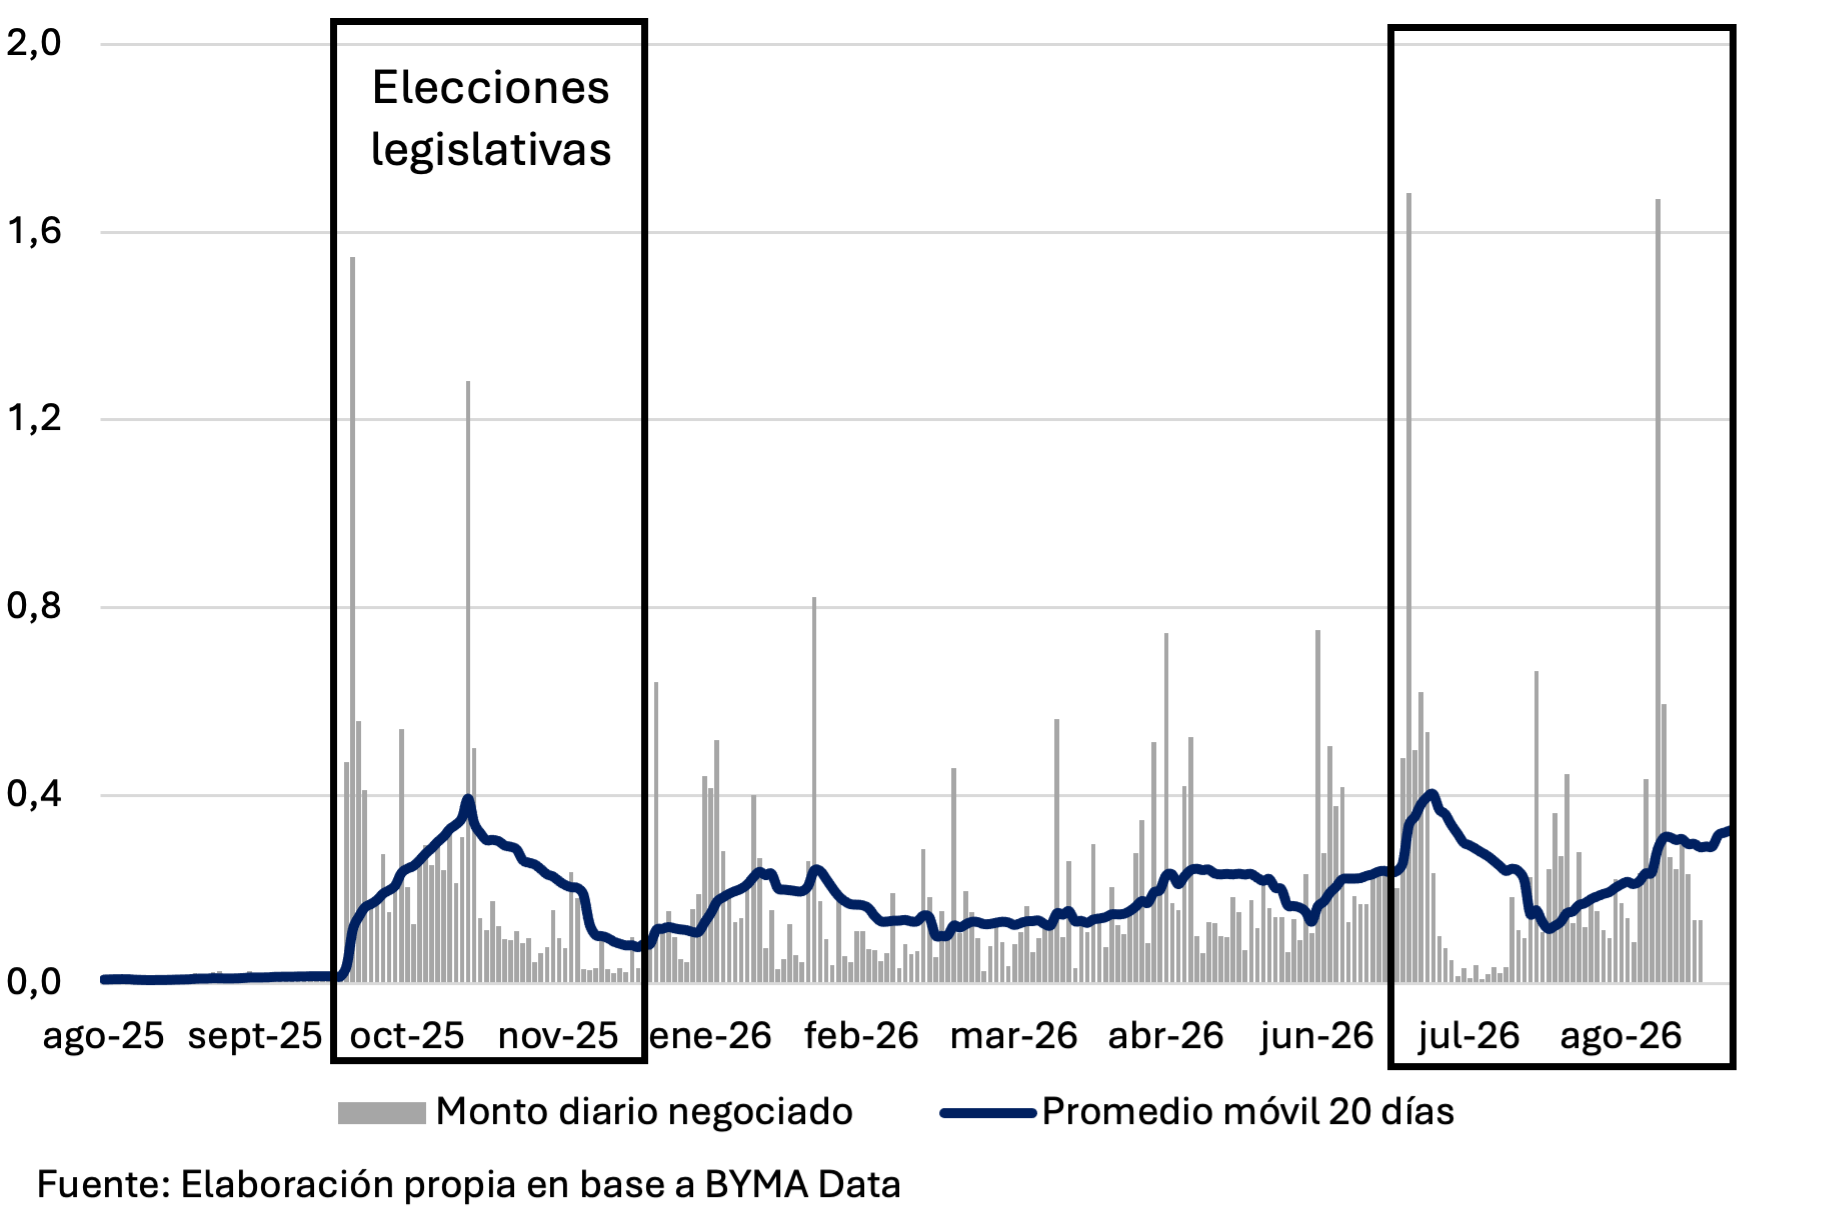
Como el dato de futuros del BCRA se publica una vez por mes, nos pareció interesante complementarlo con el seguimiento diario del mercado de dólar linked. El volumen operado muestra que, desde fines de julio y sobre todo en agosto, la actividad creció con fuerza, con jornadas que superaron algunos de los máximos del ciclo electoral de 2025. El promedio móvil de 20 ruedas tuvo pendiente positiva durante el pico de volatilidad, aunque empezó a aplanarse en septiembre. Este salto en la operatoria se dio en un contexto de mayor desajuste entre liquidez, tasas y expectativas, que elevó los incentivos a cubrirse (ver gráfico nro. 3).
Fuente: Elaboración propia en base a BYMA Data.
Por qué el BCRA interviene alrededor de las fechas de fixing
A partir de la reconstrucción del stock y de la operatoria diaria, estimamos además, qué parte del volumen negociado corresponde al BCRA. Su presencia no es pareja, sino que se concentra en ciertas jornadas y se vuelve particularmente elevada alrededor de las fechas de fixing, cuando se fija el valor final de cada bono. Vale la pena detenerse en el motivo de esa participación (ver gráfico nro. 4).
Fuente: Elaboración propia en base a BCRA y Secretaría de Finanzas.
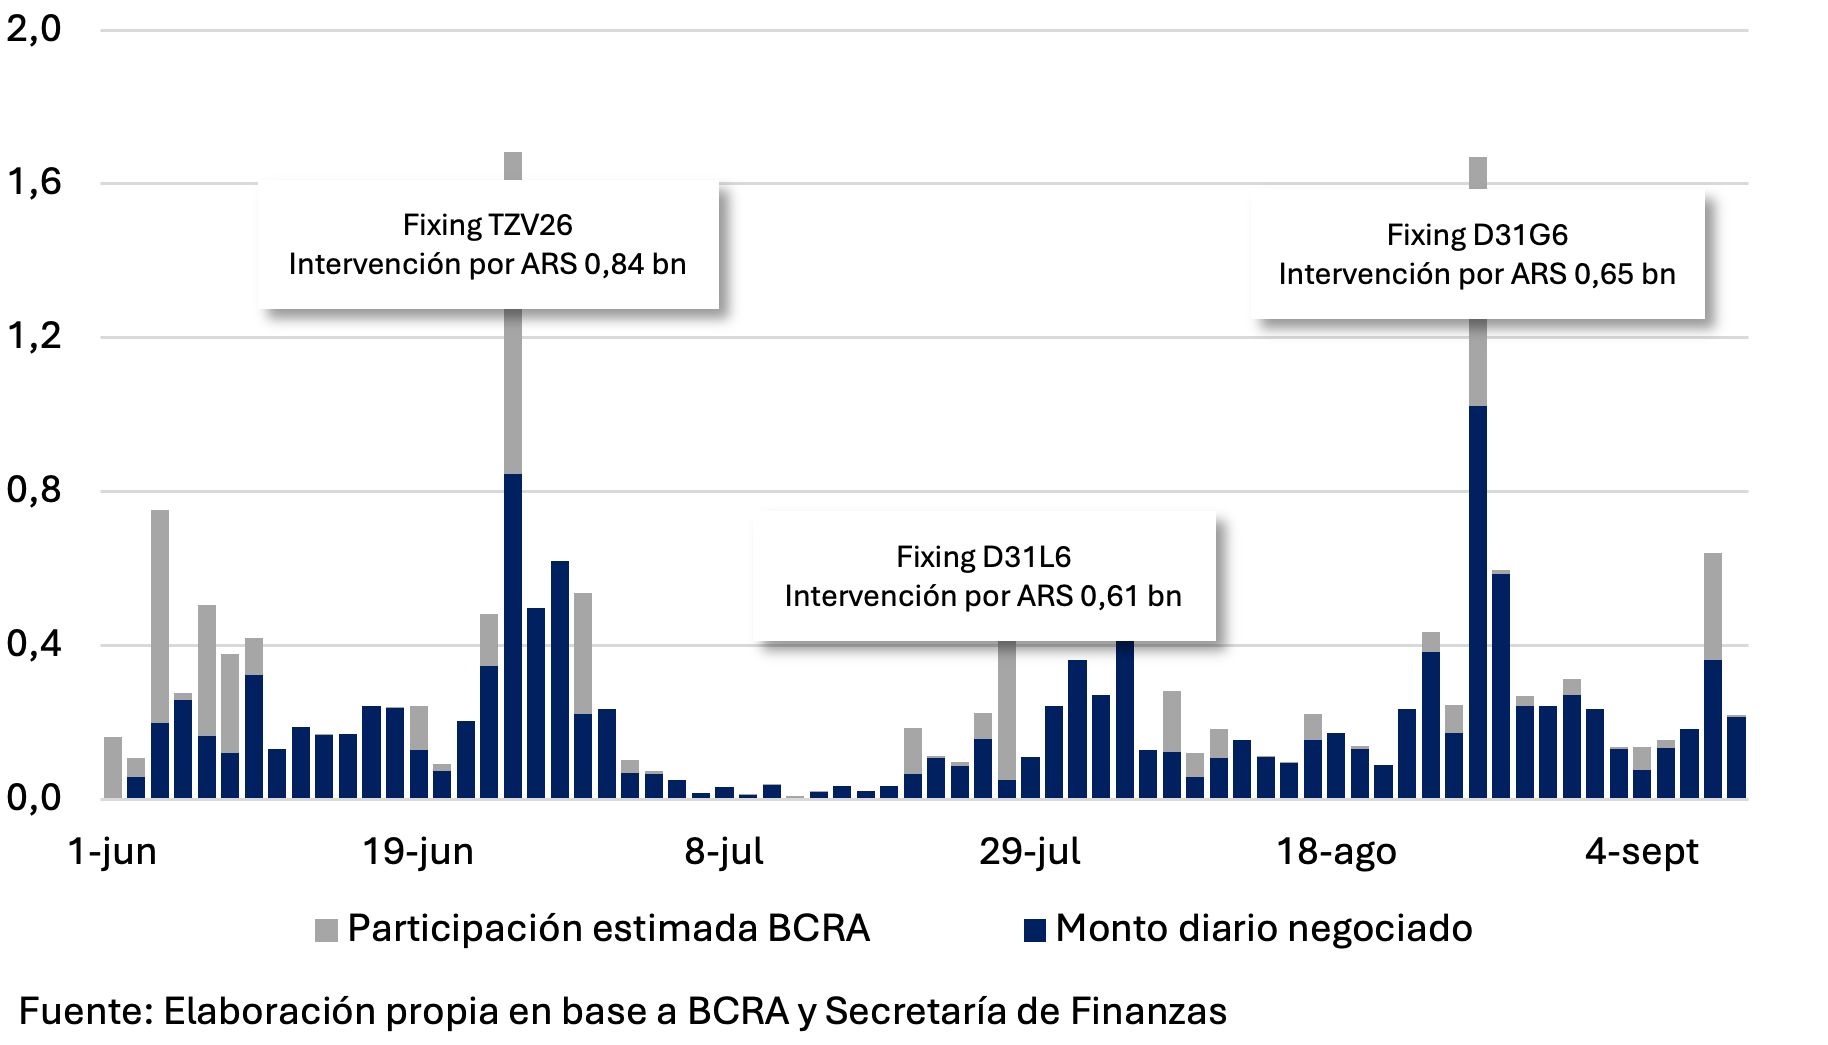
Cuando un instrumento alcanza su fecha de fixing, deja de ofrecer cobertura, por lo que sus tenedores, si desean mantenerla, deben trasladar sus posiciones hacia el bono correspondiente al siguiente vencimiento. Este proceso de rollover concentra demanda sobre el nuevo título, elevando su precio y reduciendo su rendimiento. En ese contexto, la participación del BCRA como oferente de dólar linked puede contribuir a moderar el movimiento de precios y preservar el atractivo de la cobertura a través del mercado. De esta forma, parte de la demanda de cobertura que surge del rollover permanece dentro de la curva dólar linked en lugar de trasladarse al mercado de cambios.
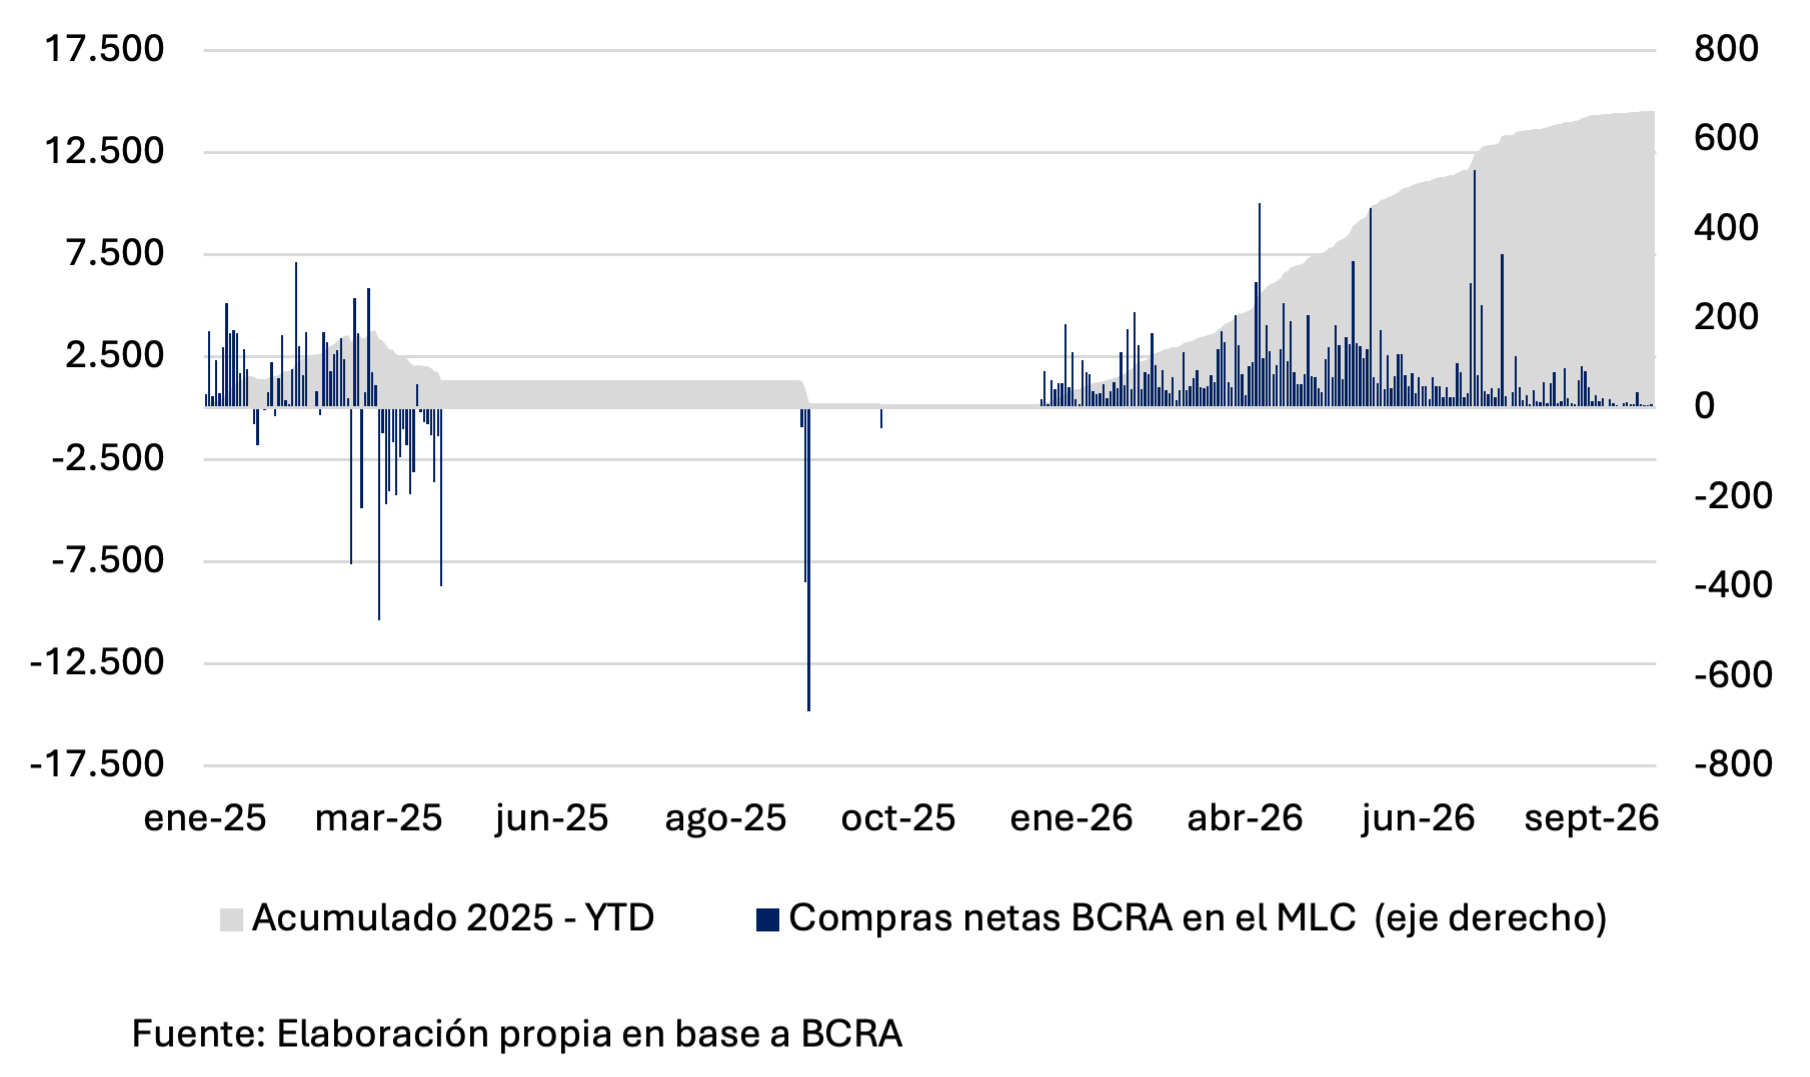
Reservas: el BCRA pasó a ser comprador neto de divisas en 2026
La evolución y el seguimiento de estas variables resultan especialmente importantes porque permiten observar con mayor frecuencia cómo se distribuye la demanda de cobertura y cuál es la respuesta del BCRA. Sin embargo, el principal cambio respecto del episodio de 2025 aparece al observar la posición externa con la que la autoridad monetaria llega a este nuevo período de volatilidad y de cara a los próximos eventos electorales.
Durante 2025, las compras y ventas de divisas mostraron una dinámica más heterogénea, con períodos de acumulación alternados con ventas significativas en momentos de mayor presión cambiaria, y el año cerró con compras netas por USD 198 millones. En 2026, en cambio, el BCRA adoptó un esquema orientado a fortalecer las reservas y pasó a actuar como comprador neto. El propio programa monetario anunciado para este año estableció un objetivo de acumulación consistente con la evolución esperada de la demanda de dinero y, en lo que va del año, las compras ya suman alrededor de USD 14.340 millones.
Fuente: Elaboración propia en base a BCRA.
Nuestra lectura: un BCRA con más margen de maniobra frente a la demanda de cobertura
La diferencia frente a 2025 es sustancial. El proceso actual encuentra una demanda de cobertura que ya alcanzó niveles elevados, pero con una composición diferente y con una autoridad monetaria que llega con una posición en futuros considerablemente menor, una tenencia de instrumentos dólar linked que le otorga capacidad de acción sobre la curva y, principalmente, un mayor stock de reservas producto de la acumulación realizada durante este año. A esto se suma una mejora en la posición de su balance, que reduce la vulnerabilidad que caracterizaba al punto de partida del proceso electoral anterior. El BCRA enfrenta así una eventual nueva etapa de demanda de cobertura con un conjunto de herramientas más amplio y con mayor margen de maniobra.
Hacia adelante, la evolución de la demanda de cobertura será un tema relevante. El hecho de que haya alcanzado niveles comparables a los de 2025 con más de un año de anticipación respecto del próximo ciclo electoral sugiere que su dinámica podría intensificarse a medida que se acerquen los comicios.
En ese escenario, que la demanda continúe canalizándose a través de instrumentos dólar linked permitiría reducir la presión sobre el mercado de cambios. Sin embargo, esto dependerá de la capacidad del Tesoro para continuar abasteciendo la curva y del poder de fuego del BCRA para ofrecer cobertura mediante la combinación de futuros y títulos dólar linked.
En este sentido, lo que distingue al episodio actual no es la ausencia de demanda de cobertura, que ya comenzó a manifestarse, sino la posición desde la que el BCRA la enfrenta. Por ello, el seguimiento de la composición de la cobertura y de la respuesta de la autoridad monetaria continuará siendo una herramienta clave para anticipar eventuales presiones cambiarias en los próximos meses.
Preguntas frecuentes sobre la demanda de cobertura cambiaria y el dólar linked
¿Cuánto creció la demanda de cobertura cambiaria en 2026?
Según la estimación de Criteria, la relación entre la cobertura cambiaria total (dólar linked en manos privadas más la posición vendida del BCRA en futuros) y el M2 pasó de un piso de 12% en abril a 35% en agosto de 2026, muy cerca del 37% alcanzado en el proceso electoral de 2025.
¿En qué se diferencia la cobertura actual de la de las elecciones de 2025?
En la composición. En 2025, más de la mitad de la demanda fue absorbida por el BCRA a través de futuros. Hoy la mayor parte se canaliza por bonos dólar linked, abastecidos en buena medida por las licitaciones quincenales del Tesoro, y los futuros del BCRA explican menos del 5% del total.
¿Qué margen tiene el BCRA en futuros de dólar?
Su posición vendida ronda los USD 278 millones, frente a un límite operativo de USD 9.000 millones según las normativas actuales, lo que le deja un amplio margen para usar esta herramienta si la demanda de cobertura vuelve a crecer.
¿Qué porcentaje de los bonos dólar linked tiene el BCRA?
El BCRA llegó a tener cerca del 76% del stock en circulación en diciembre de 2025. Desde entonces sus tenencias bajaron de forma marcada y hoy, según la estimación de Criteria, rondarían el 15% del total.
¿Cuántas divisas compró el BCRA en 2026?
En lo que va de 2026 las compras del BCRA suman alrededor de USD 14.340 millones, frente a compras netas por USD 198 millones en todo 2025.