
YPF S.A.
- 224.100barriles diarios de shale oil en el 3T26 (+32% interanual), el 86% del crudo total
- 901millones de USD de flujo de caja libre en el 3T26, desde USD 824 millones en el 2T26
- 0,81xapalancamiento neto al cierre del 3T26, desde 1,09x en el 2T26: el nivel más bajo en más de una década
En función de los resultados correspondientes al tercer trimestre de 2026 presentados por YPF S.A., mantenemos nuestra recomendación de compra y el precio objetivo de USD 62 por ADR establecido en nuestro informe anterior. El trimestre volvió a mostrar una sólida generación de caja, con un flujo de caja libre de USD 901 millones, y una mejora adicional del balance, que llevó el apalancamiento neto a 0,8x, su nivel más bajo en más de una década. En paralelo, la producción de shale oil continuó creciendo y alcanzó los 224.100 barriles diarios, mientras que la Compañía avanzó en proyectos clave de evacuación y exportación. La moderación de los precios internacionales respecto del pico del trimestre anterior y los efectos de inventarios explicaron una caída secuencial del EBITDA, aunque la comparación interanual continuó mostrando un crecimiento significativo.
| Ticker NYSE | YPF |
|---|---|
| ISIN NYSE | US9842451000 |
| Ticker BYMA | YPFD |
| ISIN BYMA | ARP9897X1319 |
| Recomendación | Comprar |
| Recomendación anterior | Comprar |
| Precio objetivo | USD 62,00 |
| Precio al 13-nov-2026 | USD 37,20 |
| Potencial de suba | 66% |
| Cap. de mercado | USD 15.860 MM |
| Rango de 52 semanas | USD 32,7 – USD 57,8 |
| Volumen promedio diario | 1.243.000 acciones |
| Última recomendación | 18 de ago. de 2026 |
| Anuncio de Resultados 3T26 | 29 de oct. de 2026 |
Producción y costos de extracción
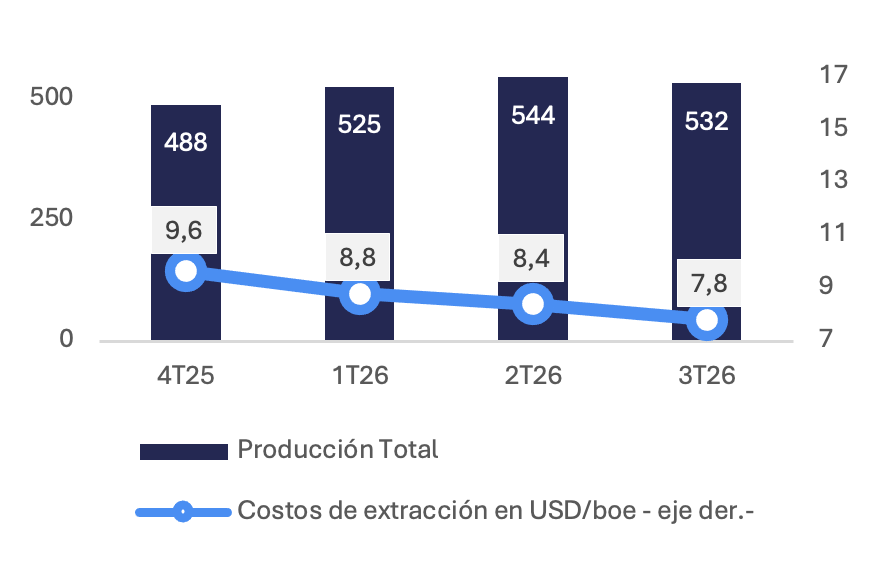
La producción total de hidrocarburos alcanzó los 532.000 barriles equivalentes de petróleo por día (boe/d), una caída del 2% secuencial y un crecimiento del 2% interanual. La estabilidad del agregado vuelve a reflejar dos tendencias contrapuestas; la declinación de los campos convencionales maduros, en proceso de desinversión, y la expansión de los desarrollos no convencionales. La producción de shale oil llegó a 224.100 barriles diarios (+5% secuencial y +32% interanual), representando el 86% del crudo total, frente al 80% del trimestre anterior y el 71% de un año atrás. Por su parte, la producción total de petróleo se ubicó en 261.400 barriles diarios (-2% secuencial, +9% interanual), el gas natural en 36,5 millones de metros cúbicos por día (-2% y -5%, respectivamente) y los líquidos de gas natural (NGL) en 41.300 barriles diarios (-8% secuencial y -2% interanual).
Fuente: Elaboración propia en base a información brindada por la Compañía
En términos de eficiencia, el lifting cost total descendió a USD 7,8 por boe (-8% secuencial y -12% interanual), mientras que en el hub de shale oil se mantuvo competitivo en USD 4,2 por boe. La reducción del costo agregado continúa vinculada a la menor exposición a activos convencionales, junto con eficiencias operativas, aunque parcialmente compensada por mayores costos en términos reales. La Compañía ratificó que se encuentra encaminada a cumplir su objetivo de producción promedio de shale oil de 215.000 barriles diarios en 2026 y alcanzar un exit rate de 250.000 barriles hacia diciembre. Durante el trimestre perforó 64 pozos horizontales (+14% secuencial) y completó 61, manteniendo un elevado nivel de actividad. Asimismo, reportó un nuevo récord operativo al perforar un pozo horizontal de 4.770 metros en una sola corrida, resultado replicado posteriormente en otros tres pozos.
Facturación y segmentos Midstream & Downstream
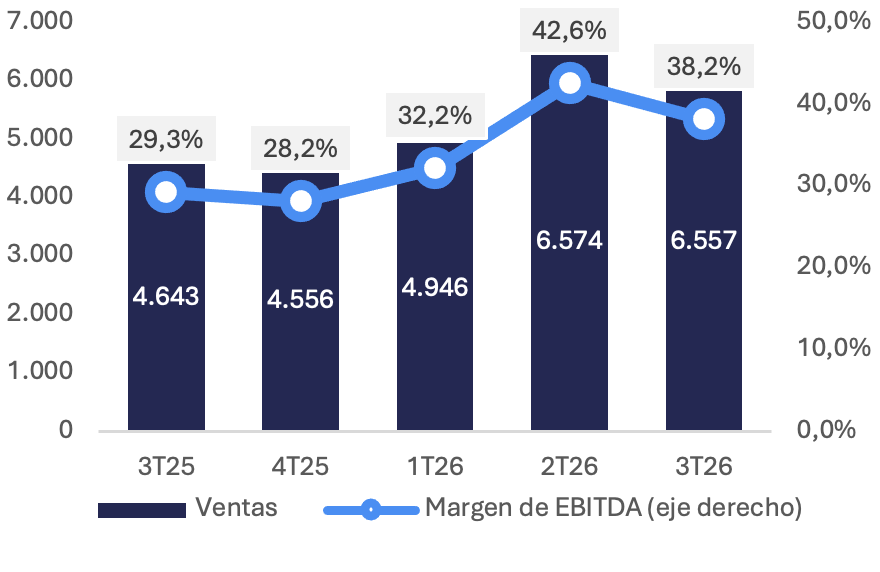
La facturación total del trimestre ascendió a USD 6.557 millones, prácticamente sin cambios respecto del trimestre anterior y un incremento del 41% interanual. La estabilidad secuencial respondió a un hito exigente de facturación récord del trimestre anterior, un menor precio de petróleo internacional junto a precios locales de combustibles que no ajustaron al ritmo del brent. El precio realizado del petróleo promedió USD 81,4 por barril, una caída del 11% secuencial pero un crecimiento del 36% interanual.
Fuente: Elaboración propia en base a información brindada por la Compañía.
En su segmento midstream o refinación, YPF procesó 344.000 barriles diarios (-2% secuencial y +5% interanual), con una utilización de la capacidad instalada del 102%. El menor nivel de procesamiento respondió principalmente a tareas de mantenimiento programado en la refinería de La Plata desde septiembre. Aun así, la Compañía volvió a abastecer la demanda local sin importar naftas ni gasoil, incrementó las exportaciones de combustibles y alcanzó una producción récord de nafta premium. Las ventas locales de combustibles totalizaron 3,7 millones de m3 (-4% secuencial y +2% interanual), afectadas por menores despachos de diésel luego de las ventas extraordinarias a otras refinerías del trimestre previo. La estrategia de buffer de precios continuó moderando los precios netos locales en dólares, que cayeron 6% secuencial. El EBITDA ajustado de Refinación y Marketing, sin efecto de inventarios, mejoró a USD 25,6 por barril, desde USD 22,5 en 2T26.
EBITDA y márgenes
La rentabilidad operativa se mantuvo en niveles elevados, aunque registró una moderación respecto del trimestre anterior. El EBITDA ajustado totalizó USD 2.503 millones, una caída del 11% secuencial y un crecimiento del 84% interanual, con un margen sobre ventas cercano al 38%. La baja trimestral respondió principalmente al efecto negativo de la valuación de inventarios y a menores precios de realización, en línea con la caída de los precios internacionales. Estos factores fueron parcialmente compensados por mayores ventas estacionales de gas natural y menores costos vinculados a precios, en particular compras de crudo a terceros, regalías e impuestos.
El Upstream aportó USD 1.575 millones de EBITDA ajustado (-9% secuencial, +51% interanual), afectado por la baja del precio realizado del crudo y compensado por mayores ventas estacionales de gas y menores costos de extracción.
El resultado neto fue una ganancia de USD 1.196 millones, prácticamente estable frente a los USD 1.205 millones del trimestre anterior y muy superior a la pérdida de USD 198 millones registrada en 3T25. En los primeros nueve meses del año, el EBITDA ajustado acumuló USD 6.901 millones (+85% interanual) y el resultado neto alcanzó USD 2.810 millones.
Apalancamiento y CAPEX
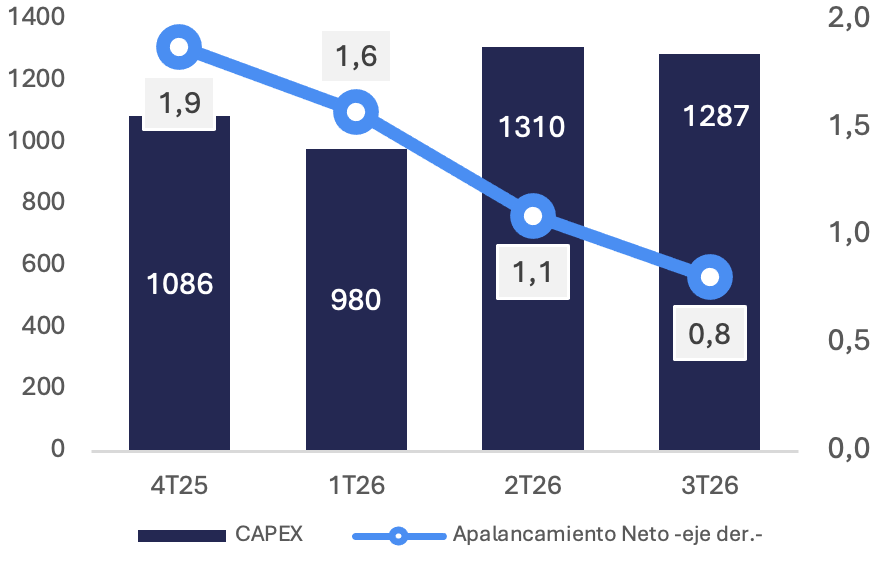
La generación de caja volvió a ser uno de los puntos más destacados del trimestre. El flujo de caja libre (FCF) alcanzó USD 901 millones, frente a USD 824 millones en 2T26 y USD 759 millones en 3T25. El EBITDA ajustado de USD 2.503 millones permitió cubrir inversiones por USD 1.287 millones, pagos regulares de intereses e impuestos. La generación de caja también se benefició de cobros iniciales por desinversiones, principalmente vinculados a Metrogas y a los clusters convencionales Mendoza Non-Operated y Chachahuén, aunque algunas operaciones permanecen sujetas a cierre. Como resultado, la deuda neta se redujo un 14% secuencial hasta USD 6.596 millones y el ratio de apalancamiento neto descendió de 1,09x a 0,81x, el nivel más bajo en más de una década. La liquidez aumentó a USD 3.654 millones.
Fuente: Elaboración propia en base a información brindada por la Compañía
Por el lado de las inversiones, el CAPEX ejecutado en el trimestre fue de USD 1.287 millones (-4% secuencial y +26% interanual), de los cuales aproximadamente el 70% se destinó a operaciones no convencionales. La baja respecto del trimestre anterior se explica principalmente porque 2T26 había incluido el devengado por las concesiones no convencionales correspondientes a cinco bloques destinados al proyecto Argentina LNG. En los primeros nueve meses del año, el CAPEX acumulado alcanzó USD 3.607 millones, un 6% por encima del mismo período de 2025. En materia de financiamiento, YPF regresó al mercado internacional con una emisión de USD 1.200 millones a nueve años y un rendimiento del 7,85%, con un spread cercano a 300 puntos básicos sobre los bonos del Tesoro estadounidense. Parte de los fondos se utilizaron para recomprar aproximadamente USD 531 millones de obligaciones con vencimientos en 2027 y 2029.
Perspectivas futuras y proyectos estratégicos
El horizonte estratégico de YPF continúa centrado en ampliar la capacidad de evacuación de Vaca Muerta y monetizar sus recursos a través de exportaciones de petróleo y gas. En el proyecto Vaca Muerta Oil Sur (VMOS), la construcción del oleoducto se completó en octubre y el proyecto ingresó en etapa de puesta en marcha. El avance total alcanzó aproximadamente el 85% a septiembre, mientras continúan las obras en las instalaciones terrestres y marítimas de la terminal. La primera producción se espera para comienzos de 2027, con una capacidad inicial cercana a 180.000 barriles diarios y una expansión hacia aproximadamente 550.000 barriles diarios durante la segunda mitad de 2027. También avanzó la ampliación del tercer loop de VMOC, con un progreso cercano al 90%, y se completó en agosto el ducto de evacuación de La Angostura Sur.
En gas, durante septiembre se completó la infraestructura de evacuación del South Hub asociada a los gasoductos Puesto López–Loma La Lata, mientras que las instalaciones de tratamiento del North Hub continúan en desarrollo, con puesta en marcha esperada para el primer trimestre de 2027. En cuanto a Argentina LNG, YPF presentó el proyecto al RIGI en agosto. La inversión total estimada asciende a aproximadamente USD 51.000 millones durante la vida del proyecto, de los cuales unos USD 29.000 millones se desembolsarían hasta 2031; USD 24.000 millones destinados a infraestructura integrada de LNG y USD 5.000 millones al desarrollo upstream. La Compañía espera financiar entre el 60% y el 70% de la inversión en infraestructura mediante deuda de proyecto (Project finance). Además, YPF recibió una propuesta no vinculante de financiamiento de hasta USD 6.000 millones del banco estadounidense EXIM para respaldar la cadena integrada de exportación de LNG.
En paralelo, la Compañía continúa optimizando su portafolio. En agosto aceptó la oferta de Edenor para adquirir la participación del 70% en Metrogas y Metroenergía por USD 780 millones, operación sujeta a cierre. Asimismo, YPF adquirió el 25% restante de YPF Luz por USD 430 millones, alcanzando el 100% de participación y consolidando plenamente la plataforma de generación eléctrica. Estas operaciones se enmarcan en una estrategia de asignación de capital que busca concentrar recursos en el desarrollo de Vaca Muerta y en los proyectos de infraestructura necesarios para sostener el crecimiento exportador.
Conclusión y precio objetivo
Mantenemos nuestra recomendación de compra y el precio objetivo de USD 62 por ADR. Los resultados del tercer trimestre refuerzan los principales pilares de nuestra tesis de inversión, aunque también muestran una normalización de los márgenes luego del excepcional desempeño del 2T26.
Primero, la transformación del portafolio productivo continúa avanzando. La producción de shale oil creció 32% interanual y ya representa el 86% del crudo total, mientras que la producción convencional sigue reduciéndose en el marco de las desinversiones. Esta recomposición estructural permite mejorar la eficiencia y sostener costos competitivos.
Segundo, la disciplina de costos continúa reflejándose en los resultados. El lifting cost total descendió a USD 7,8 por boe, un 12% menos que un año atrás, mientras que el costo del hub de shale oil se mantuvo en USD 4,2 por boe. La mejora responde tanto a eficiencias operativas como a una menor exposición a campos convencionales maduros.
Tercero, la generación de caja y el fortalecimiento del balance constituyen un factor central de la tesis. El FCF de USD 901 millones permitió reducir la deuda neta a USD 6.596 millones y el apalancamiento a 0,8x, su menor nivel en más de una década. La liquidez de USD 3.654 millones y el acceso renovado al mercado internacional amplían la flexibilidad financiera para afrontar el ciclo de inversiones.
Cuarto, los proyectos de infraestructura avanzan hacia hitos concretos. La finalización de la construcción del oleoducto VMOS y el progreso de las instalaciones de exportación acercan el inicio de operaciones previsto para 2027. En paralelo, Argentina LNG obtuvo una propuesta de financiamiento de EXIM de hasta USD 6.000 millones y fue presentado al RIGI, con una inversión de largo plazo que podría transformar la escala exportadora del sector.
Quinto, la moderación secuencial del EBITDA debe interpretarse en el contexto de la normalización de los precios internacionales y de los efectos de inventarios, luego del pico registrado en 2T26. Aun así, el EBITDA ajustado creció 84% interanual y acumuló USD 6.901 millones en nueve meses, lo que evidencia una mejora sustancial respecto de 2025.
En conjunto, el crecimiento del shale, la reducción de costos, la robusta generación de caja y el avance de la infraestructura exportadora sostienen nuestra visión positiva sobre YPF. Sin embargo, el contexto de elevada volatilidad que atraviesa el mercado argentino, reflejado en niveles de riesgo país superiores a los que consideraríamos de equilibrio de largo plazo, exige mantener una mirada prudente sobre las tasas de descuento utilizadas en nuestros modelos de valuación. Si bien entendemos que, por el momento, estas tasas no reflejan plenamente la prima de riesgo asociada a la coyuntura actual, una persistencia de estos niveles nos obligaría a incorporarlos en nuestros supuestos de valuación, con el consecuente impacto negativo sobre el valor estimado de la compañía.
| 3T 26 | 2T 26 | T/T | 3T25 | A/A | |
|---|---|---|---|---|---|
| Producción Total mboe/d | 532 | 544,4 | -2% | 523,1 | 2% |
| Prod. no Convencional % | 85,7 | 80,1 | 7% | 70 | 22% |
| Producción de Petróleo mbbl/d | 261,4 | 265,5 | -2% | 239,8 | 9% |
| Producción de Gas mboe/d | 229,3 | 234,3 | -2% | 241,4 | -5% |
| Producción de LGN mbbl/d | 41,3 | 44,6 | -7% | 41,9 | -1% |
| Precio Realizado de Crudo USD/bbl | 81,4 | 91,1 | -11% | 60 | 36% |
| Costo de Extracción USD/boe | 7,8 | 8,4 | -7% | 8,8 | -11% |
| Ventas MM de USD | 6.557 | 6.574 | 0% | 4.643 | 41% |
| CAPEX MM de USD | 1.287 | 1.340 | -4% | 1.017 | 27% |
| EBITDA aj. MM de USD | 2.503 | 2.804 | -11% | 1357 | 84% |
| Ingreso Neto MM de USD | 1196 | 1205 | -1% | -198 | n/a |
| Apalancamiento Neto X | 0,81 | 1,09 | -26% | 2,1 | -61% |
| MMm³/d | Millones de metros cúbicos de gas natural por día |
|---|---|
| Mbbl/d | Miles de barriles de petróleo crudo por día |
| Mboe/d | Miles de barriles equivalentes de petróleo por día |
| MM | Millón |
| Bbl | Barril de petróleo crudo |
| Boe | Barril equivalente de petróleo |
| USD/boe | Dólares por barril de petróleo equivalente |
| USD/bbl | Dólares por barril de petróleo |
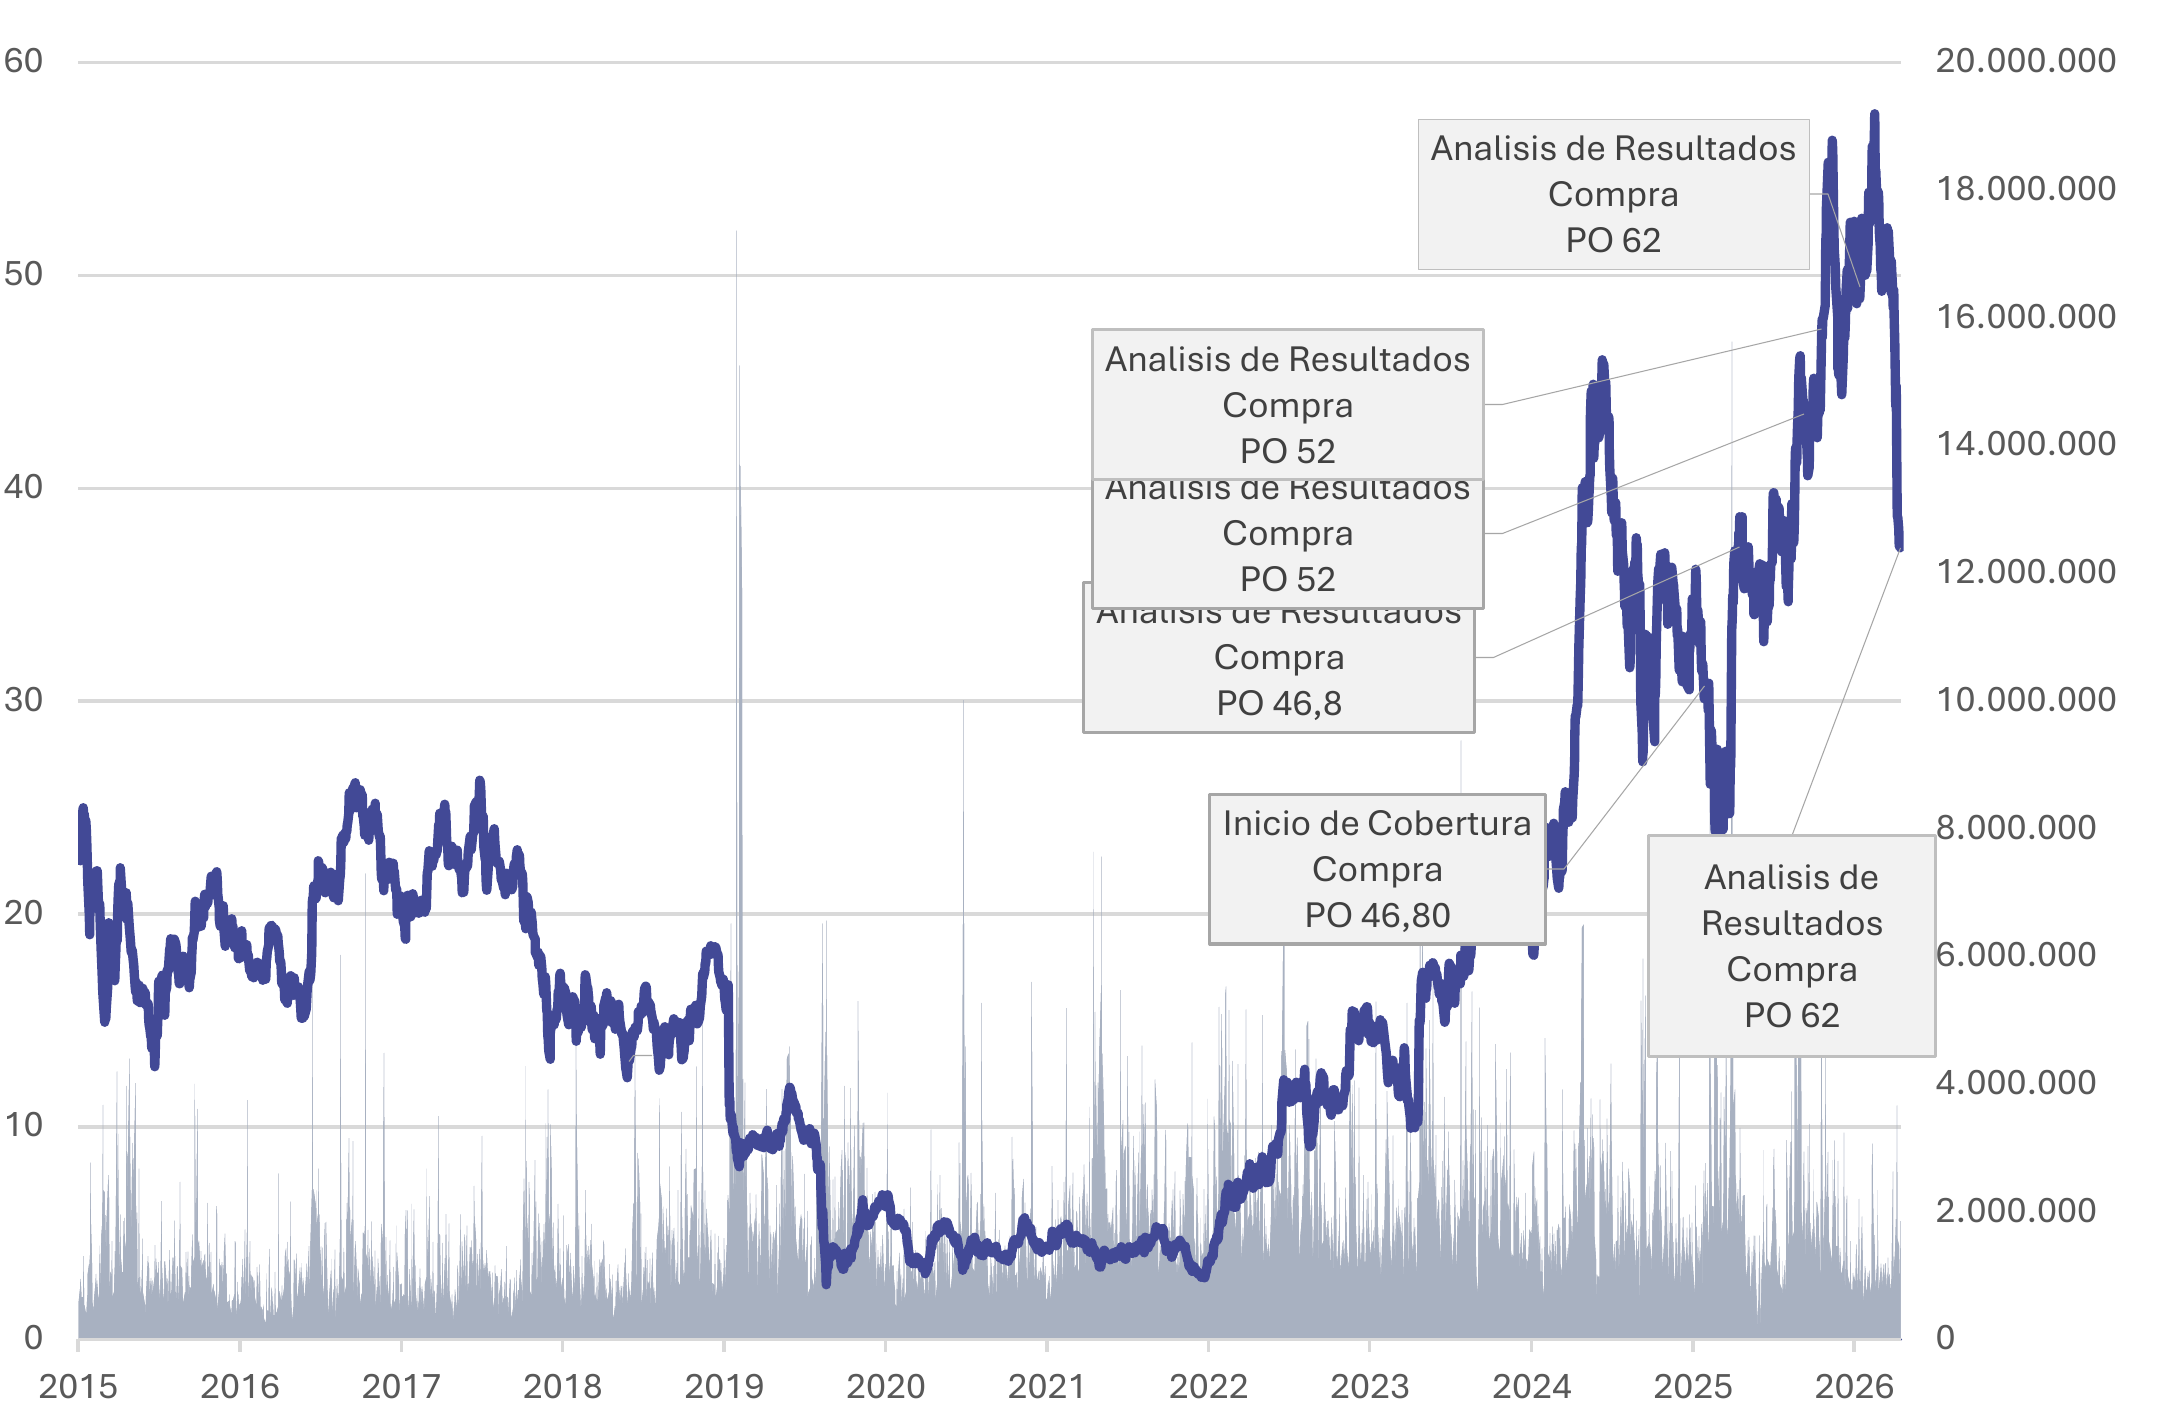
| Reporte | Recomendación | Fecha | Precio Objetivo | Precio spot al momento de publicación | Diferencia a PO al momento de publicación |
|---|---|---|---|---|---|
| Inicio de Cobertura | COMPRA | 26-ago-2025 | 46,80 | 30,10 | 55% |
| Análisis de Resultados 3T de 2025 | COMPRA | 13-nov-2025 | 46,80 | 37,91 | 23% |
| Análisis de Resultados 4T de 2025 y 2025 | COMPRA | 08-abr-2026 | 52,00 | 43,48 | 20% |
| Análisis de Resultados 1T 2026 | COMPRA | 18-may-2026 | 52,00 | 47,48 | 10% |
| Análisis de Resultados 2T 2026 | COMPRA | 18-ago-2026 | 62,00 | 52,70 | 17% |
| Análisis de Resultados 3T 2026 | COMPRA | 16-nov-2026 | 62,00 | 37,20 | 66% |
Preguntas frecuentes sobre los resultados de YPF en el 3T26
¿Cómo fueron los resultados de YPF en el tercer trimestre de 2026?
En el 3T26, YPF facturó USD 6.557 millones (+41% interanual) y obtuvo un EBITDA ajustado de USD 2.503 millones, un 11% menos que en el 2T26 pero un 84% más que un año atrás, con un margen cercano al 38%. El resultado neto fue una ganancia de USD 1.196 millones y el flujo de caja libre alcanzó USD 901 millones.
¿Por qué cayó el EBITDA de YPF en el 3T26 frente al 2T26?
El EBITDA ajustado de YPF bajó 11% secuencial en el 3T26, a USD 2.503 millones, principalmente por el efecto negativo de la valuación de inventarios y menores precios de realización: el crudo promedió USD 81,4 por barril, un 11% menos que en el 2T26. Lo compensaron en parte mayores ventas estacionales de gas y menores costos vinculados a precios.
¿Cuánto shale oil produjo YPF en el 3T26 y cuál fue su costo de extracción?
En el 3T26, YPF produjo 224.100 barriles diarios de shale oil (+32% interanual), el 86% de su crudo total. El costo de extracción (lifting cost) total bajó a USD 7,8 por boe, con USD 4,2 en el hub de shale oil. La Compañía apunta a promediar 215.000 barriles diarios en 2026 y a un exit rate de 250.000 hacia diciembre.
¿Cuál es la deuda neta y el apalancamiento de YPF tras el 3T26?
Al cierre del 3T26, la deuda neta de YPF se redujo un 14% secuencial hasta USD 6.596 millones y el apalancamiento neto bajó de 1,09x a 0,81x, el nivel más bajo en más de una década. La liquidez subió a USD 3.654 millones y la Compañía emitió USD 1.200 millones a nueve años al 7,85%.
¿Cómo avanzan VMOS y Argentina LNG, los proyectos de exportación de YPF?
La construcción del oleoducto Vaca Muerta Oil Sur (VMOS) de YPF se completó en octubre de 2026; la primera producción se espera para comienzos de 2027, con unos 180.000 barriles diarios iniciales. Argentina LNG fue presentado al RIGI, con una inversión estimada de USD 51.000 millones, y recibió una propuesta de financiamiento de EXIM de hasta USD 6.000 millones.