
Análisis (Gráfico) del Informe Monetario Mensual del BCRA
- −0,8%Variación real mensual de la base monetaria en octubre de 2026
- 48.565Millones de dólares de reservas brutas del BCRA a fin de octubre de 2026
- 1.396Millones de dólares de compras netas de divisas del BCRA en octubre de 2026
1. Introducción
El objetivo del reporte es el de permitir el análisis de la evolución de las principales variables monetarias de manera amena y efectiva.
El presente análisis corresponde al Informe Monetario Mensual del BCRA del mes de octubre de 2026.
El reporte consta de:
- Un gráfico al que llamamos, dada su relevancia, “Gráfico del mes”.
- Dieciséis gráficos más que ofrecen granularidad al análisis de las principales variables bajo estudio.
Todos los gráficos incluidos en el presente son de elaboración propia en base a datos publicados por el BCRA y el INDEC.
Por último, y a fin de cubrir las expectativas de lectores que buscan un acercamiento más tradicional al tema, ofrecemos una 2da. sección con un análisis narrativo de los eventos que marcaron el mes.
Fuente: Criteria en base a BCRA.
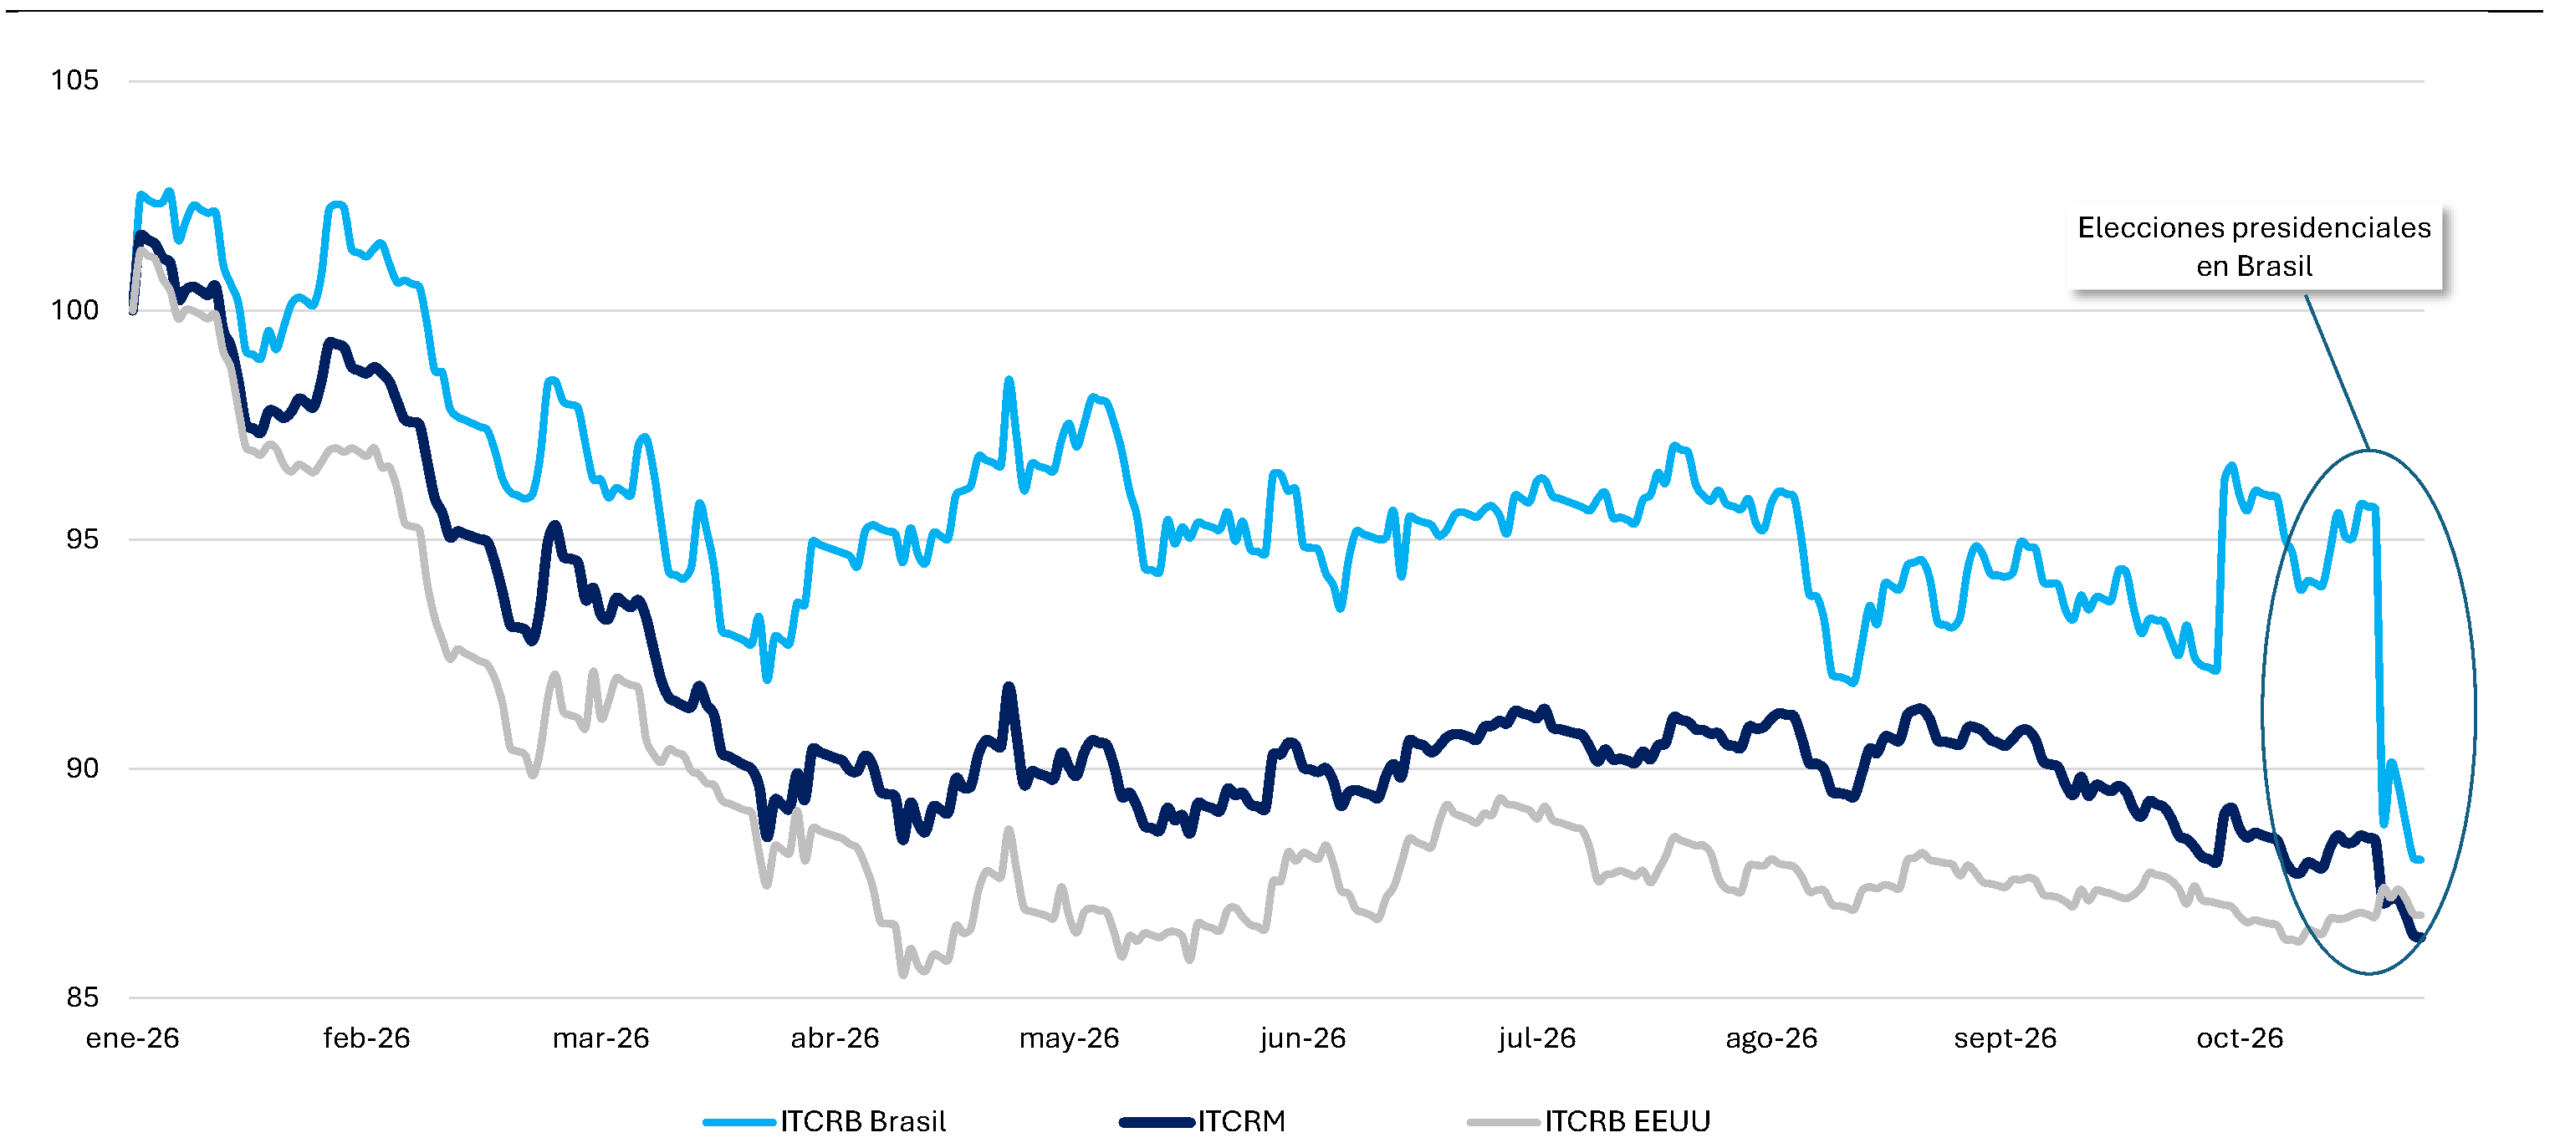
La depreciación del real tras las elecciones presidenciales en Brasil se reflejó en una apreciación real del peso frente a la moneda brasileña y tuvo incidencia sobre el tipo de cambio real multilateral, dada la relevancia de Brasil en la canasta de comercio. El 26 de octubre, día posterior a los comicios, el ITCRB con Brasil registró una caída del 7,1%, mientras que el ITCRM retrocedió un 1,5%. Entre el 30 de septiembre y el 31 de octubre, la caída del ITCRB con Brasil alcanzó el 5,5%, frente al 2,4% del ITCRM y al 0,3% del índice bilateral con Estados Unidos. Entre el 25 y el 31 de octubre, Brasil explicó 2,3 p.p. de la apreciación del ITCRM, que acumuló un 2,4% en el período, dada su ponderación del 27,7% en el índice. De esta manera, el movimiento del real explicó prácticamente la totalidad de la apreciación real del peso durante ese período.
En octubre, la base monetaria se contrajo un 0,8% real mensual por segundo mes consecutivo. Con este resultado, la caída acumulada anual se ubica en 9,1%. En términos del PIB, se ubicó en 4,0%, en línea con los niveles presentados los meses previos.
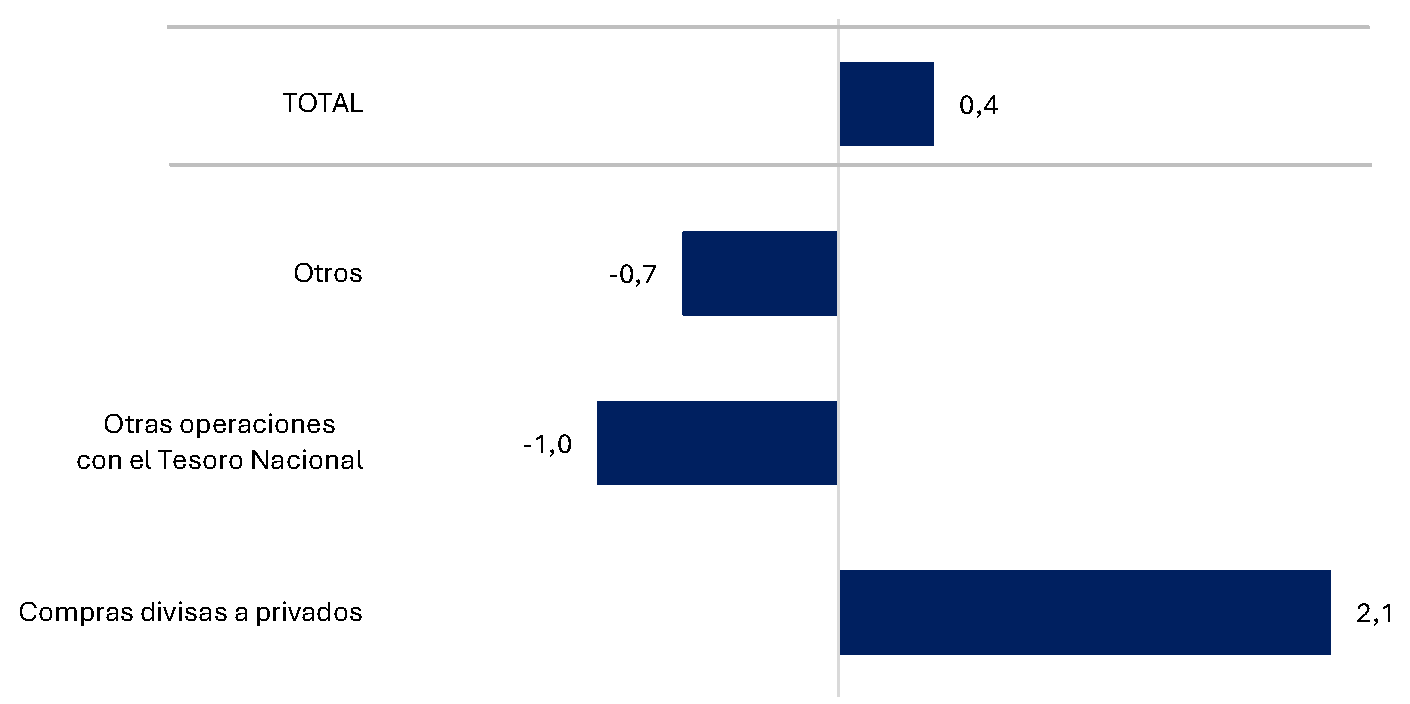
La base monetaria se expandió en ARS 0,4 billones, producto de una inyección de ARS 2,1 billones por la compra de divisas al sector privado. Mientras que las operaciones fiscales y las operaciones del BCRA en el mercado abierto y los repos retiraron ARS 0,7 y ARS 1,0 billones, respectivamente.
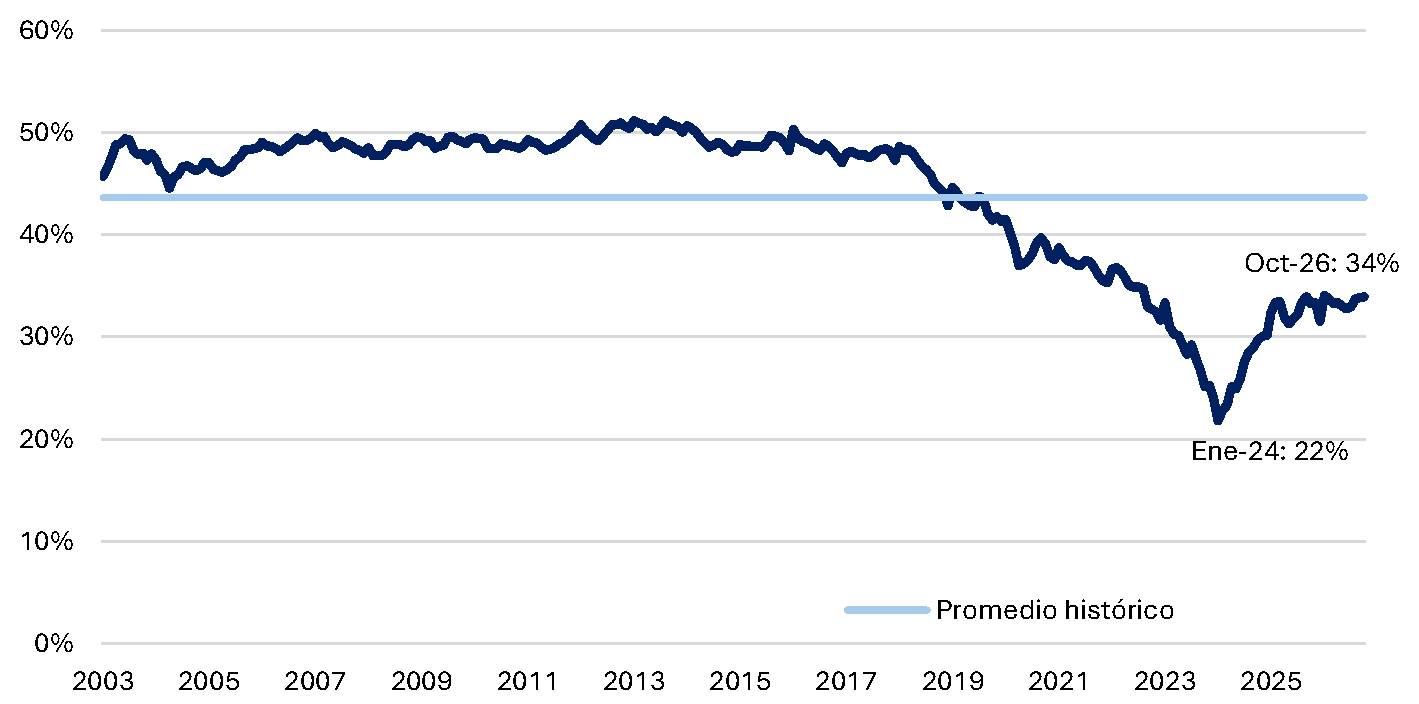
La relación entre el circulante y los depósitos a la vista se ubicó nuevamente en 34%. Si bien se observa cierto estancamiento, se mantiene por encima del piso registrado en enero de 2024, aunque aún muy por debajo del promedio histórico, que se ubica en 45%.
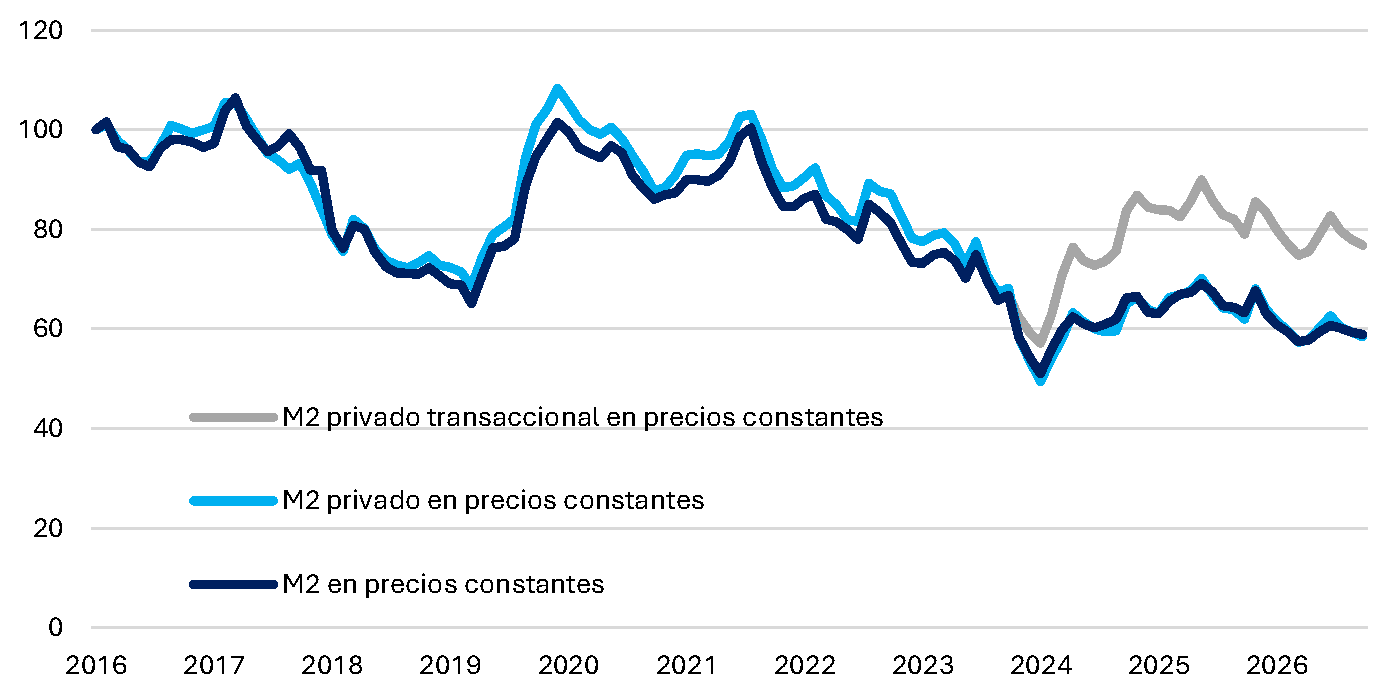
En octubre, el M2 se expandió ARS 0,9 billones en términos nominales, lo que se traduce en una contracción del 0,7% en términos reales. En la misma línea se ubicaron el M2 privado y el M2 privado transaccional que cayeron 1,6% y 1,5% respectivamente.
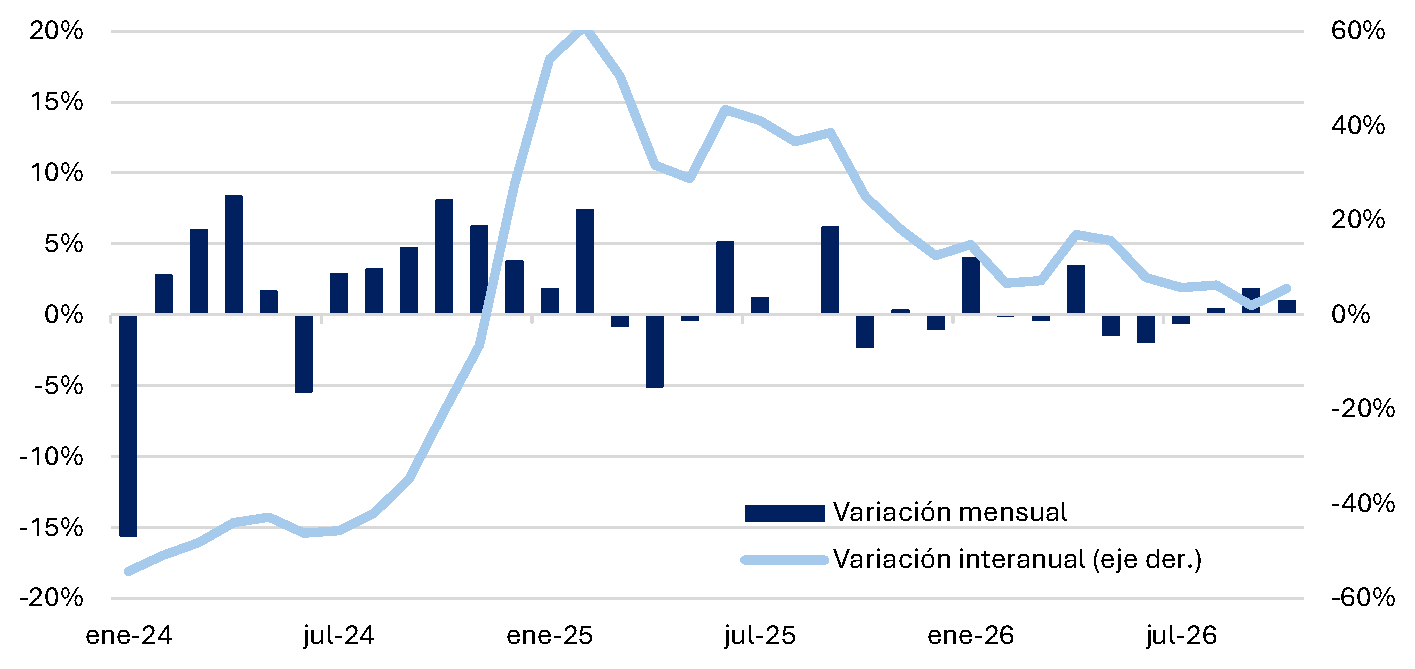
En octubre, los plazos fijos en pesos se expandieron un 1,0% en términos reales, manteniéndose en terreno positivo durante tres meses consecutivos. En la comparación interanual crecieron en torno al 5,5%, moderándose frente a los máximos observados en 2025. El promedio de los últimos tres meses muestra que el ritmo de crecimiento se ubica en torno al 4,6% interanual.
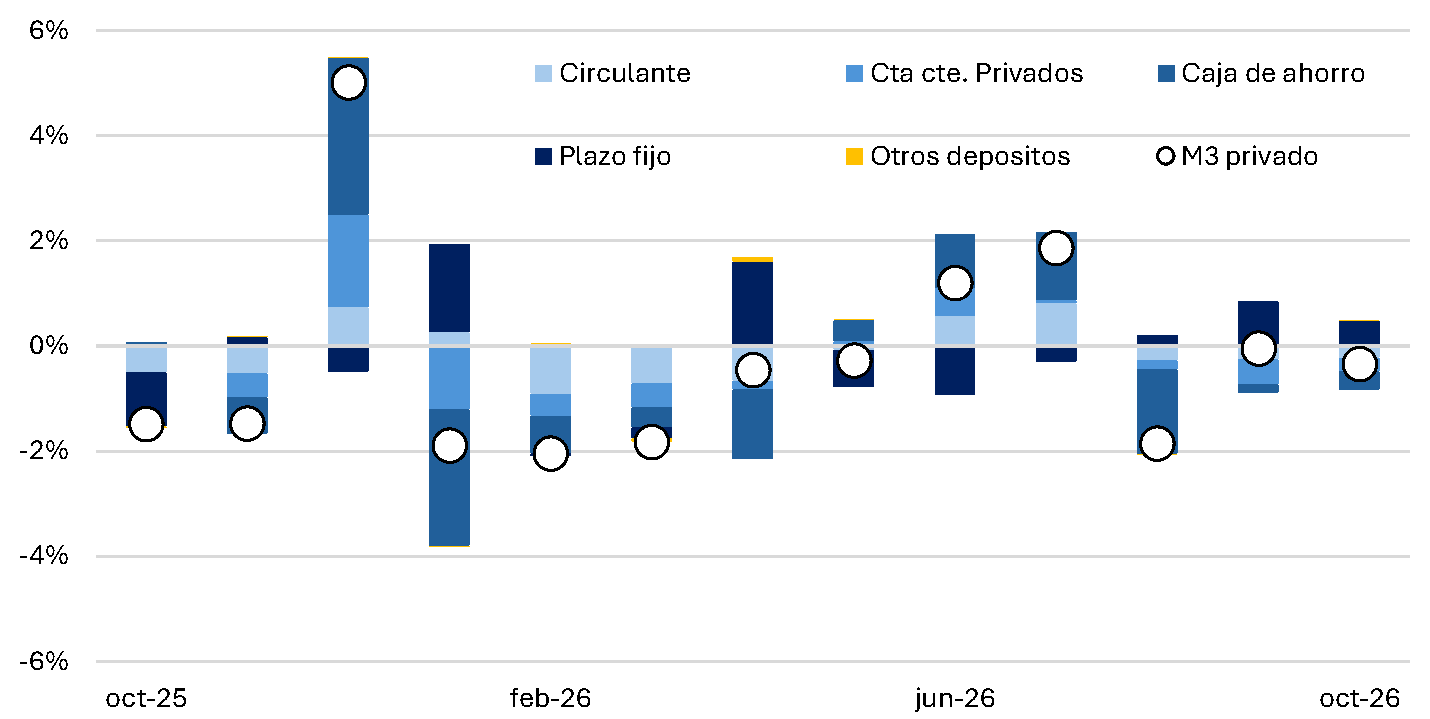
El M3 privado registró en octubre una contracción del 0,3% en términos reales. El comportamiento de las variables fue negativo en su mayoría excluyendo a los plazos fijos que aportaron 0,5 p.p. Este mes se destacó la caída de las cuentas corrientes y las cajas de ahorro que aportaron cada una 0,3 p.p a la caída.
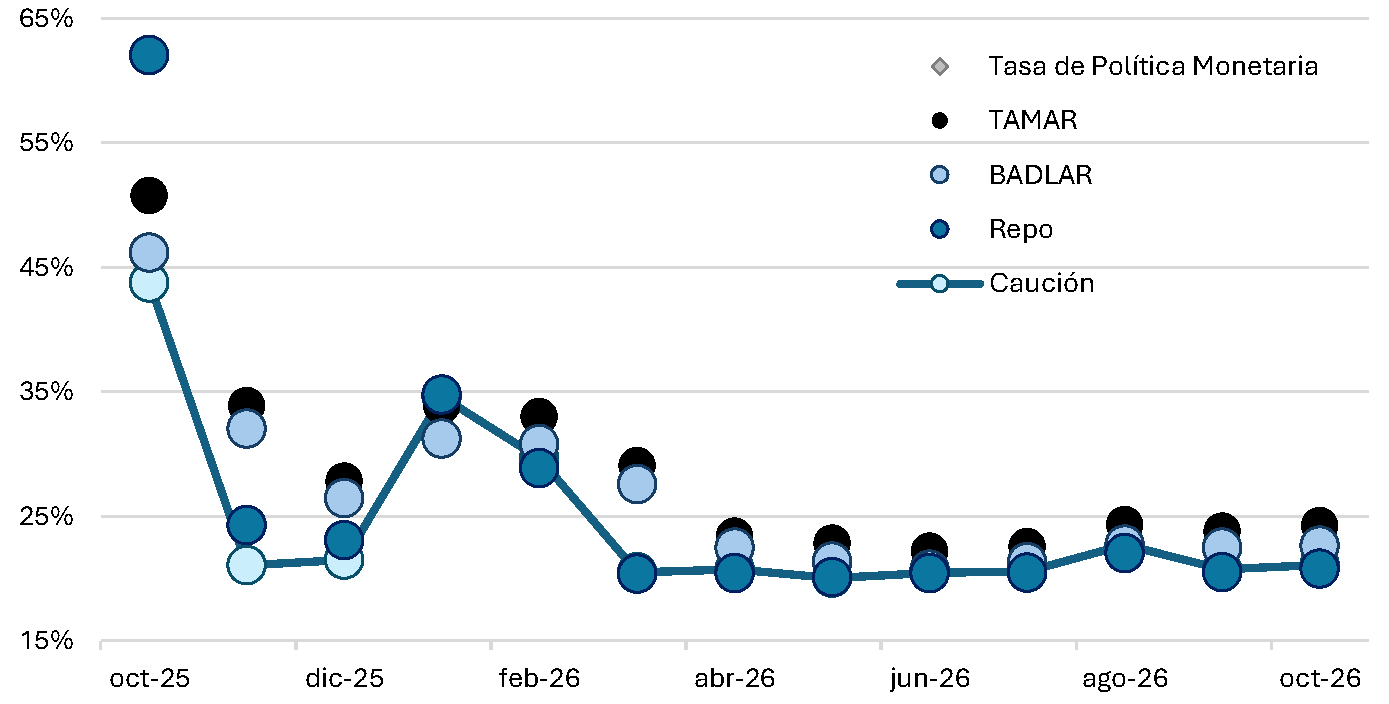
Las tasas mostraron una leve tendencia alcista durante octubre, tanto en las tasas de depósito (TAMAR y BADLAR) que se incrementaron en promedio 0,3 p.p., como en las tasas de corto plazo (caución y repo), que se ubicaron en torno al 20,9% TNA.
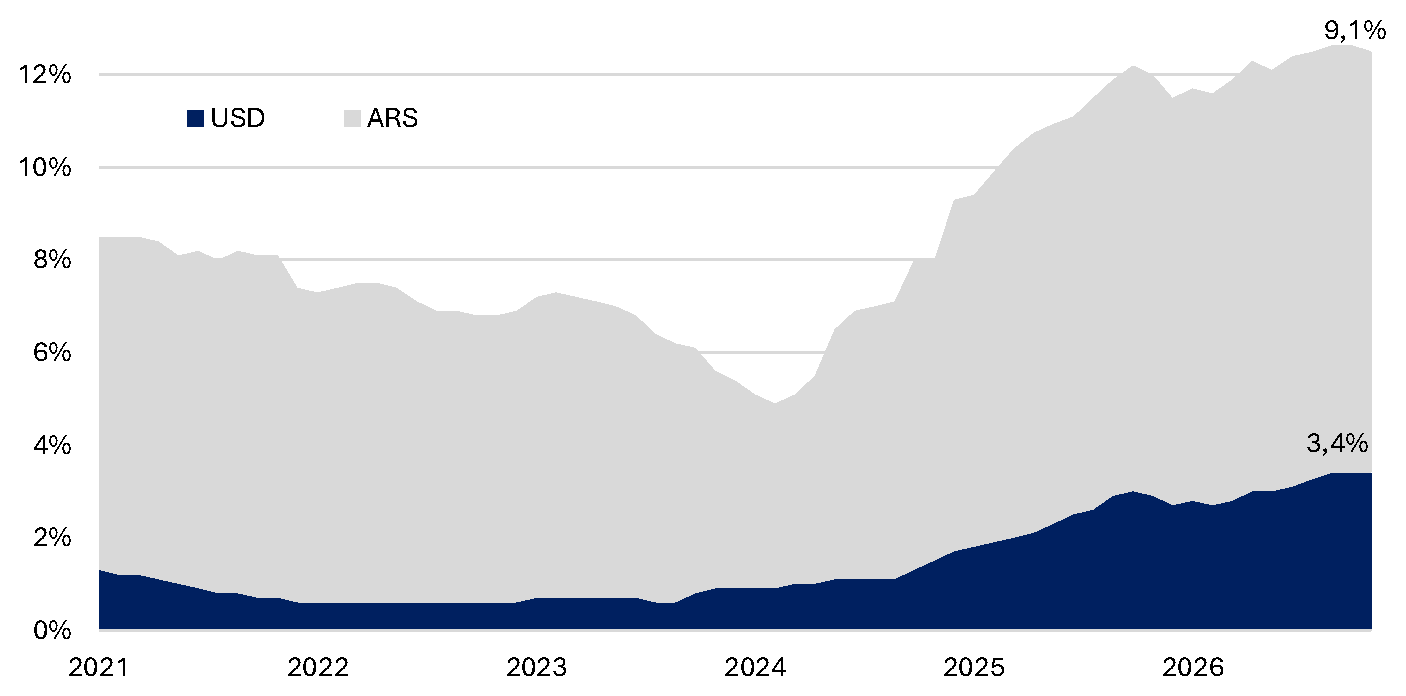
En octubre, el ratio de crédito en pesos sobre el PIB se ubicó en 9,1%, levemente por debajo del mes previo. En tanto, el crédito en dólares continúa con la senda positiva iniciada en enero de 2024, ubicándose este mes nuevamente en 3,4%.
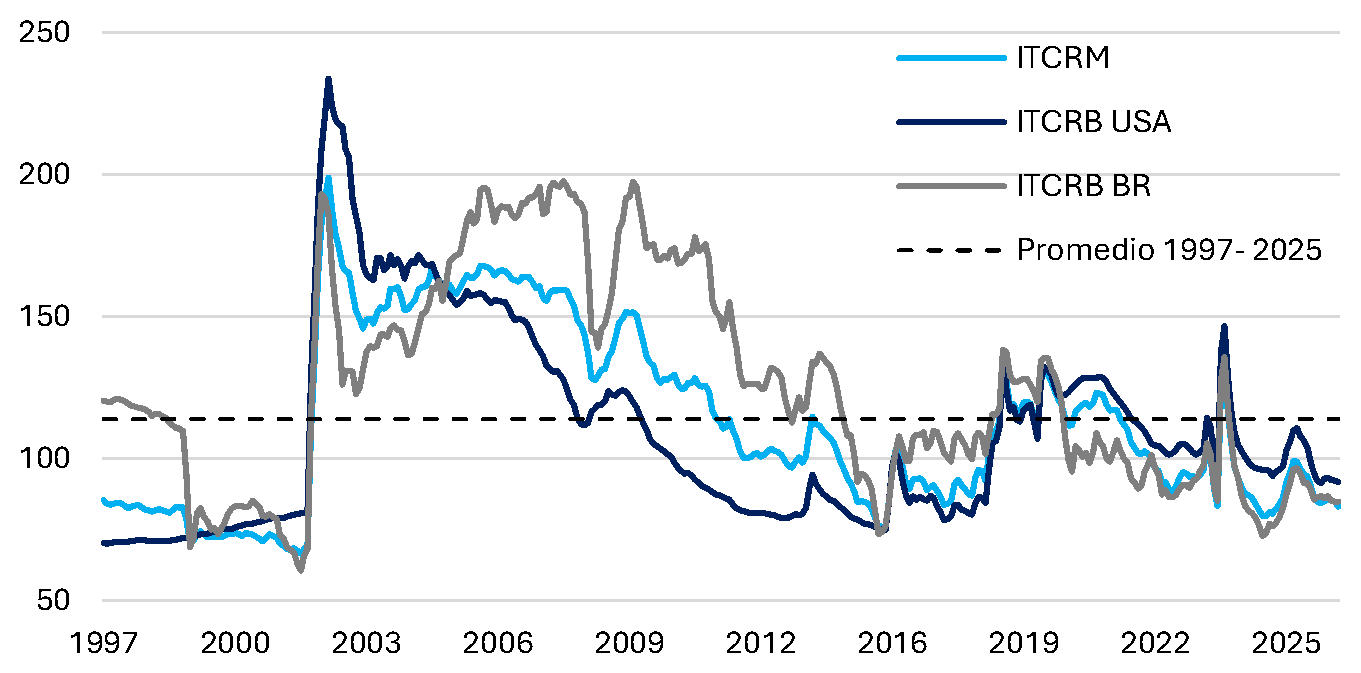
El ITCRM se apreció un 2,0% durante el mes de octubre. En paralelo, el ITCRB con Estados Unidos se apreció un 0,7%, mientras que con Brasil, dada la depreciación del Real durante este mes, el ITCRB terminó neutro en el promedio mensual. Durante los primeros diez meses del año el ITCRM se apreció un 12,3%.
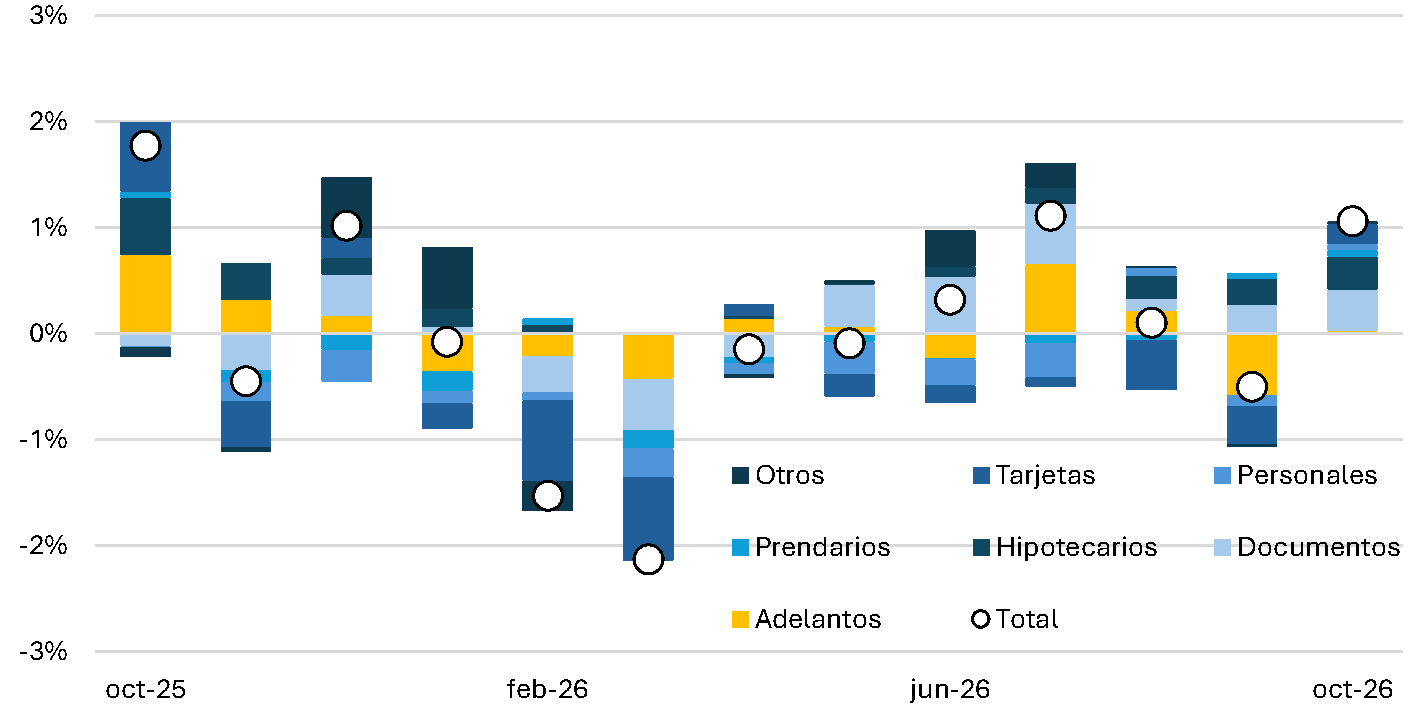
El crédito en pesos al sector privado se expandió un 1,1% en términos reales durante octubre. Este mes, todos los préstamos tuvieron una incidencia positiva, destacándose los comerciales en conjunto con los hipotecarios que aportaron 0,7 p.p. a la suba mensual. En contraposición, en términos interanuales, se registró la tercera caída consecutiva real, que en octubre se ubicó en -1,4%.
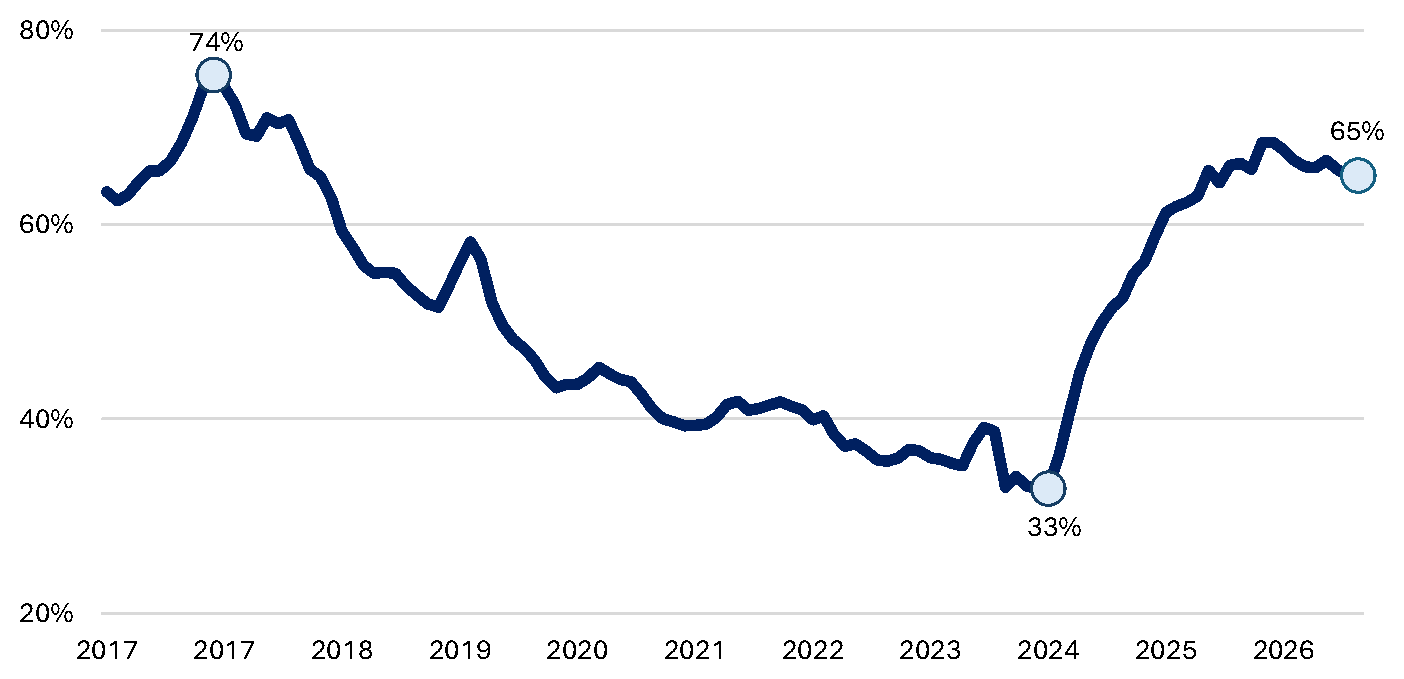
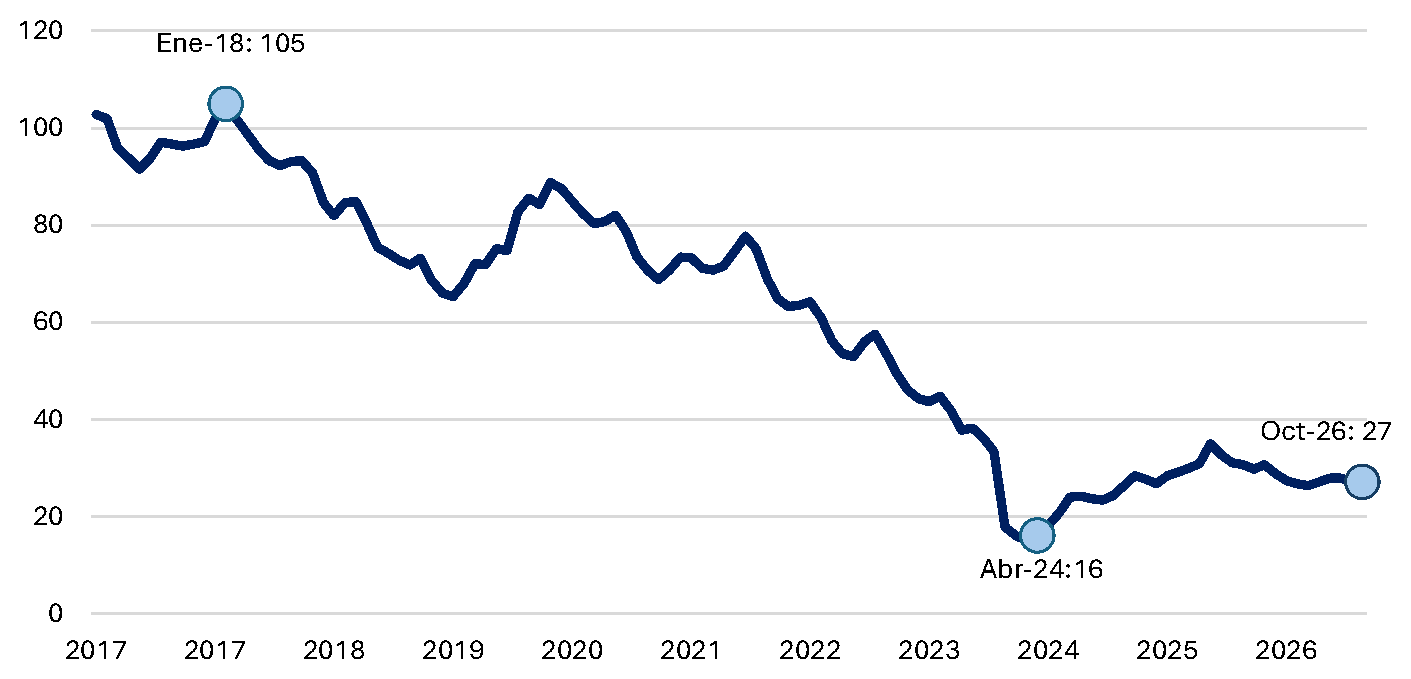
En octubre, el ratio de préstamos sobre depósitos en pesos constantes se ubicó en 65%, manteniéndose en niveles elevados luego de tocar mínimos en marzo de 2024 (33%). Sin embargo, aún se ubica por debajo de los máximos observados en 2017. Esto sugiere que existe espacio para que el crédito continúe ganando participación dentro del sistema financiero.
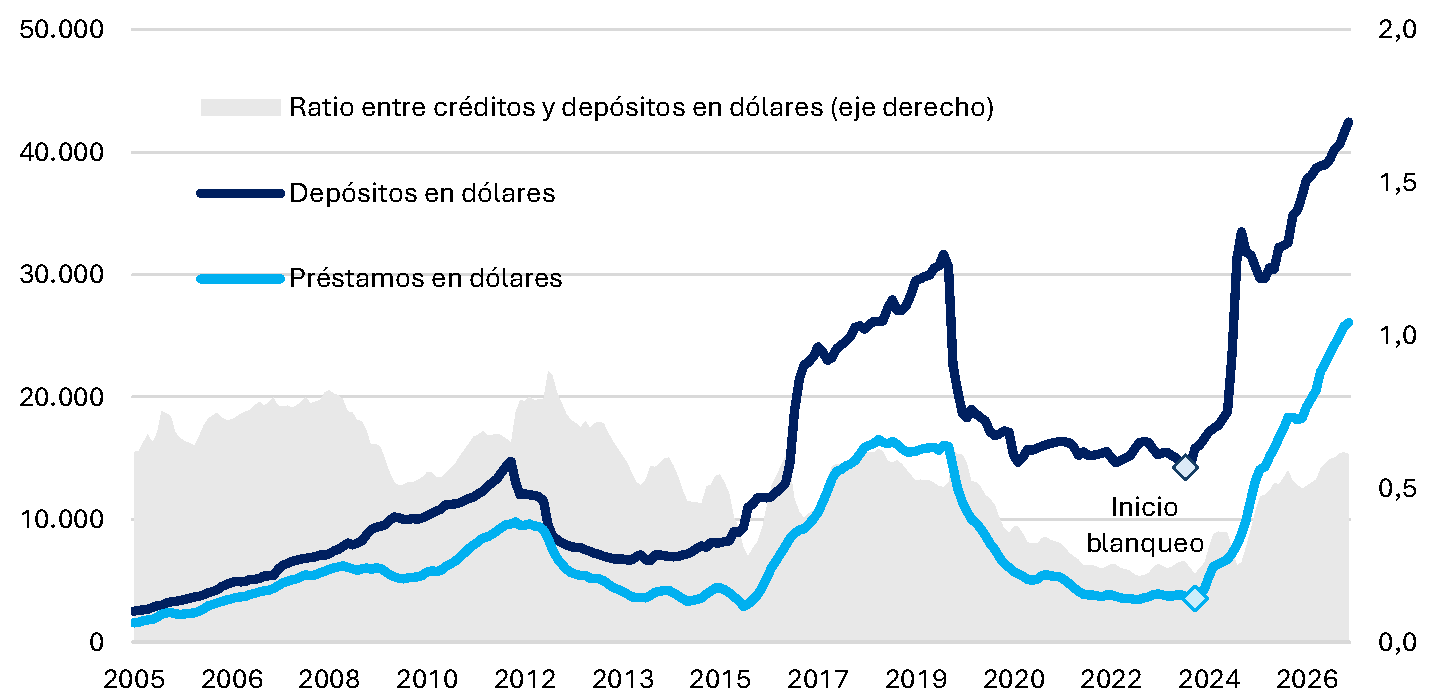
Los depósitos en dólares del sector privado promediaron los USD 42.455 millones en octubre, con un incremento de USD 939 millones. El crédito en dólares, en tanto, alcanzó los USD 26.084 millones, lo que se traduce en un crecimiento del 42% interanual. Ambas series se ubican en máximos históricos.
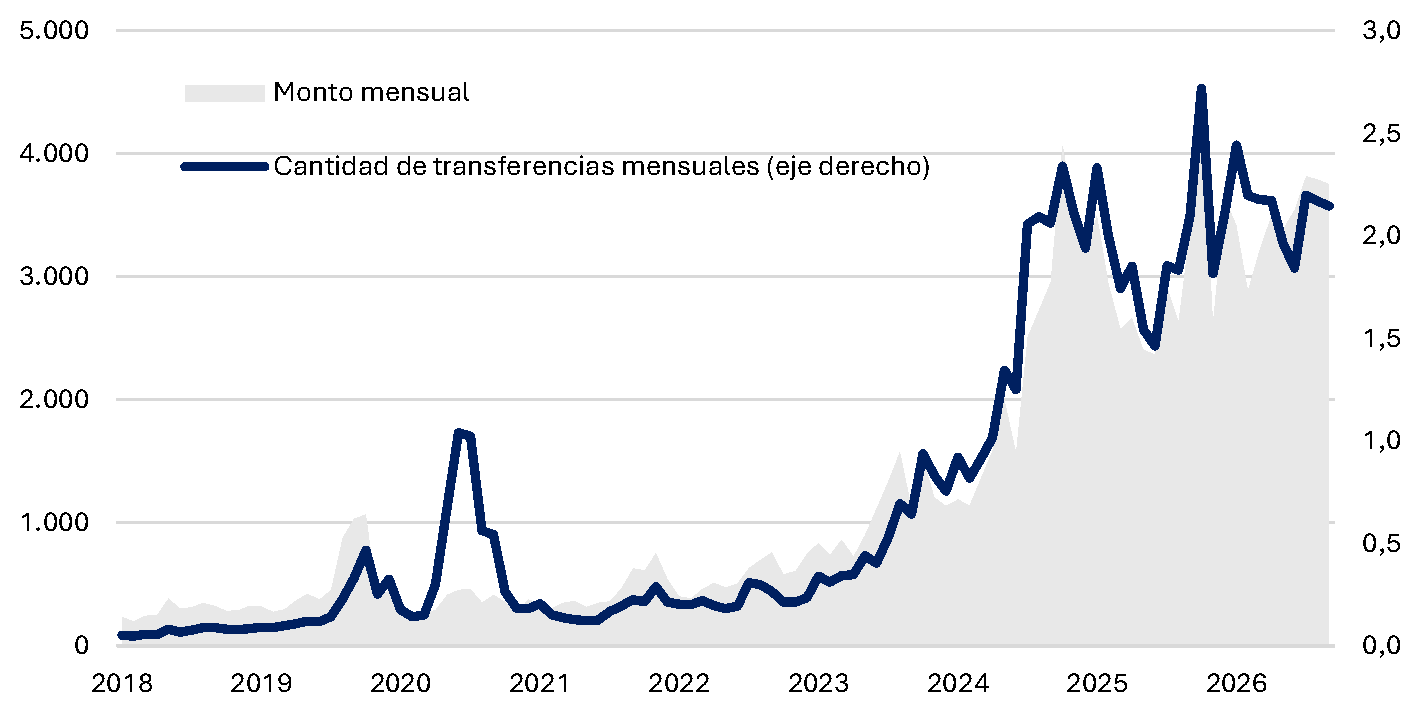
En septiembre, las transferencias inmediatas “push” en dólares totalizaron 2,1 millones de operaciones, lo que se traduce en un crecimiento interanual del 2,4%. En términos de monto, estas operaciones alcanzaron USD 3.752 millones, un 11% más que el año previo.
1. También conocidas como “envíos de dinero” o, simplemente, “transferencias inmediatas”.
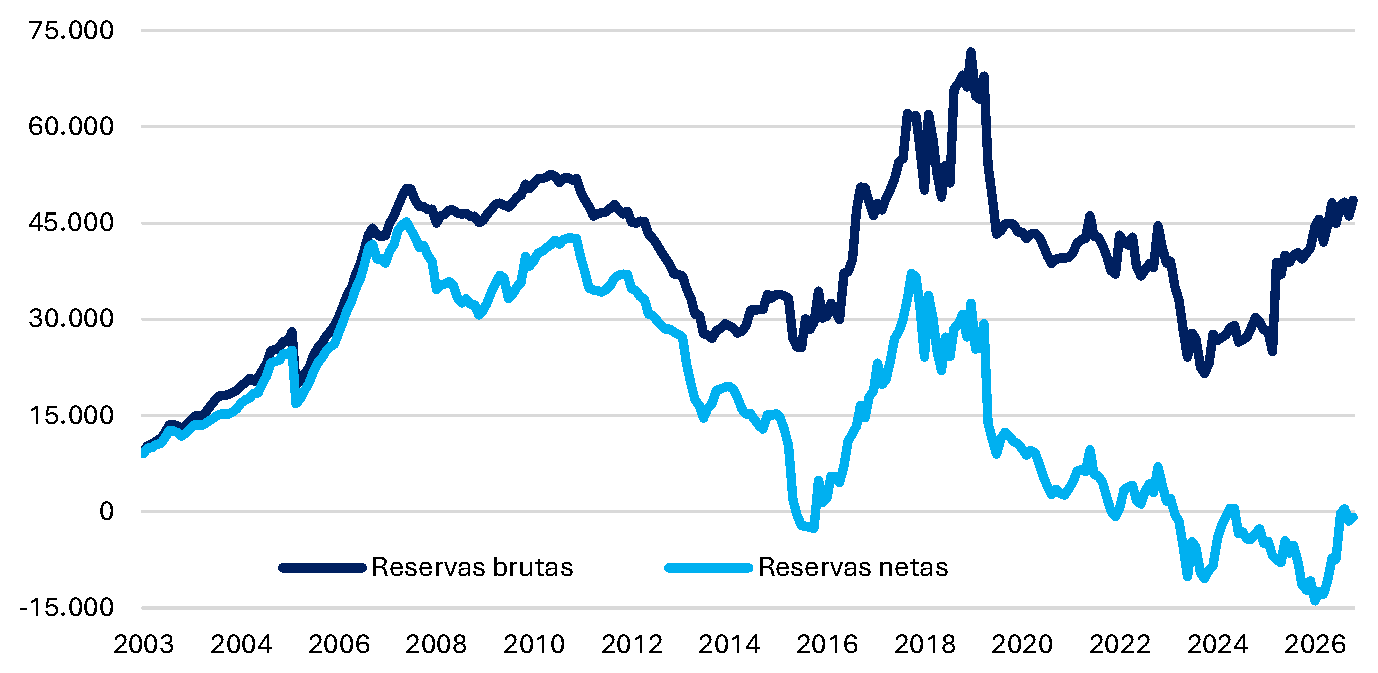
A fines de octubre las reservas brutas del BCRA se ubicaron en USD 48.565 millones, con un incremento de USD 2.473 millones con respecto al mes previo, lo cual se debe principalmente a las compras netas de divisas por parte del BCRA y al aumento en el saldo de las cuentas de efectivo mínimo. Por su parte, las reservas netas volvieron a terreno negativo en torno a los USD 830 millones.
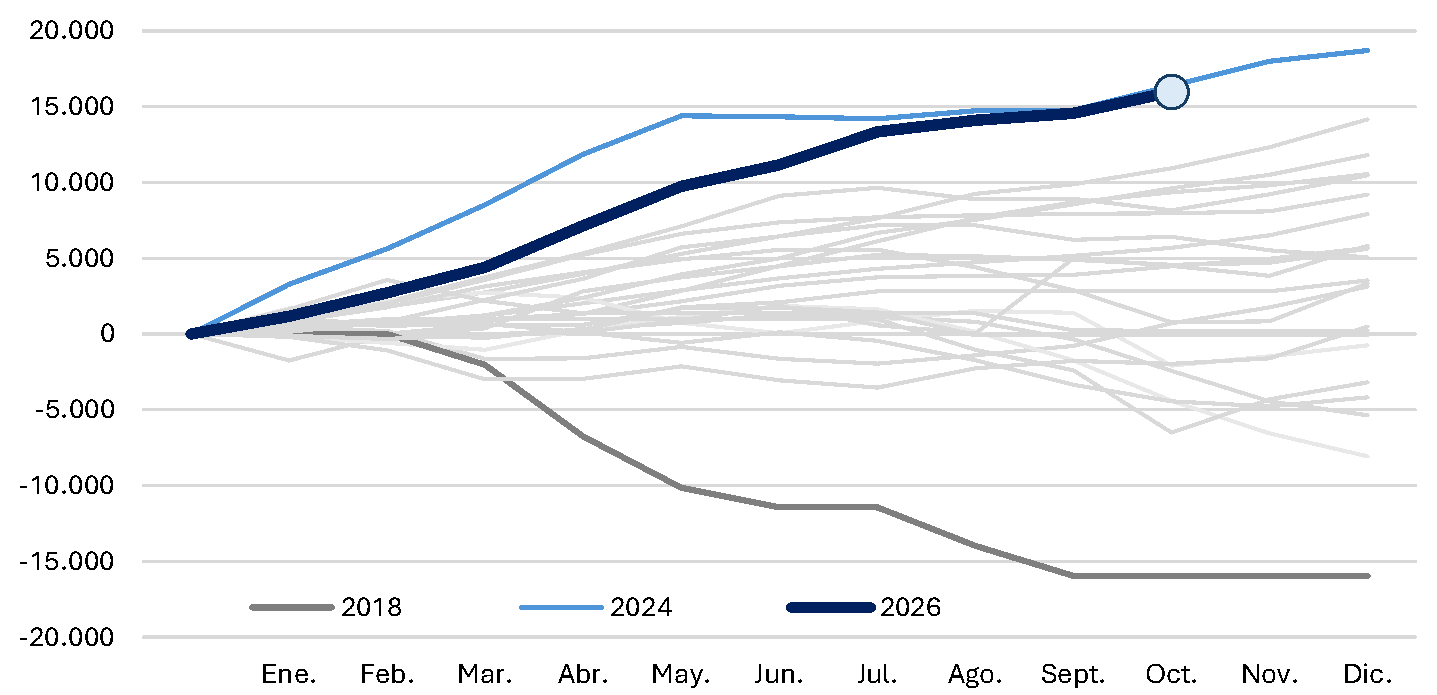
Desde enero, el BCRA puso en marcha la nueva fase de re-monetización del programa monetario, que incorpora un esquema de bandas cambiarias con ajustes mensuales en función de la inflación (IPC T-1). En este marco, la autoridad monetaria retomó activamente las compras de divisas en el mercado oficial, en octubre compró USD 1.396 millones y en el año acumula USD 15.977 millones.
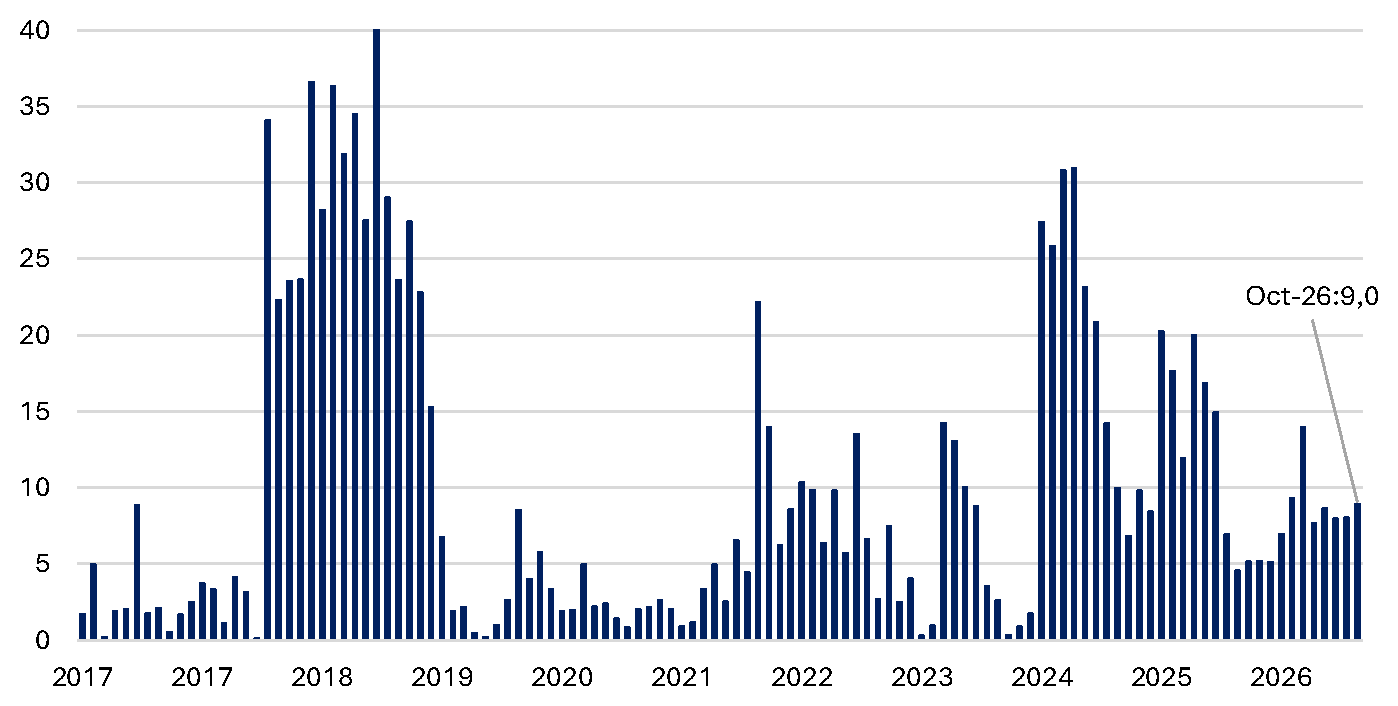
A finales de octubre, los depósitos en pesos del Tesoro se ubicaban en ARS 9,0 billones. Durante la primera quincena se ubicaron en torno a los ARS 7,9 billones; sin embargo, con la licitación hacia mediados de mes, en donde el rollover fue superior al 100%, los depósitos se incrementaron en ARS 1,75 billones permitiendo que finalicen el mes en niveles superiores al monto mensual inicial.
2. Claves del Informe Monetario del BCRA – Octubre 2026
En octubre, la Base Monetaria registró una contracción real mensual del 0,8% por segundo mes consecutivo. De esta manera, la caída acumulada en el año alcanzó el 9,1%, mientras que el agregado se mantuvo en torno al 4,0% del PIB. En términos nominales, la base se expandió ARS 0,4 billones. Las compras de divisas al sector privado generaron una inyección de ARS 2,1 billones, parcialmente compensada por las operaciones fiscales y la absorción de liquidez mediante repos y operaciones de mercado abierto. En este contexto, la preferencia por la liquidez, medida como la participación del circulante en el M2 privado, se mantuvo en el 34%, por encima del mínimo registrado en enero de 2024, aunque todavía por debajo de su promedio histórico del 45%.
En los agregados monetarios, el M2 registró una contracción real mensual del 0,7%, mientras que el M2 privado y el M2 privado transaccional cayeron un 1,6% y 1,5%, respectivamente. En contraste, los depósitos a plazo fijo del sector privado crecieron un 1,0% real, acumularon tres meses consecutivos de expansión y registraron un crecimiento interanual del 5,5%. El incremento de estas colocaciones estuvo explicado principalmente por las mayores tenencias de empresas, mientras que los depósitos de personas humanas se mantuvieron relativamente estables.
Las tasas de interés se mantuvieron relativamente estables durante octubre. En este contexto, las tasas de depósitos a plazo y las de corto plazo mostraron variaciones acotadas, en línea con la dinámica de liquidez del sistema financiero. Por su parte, el BCRA continuó abasteciendo la demanda de dinero mediante las compras de divisas y administrando los excedentes de liquidez a través de operaciones de mercado abierto y repos. Esta combinación permitió moderar el impacto monetario de la intervención cambiaria.
En materia de crédito, los préstamos en pesos al sector privado crecieron un 1,1% real mensual, aunque registraron una tercera caída interanual consecutiva, del 1,4%. La expansión mensual fue generalizada entre las distintas líneas, con una incidencia destacada de los préstamos comerciales y los hipotecarios, que explicaron conjuntamente 0,7 p.p. del crecimiento. En términos del PIB, el crédito en pesos se mantuvo en torno al 9%, mientras que el financiamiento en moneda extranjera continuó ampliándose. Por su parte, el ratio de préstamos sobre depósitos en pesos constantes se ubicó en el 65%, manteniéndose en niveles elevados respecto de los mínimos observados en marzo de 2024.
En el segmento en moneda extranjera, los depósitos privados promediaron USD 42.455 millones durante octubre, con un incremento mensual de USD 939 millones, y alcanzaron un nuevo máximo histórico. El crédito en dólares, por su parte, promedió USD 26.084 millones y registró un crecimiento interanual del 42%.
En el frente cambiario, el ITCRM registró una apreciación real del 2,0% durante octubre. La evolución bilateral mostró diferencias entre los principales socios comerciales; el índice con Estados Unidos se apreció un 0,7%, mientras que el correspondiente a Brasil se mantuvo prácticamente estable en el promedio mensual, pese a la depreciación del real registrada tras las elecciones presidenciales. Este movimiento tuvo incidencia sobre la dinámica diaria del índice multilateral, como se analiza en el Gráfico del Mes.
Por último, las reservas internacionales brutas del BCRA cerraron octubre en USD 48.565 millones, con un incremento mensual de USD 2.473 millones. La mejora respondió principalmente a las compras netas de divisas de la autoridad monetaria, que alcanzaron USD 1.396 millones durante el mes y acumularon USD 15.977 millones en el año. También contribuyó el aumento de los saldos de efectivo mínimo. En paralelo, los depósitos en pesos del Tesoro finalizaron octubre en ARS 9,0 billones, luego de incrementarse durante la segunda quincena del mes, en un contexto de rollover superior al 100% en la licitación de deuda.
Preguntas frecuentes sobre el Informe Monetario del BCRA de octubre 2026
¿Qué muestra el Informe Monetario del BCRA de octubre de 2026?
El Informe Monetario del BCRA de octubre de 2026 muestra que la base monetaria se contrajo 0,8% real mensual por segundo mes consecutivo y acumula una caída de 9,1% en el año. El crédito en pesos creció 1,1% real, el ITCRM se apreció 2,0% y las reservas brutas subieron a USD 48.565 millones.
¿Por qué subieron las reservas del BCRA en octubre de 2026?
Las reservas brutas del BCRA aumentaron USD 2.473 millones en octubre de 2026, hasta USD 48.565 millones, principalmente por las compras netas de divisas de la autoridad monetaria y por el aumento en el saldo de las cuentas de efectivo mínimo. Las reservas netas, en cambio, volvieron a terreno negativo, en torno a USD 830 millones.
¿Cuántos dólares compró el BCRA en octubre de 2026?
El BCRA compró USD 1.396 millones en el mercado oficial en octubre de 2026 y acumula compras netas de divisas por USD 15.977 millones en el año. Las compras se dan en la fase de re-monetización del programa monetario iniciada en enero, con bandas cambiarias que se ajustan cada mes según la inflación (IPC T-1).
¿Cómo afectaron las elecciones en Brasil al tipo de cambio real del peso?
La depreciación del real tras las elecciones presidenciales en Brasil apreció el peso en términos reales: el 26 de octubre de 2026 el ITCRB con Brasil cayó 7,1% y el ITCRM 1,5%. Entre el 25 y el 31 de octubre, Brasil explicó 2,3 p.p. de la apreciación de 2,4% del ITCRM, dada su ponderación de 27,7% en el índice.
¿Qué pasó con el crédito en pesos y en dólares en octubre de 2026?
En octubre de 2026 el crédito en pesos al sector privado creció 1,1% real mensual, con todas las líneas en positivo y comerciales e hipotecarios aportando 0,7 p.p., aunque cayó 1,4% interanual por tercer mes seguido. El crédito en dólares alcanzó USD 26.084 millones, creció 42% interanual y se ubica en máximos históricos.