
Recaudación de octubre: resultado positivo, aunque impulsado por factores puntuales.
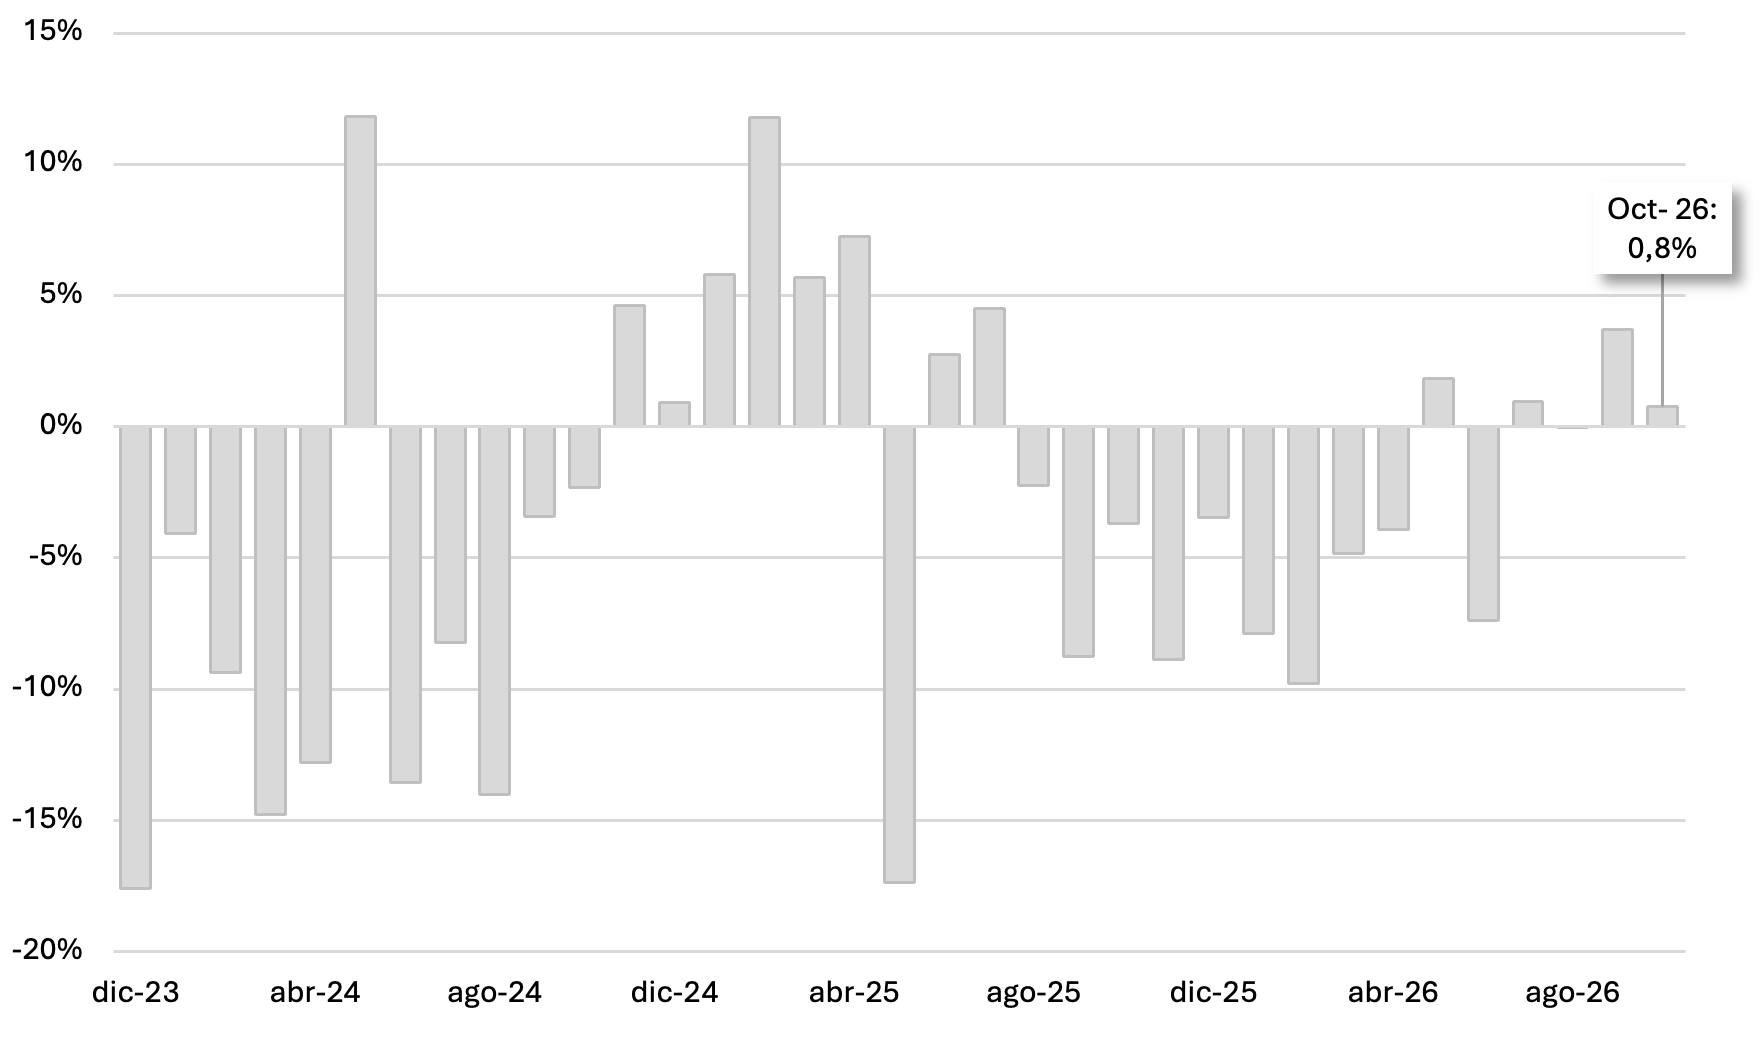
- +0,8%Suba real interanual de la recaudación tributaria en octubre de 2026, segundo mes consecutivo positivo
- 21,6Billones de pesos de recaudación tributaria en octubre de 2026
- −2,7%Variación real de la recaudación acumulada en 2026 frente al mismo período de 2025
La recaudación tributaria alcanzó en octubre los ARS 21,6 billones, con una suba real interanual del 0,8%. De este modo, se ubicó por segundo mes consecutivo en terreno positivo y registró el cuarto dato positivo en lo que va del año. En el acumulado anual, los ingresos alcanzaron los ARS 214 billones a precios constantes, lo que representa una caída real interanual del 2,7% frente al mismo período de 2025. Esta contracción se viene moderando desde el inicio del tercer trimestre.
Fuente: Elaboración propia en base a ARCA e INDEC
El desempeño del mes estuvo explicado, en parte, por la recaudación vinculada a los Derechos de Exportación, que se vio favorecida por una baja base de comparación. Esto responde al adelantamiento de exportaciones hacia septiembre del año anterior, cuando se redujeron transitoriamente al 0% las alícuotas de determinados productos del complejo agroexportador, entre los que se destacan la soja, el trigo y el maíz. Este esquema derivó en menores niveles de exportaciones y pagos de derechos durante los meses posteriores.
En cuanto al frente interno, el impuesto a las Ganancias fue el tributo que más aportó a la suba del mes. Esto respondió principalmente a un cambio en el calendario de pagos, ya que en octubre ingresó el segundo anticipo del período fiscal 2026.
Por otro lado, los recursos de la Seguridad Social presentaron su segunda variación real interanual positiva consecutiva, luego de diez meses de caídas.
| Concepto | Variación interanual |
|---|---|
| Total recaudación | 0,8% |
| DGI | 8,0% |
| IVA | -1,6% |
| Ganancias | 20,8% |
| DGA | -16,9% |
| IVA | -28,3% |
| Ganancias | -26,6% |
| DEX | 155,1% |
| Derechos de importación | -31,9% |
| Bienes Personales | -4,5% |
| Combustibles | 13,9% |
| Seguridad Social | 0,9% |
Desempeño por tributo: debilidad con mejoras transitorias
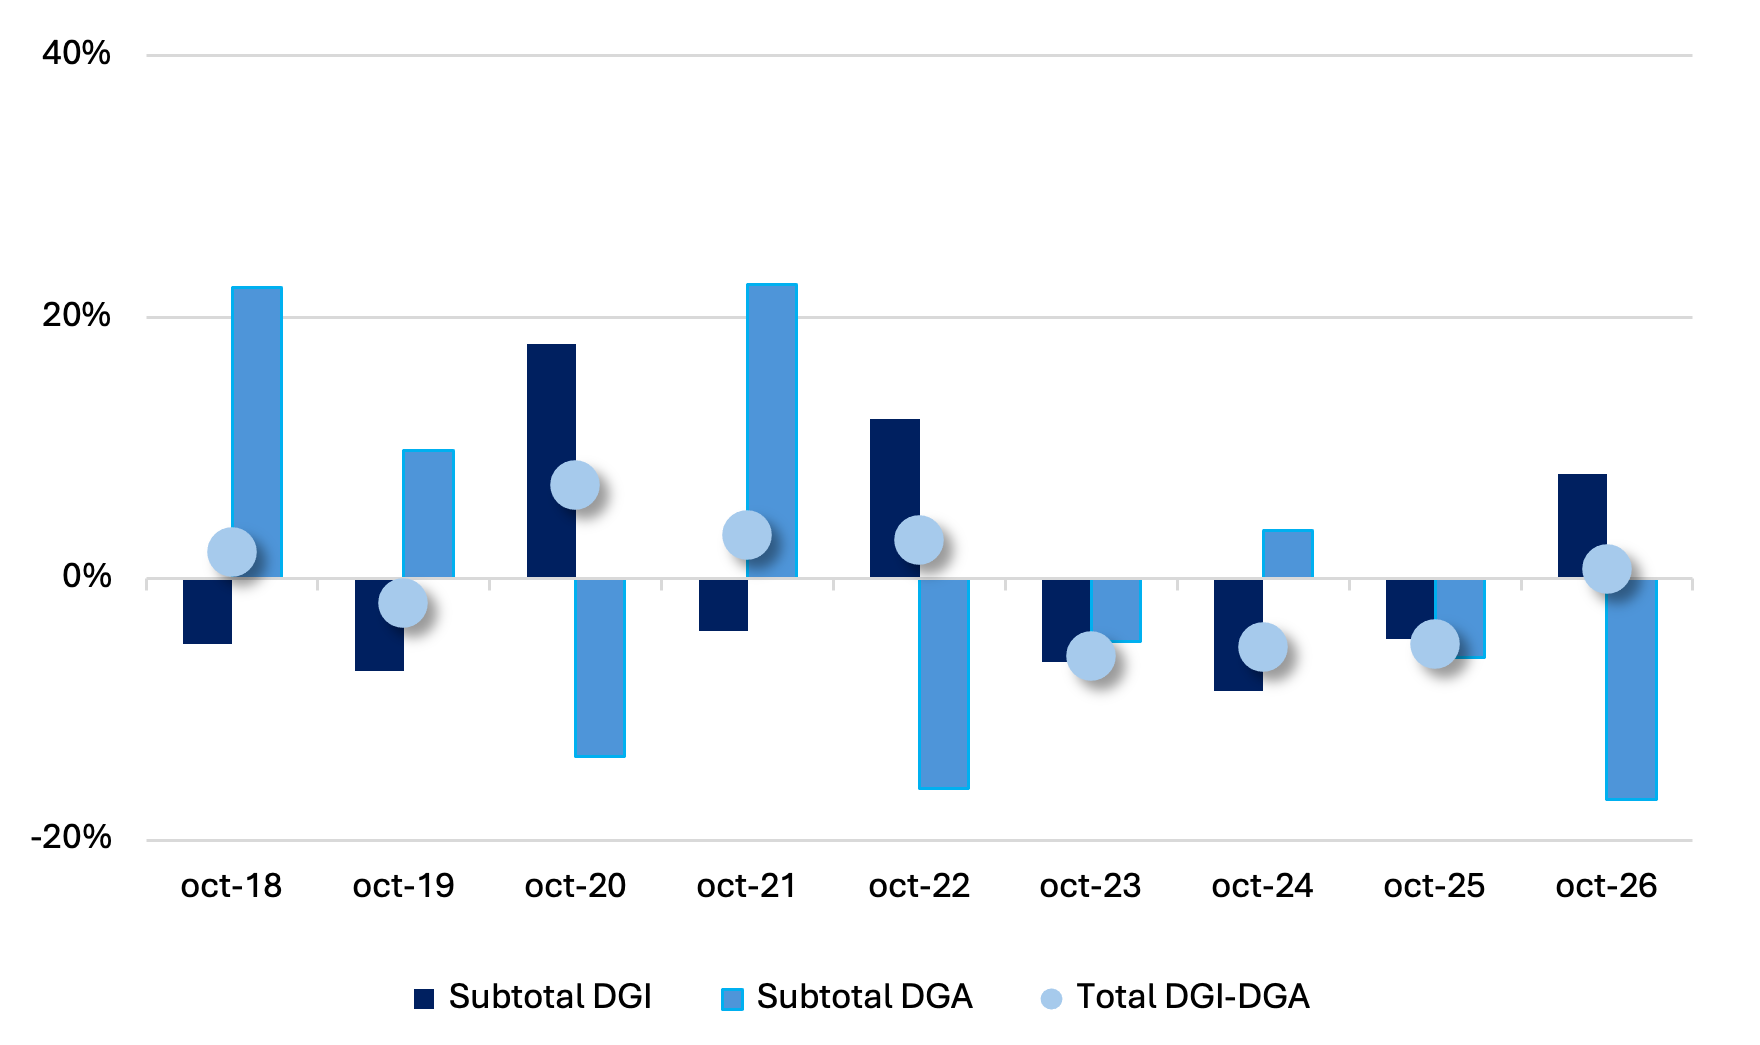
La recaudación asociada a la DGI se ubicó por cuarto mes consecutivo en terreno positivo, con un crecimiento real interanual del 8,0%. Sin embargo, la mejora estuvo concentrada principalmente en el impuesto a las Ganancias.
El IVA DGI, vinculado principalmente al consumo, se ubicó en terreno negativo, con una caída real interanual del 1,6%. De esta forma, volvió a mostrar un comportamiento heterogéneo, luego del crecimiento del 1,6% registrado en septiembre. Este desempeño respondió a mayores reafectaciones netas negativas, asociadas a una mayor utilización de saldos de IVA para cancelar otras obligaciones respecto del año previo.
Por su parte, el impuesto a las Ganancias registró una suba real interanual del 20,8%. Este resultado estuvo explicado principalmente por el ingreso del segundo anticipo del período fiscal 2026 para personas humanas. A ello se sumaron mayores anticipos de sociedades y personas humanas, asociados a un aumento del impuesto determinado para el período fiscal 2025, y reafectaciones netas positivas, que reflejan una menor utilización de saldos de Ganancias para cancelar otras obligaciones respecto del año previo. Por último, también incidió positivamente el incremento de las retenciones impositivas.
En cuanto a la recaudación vinculada a la DGA, registró una caída real interanual del 16,9%, acumulando quince meses consecutivos en terreno negativo. Al interior de esta dirección, la contracción fue generalizada, con excepción de los DEX. Tanto el IVA como Ganancias asociados al comercio exterior registraron caídas reales interanuales del 28,3% y 26,6%, respectivamente. En el caso del IVA, incidieron la elevada base de comparación, producto del aumento de las importaciones registrado en octubre de 2025, y un día hábil menos respecto del año previo.
Los Derechos de Exportación marcaron su tercera variación real interanual positiva en el año, con una suba del 155%. Este comportamiento respondió a la conjunción de varios factores positivos. En primer lugar, una baja base de comparación, dado que durante el año previo se habían adelantado exportaciones hacia los meses de junio, julio y septiembre como respuesta a la reducción transitoria al 0% de las alícuotas, lo que derivó en menores pagos de derechos durante los meses siguientes. En segundo lugar, incidió el aumento del precio promedio de los productos del complejo sojero, cerealero y de los hidrocarburos. Por último, contribuyó el incremento de las exportaciones de combustibles y minerales.
Por su parte, los Derechos de Importación registraron una caída real interanual del 31,9%, acumulando diez meses consecutivos en terreno negativo. Este desempeño respondió, en parte, a la cancelación de derechos de importación mediante créditos por la devolución del impuesto PAIS, a la existencia de un día hábil menos respecto del año anterior y a una elevada base de comparación, producto del adelantamiento de importaciones registrado en octubre de 2025 en un contexto de incertidumbre electoral.
Fuente: Elaboración propia en base a ARCA e INDEC
Entre los restantes componentes, Bienes Personales registró una caída real interanual del 4,5%, pese al ingreso del segundo anticipo de personas humanas correspondiente al período fiscal 2026. En contraposición, el impuesto a los Combustibles mostró un crecimiento real interanual del 13,9%, explicado por las actualizaciones del tributo.
Por su parte, los recursos de la Seguridad Social se ubicaron en terreno positivo por segundo mes consecutivo, luego de diez meses de caídas, con una suba real interanual del 0,9%. Este resultado se condice con la incipiente recuperación de los salarios en términos reales. Cabe destacar que continúa el beneficio establecido por el Régimen de Incentivos a la Formalización Laboral (RIFL), que dispone una alícuota reducida para los nuevos trabajadores que se incorporen al sector privado. También se encuentra vigente el régimen de Promoción de Empleo Registrado, que permite regularizar relaciones laborales no registradas o deficientemente registradas del sector privado, con beneficios fiscales y facilidades de pago.
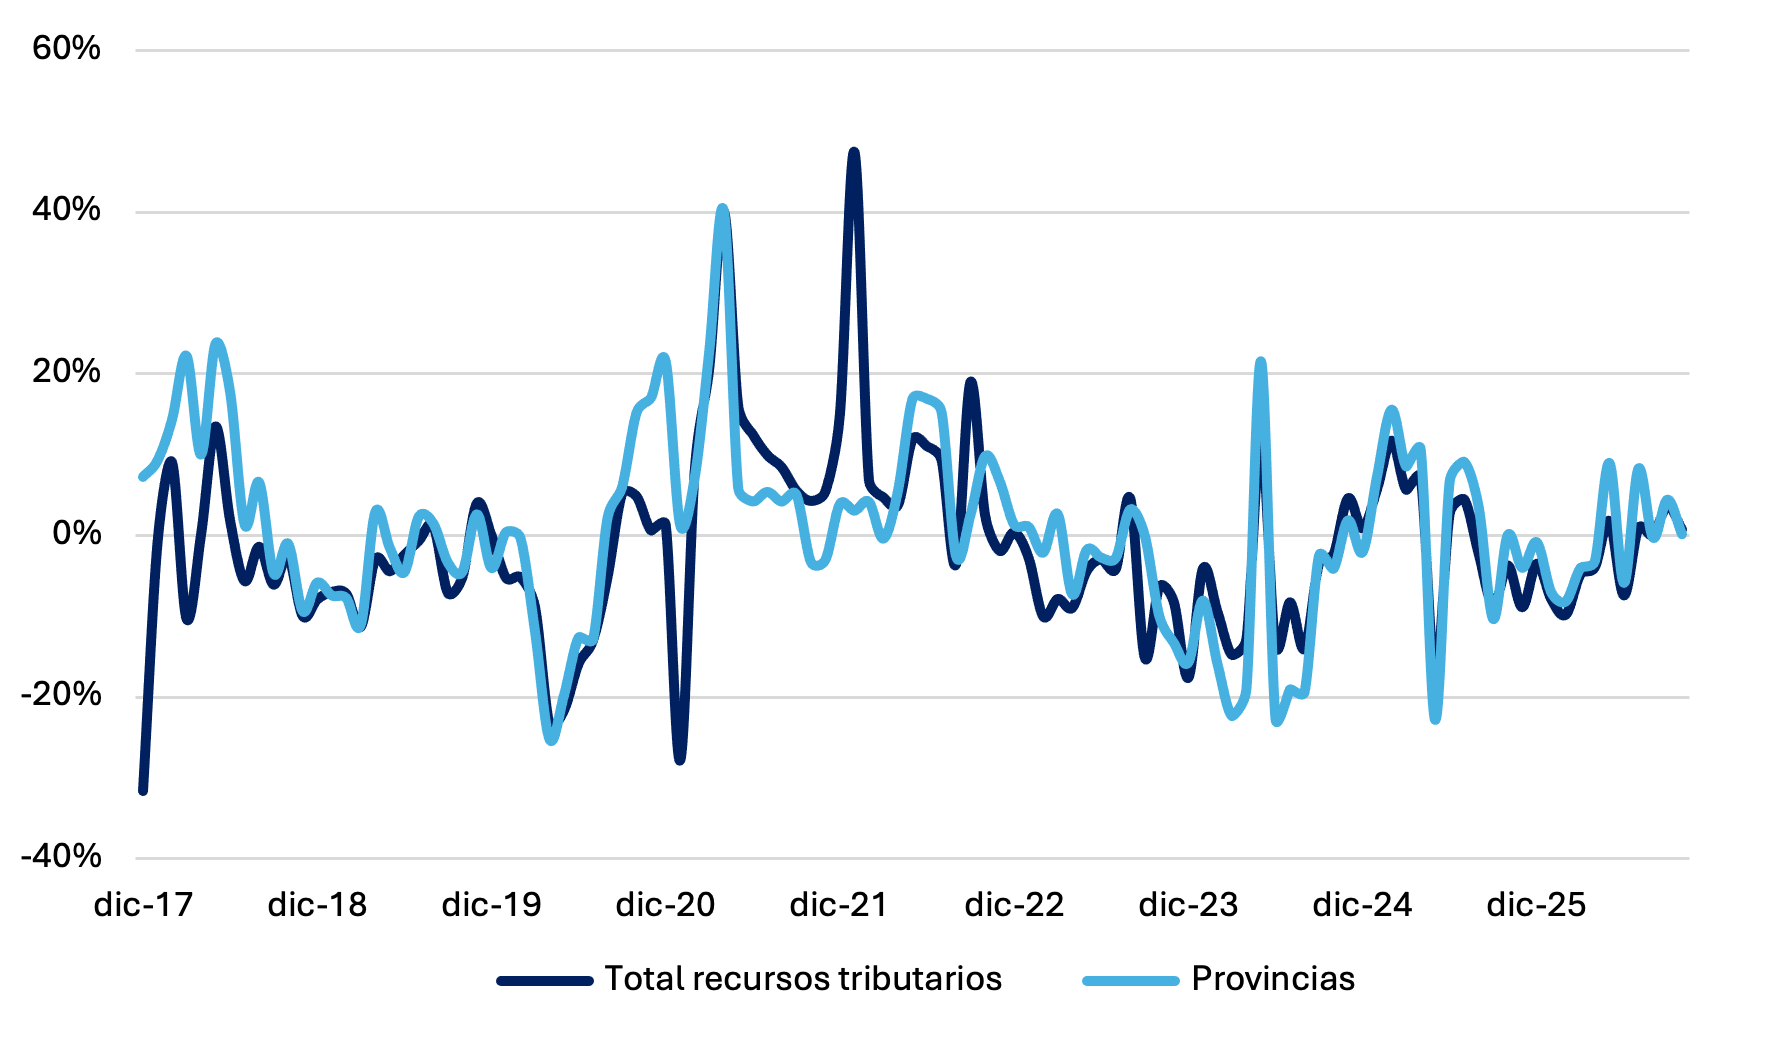
Las transferencias automáticas a provincias registraron un crecimiento real interanual del 0,1%, aunque todavía no muestran una tendencia clara.
Fuente: Elaboración propia en base a ARCA e INDEC
De esta forma, la recaudación tributaria registró en octubre su segundo crecimiento real interanual consecutivo, aunque el resultado continúa apoyándose principalmente en factores puntuales. Por un lado, la mejora de los Derechos de Exportación estuvo favorecida por una baja base de comparación, cuyo efecto comenzará a diluirse a medida que los ingresos se comparen contra un flujo de exportaciones y pagos de derechos más normalizado. Por otro lado, el desempeño de Ganancias respondió en buena medida al ingreso del segundo anticipo del período fiscal 2026, un factor asociado al calendario de pagos que no representa una fuente recurrente de crecimiento.
Hacia adelante, la posibilidad de sostener la recaudación en terreno positivo dependerá crecientemente de la evolución de los tributos vinculados al mercado interno. En este sentido, una recuperación más sostenida de la actividad económica será clave para fortalecer los ingresos tributarios y sostener la consistencia del ancla fiscal.
Preguntas frecuentes sobre la recaudación tributaria de octubre de 2026
¿Cuánto recaudó Argentina en octubre de 2026?
La recaudación tributaria de Argentina alcanzó ARS 21,6 billones en octubre de 2026, con una suba real interanual del 0,8%. Fue el segundo mes consecutivo en terreno positivo y el cuarto dato positivo del año. En el acumulado anual suma ARS 214 billones a precios constantes, un 2,7% real menos que en el mismo período de 2025.
¿Por qué subió la recaudación tributaria en octubre de 2026?
La recaudación tributaria subió 0,8% real en octubre de 2026 principalmente por factores puntuales. Los Derechos de Exportación crecieron 155,1% real por una baja base de comparación, tras el adelantamiento de exportaciones de 2025 con alícuotas transitoriamente en 0%. Ganancias aumentó 20,8% real porque ingresó el segundo anticipo del período fiscal 2026.
¿Cómo evolucionaron el IVA y la Seguridad Social en octubre de 2026?
En octubre de 2026, el IVA DGI, vinculado al consumo, cayó 1,6% real interanual por mayores reafectaciones netas negativas, luego de crecer 1,6% en septiembre. Los recursos de la Seguridad Social subieron 0,9% real, su segunda variación positiva consecutiva tras diez meses de caídas, en línea con la incipiente recuperación de los salarios reales.
¿Por qué cayó la recaudación aduanera (DGA) en octubre de 2026?
La recaudación de la DGA cayó 16,9% real interanual en octubre de 2026, con quince meses consecutivos en baja. El IVA y Ganancias del comercio exterior bajaron 28,3% y 26,6%, y los Derechos de Importación 31,9%, por una elevada base de comparación, un día hábil menos y créditos por la devolución del impuesto PAIS.
¿De qué depende la recaudación tributaria en los próximos meses?
Tras octubre de 2026, sostener la recaudación tributaria en terreno positivo dependerá cada vez más de los tributos del mercado interno. El efecto de la baja base de los Derechos de Exportación tenderá a diluirse y el anticipo de Ganancias no es recurrente; una recuperación más sostenida de la actividad será clave para el ancla fiscal.