
Transportadora de Gas del Sur S.A.
- 269.100millones de ARS de EBITDA consolidado de TGS en el 3T26 (-6,2% interanual real), con margen del 50,5%
- 56%del EBITDA de TGS en el 3T26 provino de los negocios no regulados (Líquidos y Midstream), frente al 53% del 2T26
- 96%de la capacidad del proyecto de NGLs de TGS contratada bajo take or pay a 15 años; su ingreso al RIGI se oficializó el 13-nov-2026
En función de los resultados correspondientes al tercer trimestre de 2026 presentados por Transportadora de Gas del Sur S.A. (TGS o la Compañía de ahora en más), decidimos mantener nuestra recomendación de compra, recortando el precio objetivo a USD 30 por ADR desde USD 40, lo que representa una suba potencial del 48% con relación a su precio actual. La revisión del precio se debe a la presión sobre los volúmenes del segmento regulado que sufrió la Compañía este último trimestre, a las presiones en costos que presentó TGS en el segmento midstream y al leve ajuste a la baja de volúmenes exportados en su segmento de líquidos que impactaron en nuestras proyecciones y modelo de valuación.
| Ticker NYSE | TGS |
|---|---|
| ISIN NYSE | US8938702045 |
| Ticker BMV | TGSU2 |
| ISIN BYMA | ARP9308R1039 |
| Recomendación | Comprar |
| Recomendación anterior | Comprar |
| Precio objetivo | USD 30,00 |
| Precio al 18-nov-2026 | USD 20,27 |
| Potencial de suba | 48% |
| Cap. de mercado | USD 4.580 MM |
| Rango de 52 semanas | USD 19,9 – USD 36,3 |
| Volumen promedio diario | 238.771 acciones |
| Última recomendación | 11 de agosto 2026 |
| Anuncio de Resultados 3T26 | 29 de octubre 2026 |
Producción y métricas operativas
Durante el 3T26, TGS presentó resultados mixtos, con caídas interanuales de facturación en términos reales en sus tres segmentos. Fue el primer trimestre completo bajo la reconfiguración del sistema de transporte y el de mayor aceleración de inversiones. El hecho más relevante, no obstante, fue la aprobación del ingreso al RIGI del proyecto de NGLs oficializada el 13 de noviembre, que ya cuenta con el 96% de su capacidad contratada bajo acuerdos take or pay a 15 años.
En el segmento de Transporte de Gas Natural, los ingresos alcanzaron ARS 196.500 millones, una baja interanual del 6,8% en términos reales. El EBITDA del segmento cayó a ARS 117.800 millones desde ARS 141.500 millones del 3T25 (-16,7%), con un margen que pasó del 67% al 60%. Los aumentos tarifarios aportaron ARS 58.400 millones y compensaron el efecto negativo de la inflación de ARS 51.600 millones. La caída se explicó por menores ingresos por contratos firmes y servicios interrumpibles, que restaron ARS 20.900 millones, y por mayores gastos de mantenimiento por ARS 6.300 millones. Las entregas promedio bajaron a 78,8 MMm3/d desde 86,7 MMm3/d (-9%), mientras que la capacidad firme promedio subió a 92,6 MMm3/d desde 89,6 MMm3/d, por lo que los contratos firmes pasaron a explicar el 84% de los ingresos del segmento. El management señaló que los pequeños ajustes tarifarios mensuales solo compensarán parcialmente el efecto inicial, y que espera recuperar los ingresos perdidos dentro del período tarifario que finaliza en 2030.
En el negocio de Producción y Comercialización de Líquidos, el EBITDA del segmento creció a ARS 83.600 millones desde los ARS 69.400 millones del 3T25 (+20,5%), aun con menores volúmenes. Se despacharon 292.553 toneladas, un 3% menos que en el 3T25 y un 11% menos que en el 2T26, caída concentrada en exportaciones (ver Gráfico nro. 2). La mejora se explicó por los mayores precios internacionales de referencia del GLP y la gasolina natural, en el marco del conflicto en Medio Oriente, que sumaron ARS 40.900 millones, y por un menor precio promedio del gas natural (USD 3,1 por millón de BTU vs. USD 3,4 del año anterior). Estos efectos fueron parcialmente compensados por un efecto monetario negativo de ARS 21.000 millones y menores volúmenes y precios del etano. El margen EBITDA del segmento se ubicó en 36%, frente al 29% del 3T25 (ver Gráfico nro. 3).
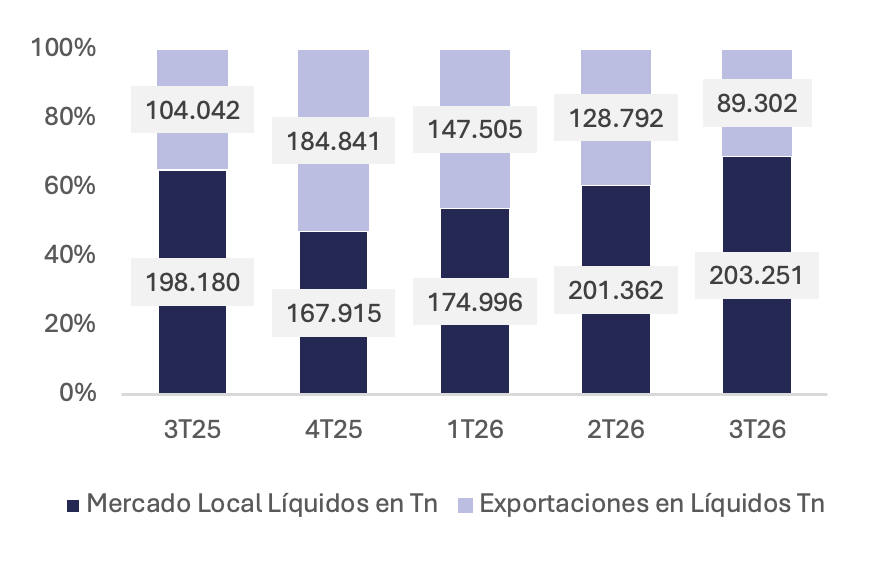
Fuente: Elaboración propia en base a información brindada por la Compañía.
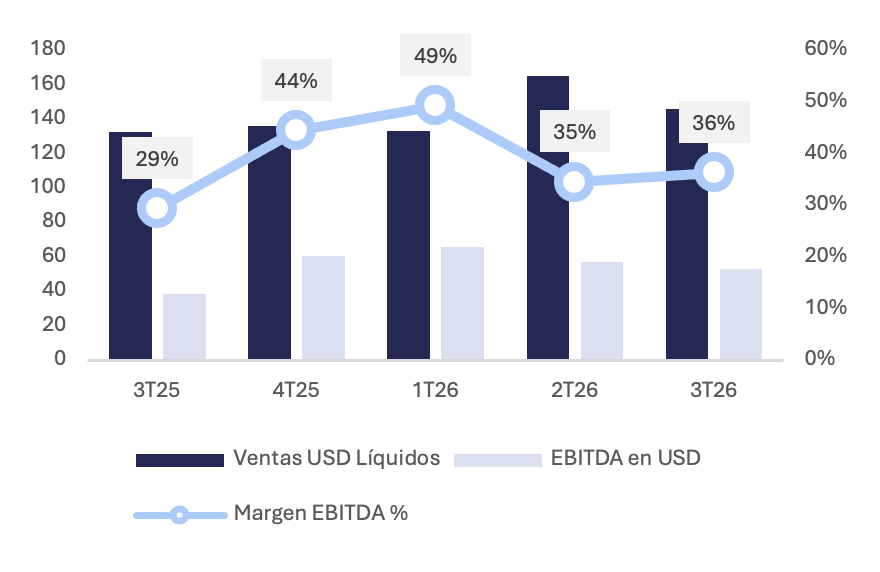
Fuente: Elaboración propia en base a información brindada por la Compañía
El segmento de Midstream y Telecomunicaciones registró ingresos por ARS 110.400 millones (-9,4% interanual) y un EBITDA de ARS 67.800 millones (-17,0%), con un margen del 61% frente al 67% del 3T25. Los servicios de midstream en Vaca Muerta aportaron ARS 13.800 millones adicionales, apalancados en una capacidad firme de acondicionamiento en Tratayén que subió a 26,9 MMm3/d desde 22,6 MMm3/d (+19%). Sin embargo, al facturar en dólares, el segmento sufrió un efecto monetario negativo de ARS 20.800 millones, dado que la inflación (33,4% interanual) superó ampliamente a la depreciación (12,5%). Con Tratayén operando cerca del 96% de su capacidad nominal de 28 MMm3/d y un gas cada vez más rico, la Compañía sumaría una segunda planta de estabilización. Además, firmó con Pampa Energía un acuerdo a 15 años para un nuevo gasoducto de captación en Vaca Muerta que liberará capacidad en la infraestructura existente para abastecer al proyecto de NGLs.
Ventas en el mercado doméstico e internacional
Los ingresos consolidados del 3T26 totalizaron ARS 532.500 millones, una baja interanual del 6,5% en términos reales. A diferencia de trimestres anteriores, la caída se repartió casi en tercios entre los segmentos; Transporte restó ARS 14.400 millones por menor volumen, Midstream ARS 11.400 millones y Líquidos ARS 10.900 millones, estos dos últimos afectados por facturar en dólares en un contexto de apreciación real del peso. De la totalidad de toneladas despachadas, un 31% fueron exportadas y un 69% se destinaron al mercado local (ver Gráfico nro. 2). La proporción exportada fue menor al 46% promedio de los últimos tres trimestres.
EBITDA y márgenes
El EBITDA consolidado alcanzó ARS 269.100 millones en el 3T26, una caída del 6,2% frente al 3T25 en términos reales. El margen EBITDA se ubicó en 50,5%, estable en la comparación interanual y por debajo del 52,0% del 2T26 (ver Gráfico nro. 1). La moderación secuencial se explica principalmente por la menor rentabilidad del segmento regulado y por el efecto monetario negativo sobre los negocios dolarizados. El resultado neto fue de ARS 110.500 millones (-26,1% interanual), afectado además por un peor resultado financiero (pérdida de ARS 24.500 millones frente a ARS 6.500 millones del 3T25). Los negocios no regulados generaron el 56% del EBITDA total de la Compañía, frente al 53% del 2T26, una proporción que el Management considera estructural aun con el segmento de transporte plenamente normalizado (ver Gráfico nro. 4). En los primeros nueve meses del año, los ingresos crecieron 6,7%, el resultado operativo 16,4% y el resultado neto 17,6%, impulsados por el salto de Líquidos del primer semestre.
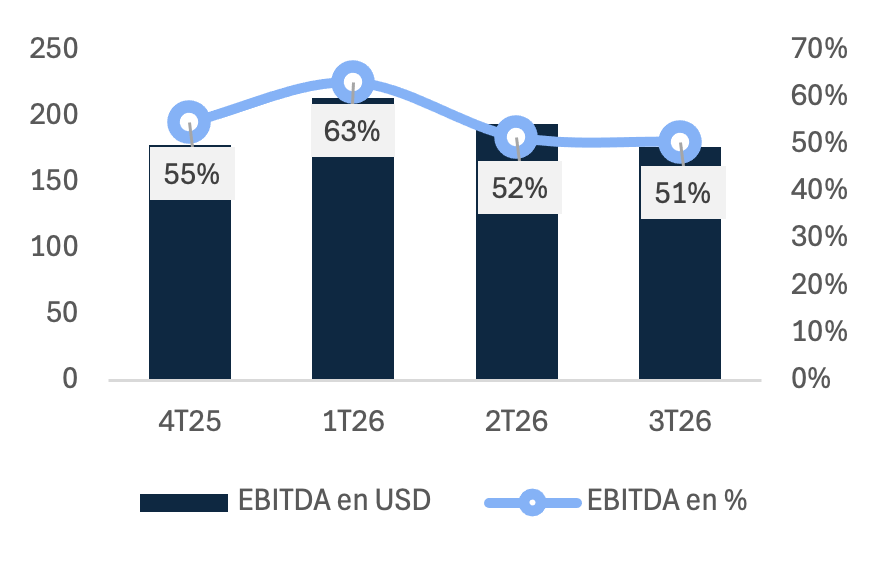
Fuente: Elaboración propia en base a información brindada por la Compañía
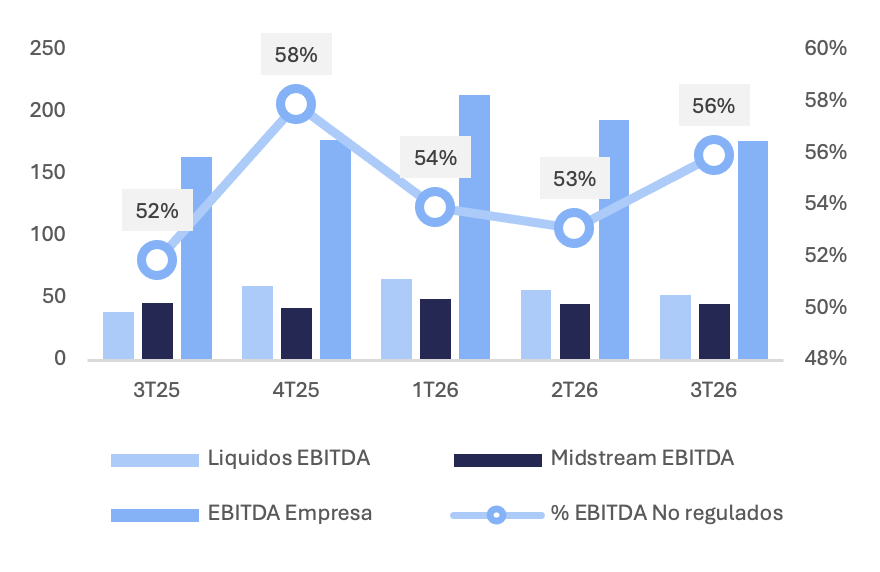
Fuente: Elaboración propia en base a información brindada por la Compañía
Apalancamiento y CAPEX
TGS mantiene una posición financiera sólida, aunque el ciclo de inversión ya empezó a consumir caja tal y como lo esperábamos. Al cierre de septiembre de 2026, la Compañía conservaba una caja neta de ARS 310.100 millones (cerca de USD 205 millones), por debajo de los USD 336 millones del 2T26, con una liquidez de USD 1.500 millones frente a una deuda financiera de USD 1.300 millones. El CAPEX del trimestre fue de ARS 526.500 millones, y el flujo de caja libre resultó negativo en ARS 229.900 millones. La brecha se financió con nueva deuda por cerca de USD 179 millones y con el cobro de la segunda cuota de prepago de los clientes que contrataron capacidad firme en la ampliación del GPM, por aproximadamente USD 103 millones. El Management reiteró que no planea distribuir dividendos en el futuro próximo, pero mejoró su guía de apalancamiento. El pico de deuda neta sobre EBITDA se ubicaría por debajo de 2,5x (desde 3x), lejos del límite de 3,5x que establecen los prospectos de sus obligaciones negociables.
Respecto al CAPEX, la guía para la ampliación del GPM (Perito Moreno) subió a USD 500 millones en 2026, con unos USD 360 millones ya ejecutados a septiembre y la entrada en servicio prevista para el 1 de mayo de 2027. El regulador aprobó la asignación de los 9 MMm3/d restantes, completando los 14 MMm3/d de la ampliación, y la Compañía solicitó sumar otros 4,5 MMm3/d por unos USD 100 millones, pendientes de aprobación de la Secretaría de Energía.
Para el Proyecto Integral de NGLs, cuya inversión bajo el RIGI asciende a USD 3.200 millones, el nuevo cronograma prevé USD 400 millones en 2026, USD 1.100 millones en 2027, USD 1.100 millones en 2028 y el remanente entre 2029 y el primer trimestre de 2030, cuando se espera su entrada en operación. A esto se suman nuevas inversiones por unos USD 250 millones para el gasoducto de captación para Pampa Energía (cerca de USD 190 millones) y la planta de estabilización en Tratayén (unos USD 60 millones).
En materia de financiamiento, TGS se encuentra en negociaciones avanzadas con un sindicato de bancos por un préstamo de USD 1.400 millones para el proyecto de NGLs, con cierre esperado en diciembre. El préstamo contará con garantías de TGS, por lo que se consolidará en su endeudamiento neto. Adicionalmente, la Compañía espera recuperar a través del seguro alrededor de USD 50 millones de gastos asociados a las reparaciones debido a la inundación del Complejo Cerri hacia el 1T27.
Conclusión
Consideramos que la valuación actual de TGS todavía no incorpora plenamente el salto de escala que implica el proyecto de NGLs ni el aporte de la ampliación del GPM desde mayo de 2027. Según el plan estratégico presentado por la Compañía, el proyecto de NGLs aportaría entre USD 600 y 700 millones de EBITDA anual, un valor comparable al EBITDA consolidado actual. Sin embargo, el trimestre también mostró los costos de esta transformación con un flujo de caja libre negativo que se extenderá hasta 2030, una mayor dependencia del financiamiento externo de cara al ciclo electoral de 2027 y un negocio regulado que perdió volumen tras la reconfiguración del sistema.
Mantenemos nuestra recomendación de compra para TGS, con un precio objetivo de USD 30 por ADR, una revisión a la baja desde los USD 40 respecto a nuestro informe anterior. A la vez, TGS continúa dejando de ser exclusivamente una transportista de gas regulada para convertirse en una plataforma integral de servicios de energía impulsada por Vaca Muerta.
Cabe aclarar que nuestro precio objetivo aún no incorpora plenamente los potenciales beneficios del proyecto NGLs, aunque son tenidos en cuenta, al menos en parte, a partir de la tasa de crecimiento a perpetuidad pronosticada.
| 3T26 | 2T 26 | T/T | 3T25 | A/A | |
|---|---|---|---|---|---|
| Ventas Totales | 376 | 374 | 1% | 359 | 5% |
| Transporte | 131 | 136 | -4% | 133 | -2% |
| Líquidos | 146 | 167 | -13% | 149 | -2% |
| Midstream | 73 | 70 | 4% | 77 | -5% |
| CapEx Total | 211 | 153 | 38% | 44 | 379% |
| Transporte | 66 | 57 | 16% | 14 | 378% |
| Líquidos | 2 | 4 | -40% | 4 | -33% |
| Midstream | 143 | 92 | 55% | 27 | 434% |
| EBIT | 129 | 151 | -15% | 145 | -11% |
| Transporte | 50 | 67 | -26% | 65 | -23% |
| Líquidos | 50 | 55 | -9% | 41 | 21% |
| Midstream | 29 | 30 | -3% | 39 | -24% |
| EBITDA | 170 | 195 | -13% | 181 | -6% |
| EPS | 0,46 | 0,61 | -25% | 0,63 | -27% |
| MMm³/d | Millones de metros cúbicos de gas natural por a |
|---|---|
| Mbbl/d | Miles de barriles de petróleo crudo por día |
| Mboe/d | Miles de barriles equivalentes de petróleo por a |
| Bbl | Barril de petróleo crudo |
| Boe | Barril equivalente de petróleo |
| Mtns. | Miles de Toneladas |
| MM | Millón |
| LNG/GNL | Gas Natural Licuado |
| GLP | Gas Licuado de Petróleo |
| HP | Caballos de fuerza |
| USD/tn | Dólares por tonelada |
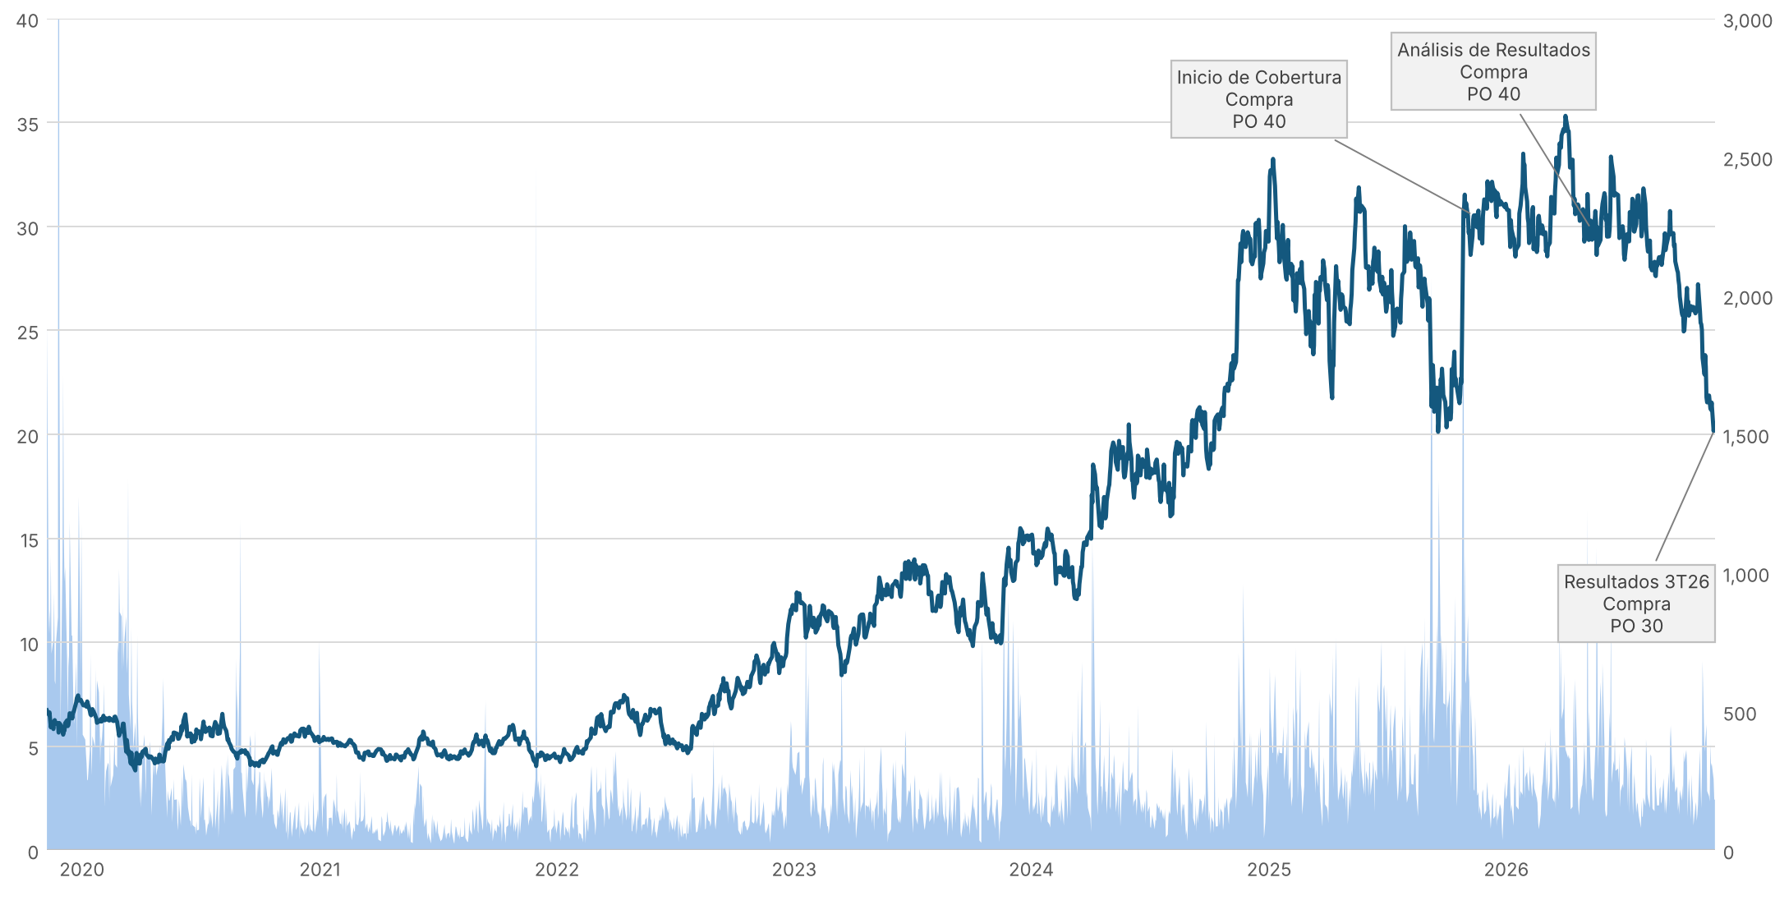
| Reporte | Recomendación | Fecha | Precio Objetivo | Precio spot al momento de publicación | Diferencia a PO al momento de publicación |
|---|---|---|---|---|---|
| Inicio de Cobertura | Compra | 12-nov-2025 | USD 40 | USD 30,53 | 31% |
| Análisis de Resultados 1T 2026 | Compra | 13-may-2026 | USD 40 | USD 29,36 | 36% |
| Análisis de Resultados 2T 2026 | Compra | 11-ago-2026 | USD 40 | USD 28,82 | 38% |
| Análisis de Resultados 3T 2026 | Compra | 20-nov-2026 | USD 30 | USD 20,27 | 48% |
Preguntas frecuentes sobre los resultados de TGS en el 3T26
¿Cómo fueron los resultados de TGS en el tercer trimestre de 2026?
En el 3T26, TGS registró ingresos consolidados por ARS 532.500 millones (-6,5% interanual en términos reales) y un EBITDA de ARS 269.100 millones (-6,2%), con un margen del 50,5%. El resultado neto bajó a ARS 110.500 millones (-26,1%) por un peor resultado financiero, y los negocios no regulados generaron el 56% del EBITDA.
¿Qué segmentos de TGS crecieron y cuáles cayeron en el 3T26?
En el 3T26, el único segmento de TGS que mejoró fue Líquidos: su EBITDA subió 20,5% interanual real, a ARS 83.600 millones, por mayores precios internacionales del GLP y la gasolina natural. Transporte de Gas Natural cayó 16,7%, a ARS 117.800 millones, y Midstream y Telecomunicaciones bajó 17,0%, a ARS 67.800 millones.
¿Qué es el proyecto de NGLs de TGS y cuándo entraría en operación?
El Proyecto Integral de NGLs de TGS es una inversión de USD 3.200 millones con ingreso al RIGI oficializado el 13 de noviembre de 2026 y el 96% de su capacidad contratada bajo acuerdos take or pay a 15 años. Entraría en operación en el primer trimestre de 2030 y, según la Compañía, aportaría USD 600-700 millones de EBITDA anual.
¿Cómo quedaron la caja y la deuda de TGS tras el 3T26?
Al cierre de septiembre de 2026, TGS tenía una caja neta de ARS 310.100 millones (cerca de USD 205 millones), liquidez de USD 1.500 millones y deuda financiera de USD 1.300 millones. Por el CAPEX, el flujo de caja libre del 3T26 fue negativo en ARS 229.900 millones; el pico de deuda neta sobre EBITDA quedaría por debajo de 2,5x.
¿Por qué Criteria bajó el precio objetivo de TGS a USD 30?
En su análisis del 3T26, publicado el 20 de noviembre de 2026, Criteria recortó el precio objetivo de TGS a USD 30 por ADR desde USD 40. La revisión responde a la presión sobre los volúmenes del segmento regulado, las presiones en costos en midstream y un leve ajuste a la baja de los volúmenes exportados de líquidos.