
Análisis (Gráfico) del Informe Monetario Mensual del BCRA
- −2,4%Variación real mensual de la base monetaria en septiembre de 2026
- 46.092Millones de dólares de reservas brutas del BCRA a fin de septiembre de 2026
- 14.581Millones de dólares de compras netas de divisas del BCRA acumuladas en 2026
1. Introducción
El objetivo del reporte es el de permitir el análisis de la evolución de las principales variables monetarias de manera amena y efectiva.
El presente análisis corresponde al Informe Monetario Mensual del BCRA del mes de septiembre de 2026.
El reporte consta de:
- Un gráfico al que llamamos, dada su relevancia, “Gráfico del mes”.
- Dieciséis gráficos más que ofrecen granularidad al análisis de las principales variables bajo estudio.
Todos los gráficos incluidos en el presente son de elaboración propia en base a datos publicados por el BCRA y el INDEC.
Por último, y a fin de cubrir las expectativas de lectores que buscan un acercamiento más tradicional al tema, ofrecemos una 2da. sección con un análisis narrativo de los eventos que marcaron el mes.
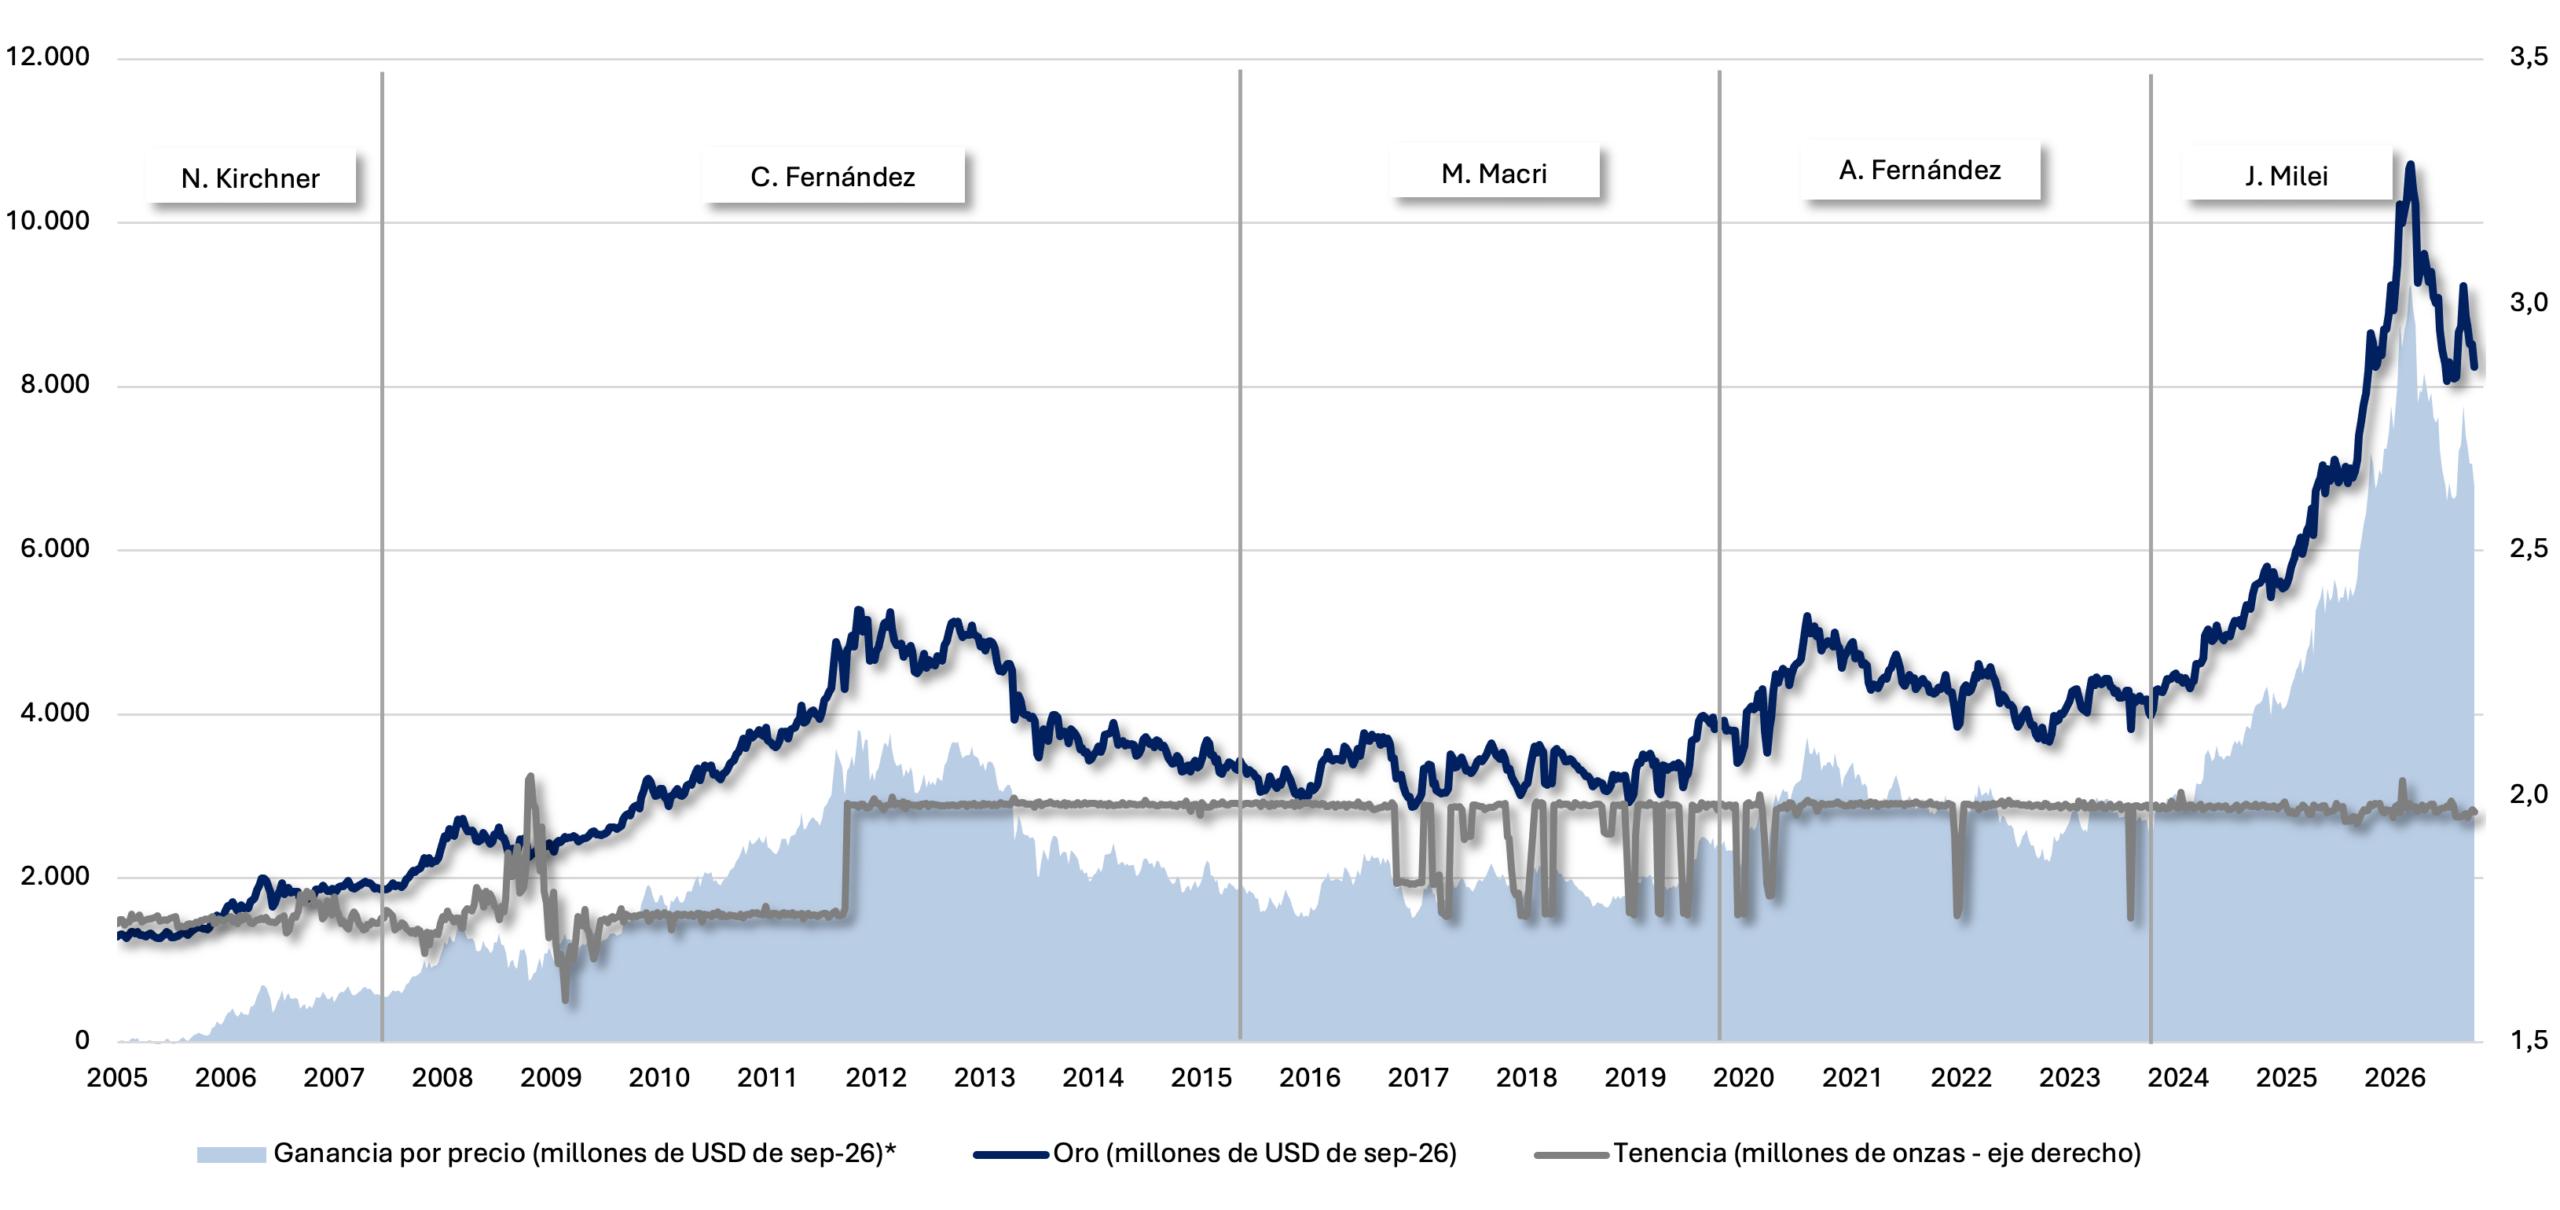
Fuente: Criteria en base a BCRA y precios internacionales del oro.
El valor de las tenencias de oro del BCRA, medido en dólares constantes de septiembre de 2026, alcanzó un máximo de USD 10.711 millones en febrero y descendió a USD 8.237 millones a fines de septiembre, en un contexto de fluctuaciones del precio internacional del metal. La tenencia física se mantuvo prácticamente inalterada desde 2005, con una única incorporación relevante en septiembre de 2011, cuando pasó de 1,77 a 1,98 millones de onzas. Las caídas transitorias de la cantidad de oro registradas entre 2016 y 2023 se revirtieron posteriormente y son consistentes con operaciones financieras del BCRA orientadas a mejorar el rendimiento de las reservas. Con la cantidad de onzas estable, de los USD 8.237 millones actuales, unos USD 6.779 millones (82%) corresponden a la suba del precio del oro desde 2005.
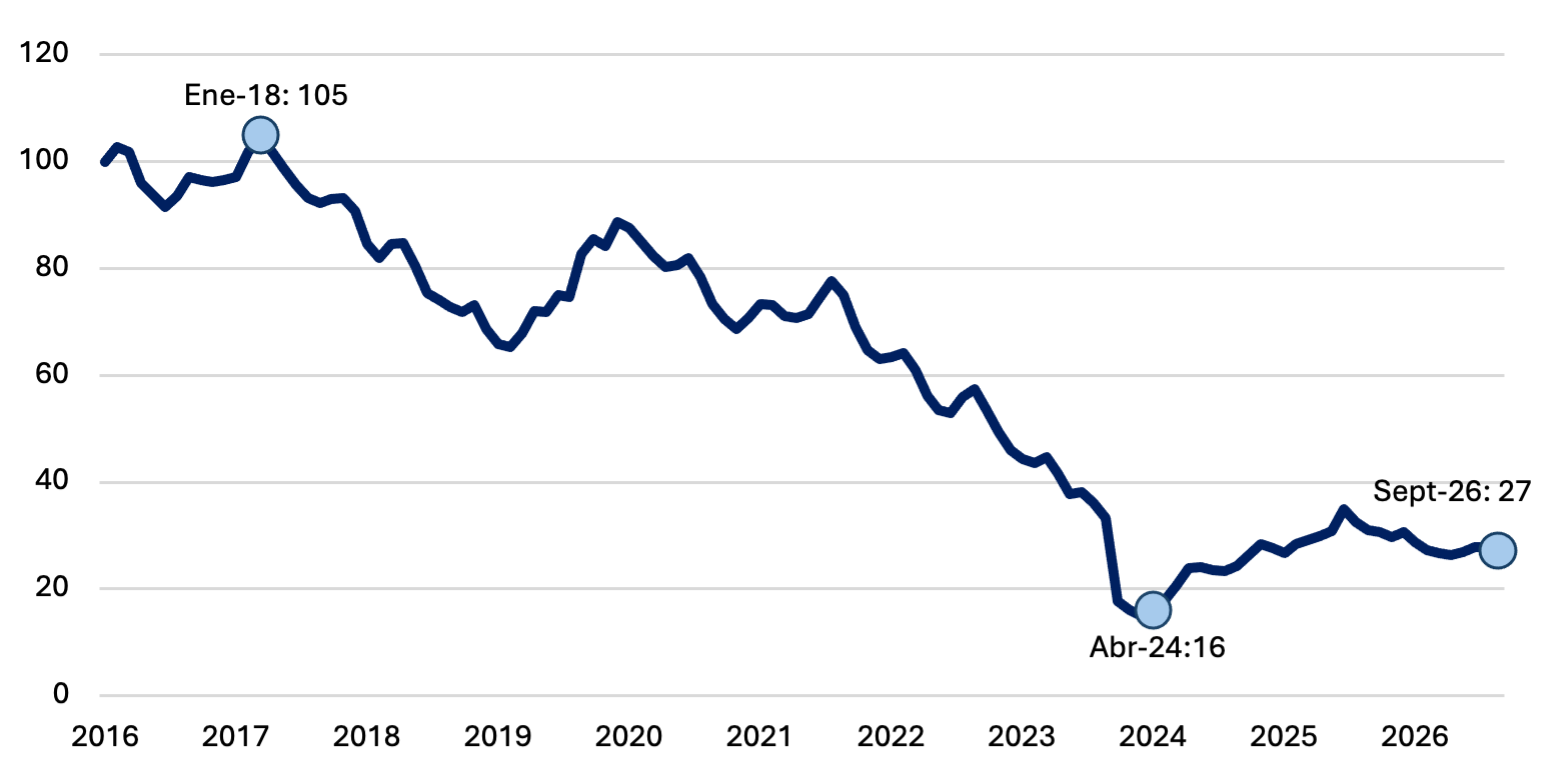
En septiembre, la base monetaria se contrajo un 2,4% real mensual interrumpiendo el crecimiento observado el trimestre previo. Con este resultado, la caída acumulada anual se ubica en 11%. En términos del PIB se ubicó en 4,0%, en línea con los niveles presentados los meses previos.
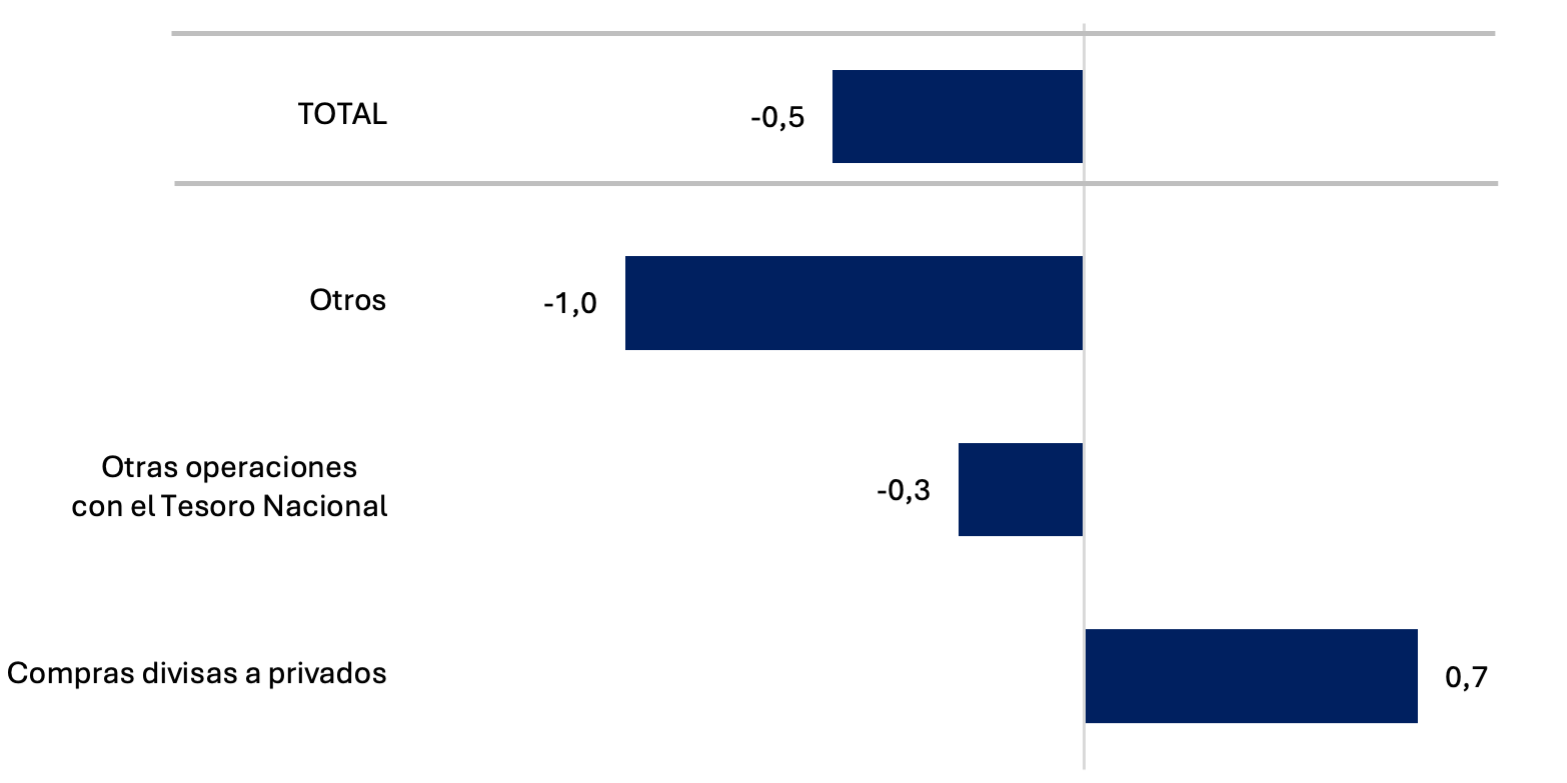
La base monetaria se contrajo en ARS 0,5 billones, producto de una inyección de ARS 0,7 billones por la compra de divisas al sector privado. Mientras que las operaciones del BCRA en el mercado abiertoy REPOS retiraron ARS 1,0 billones.
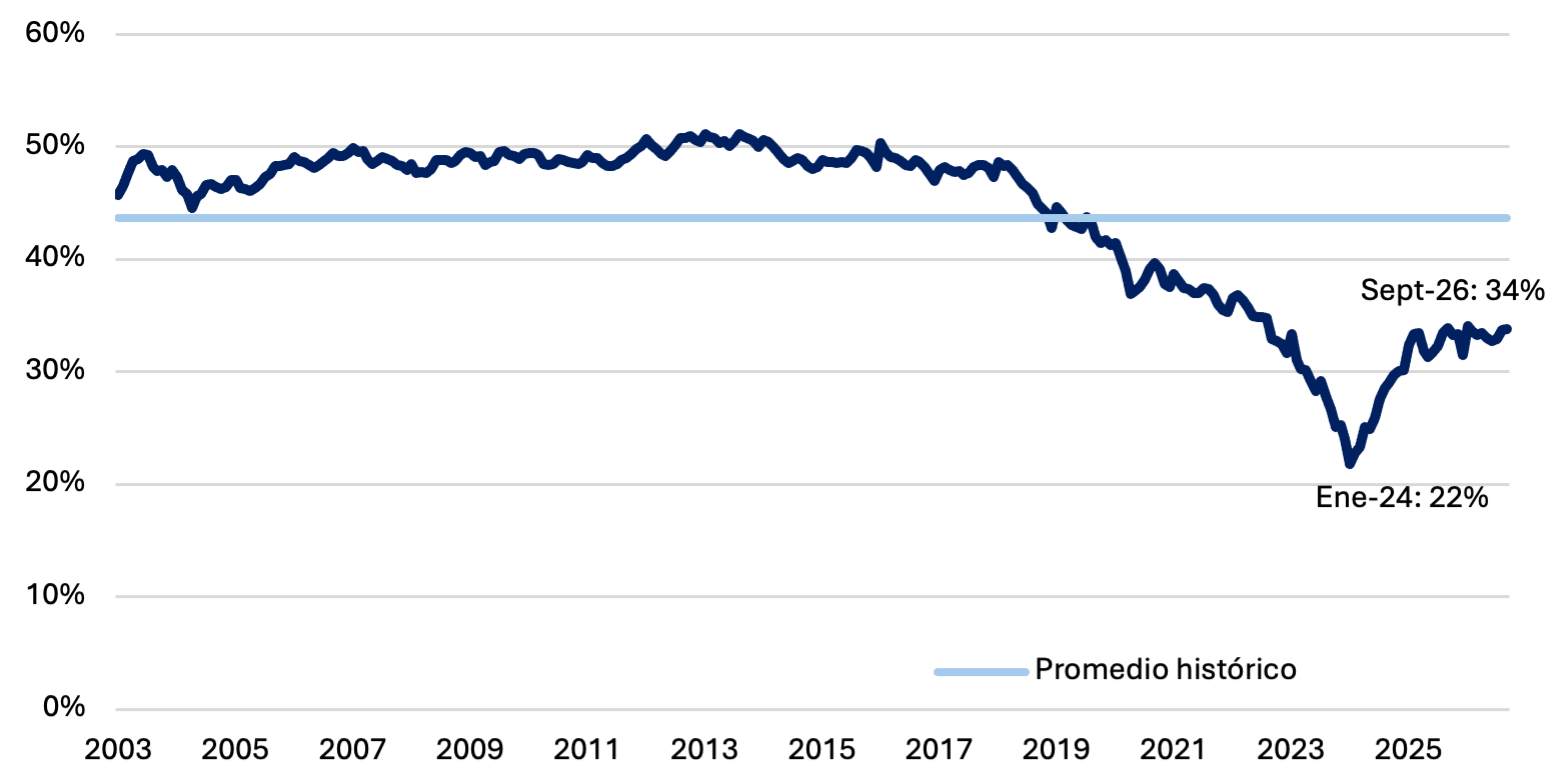
La relación entre el circulante y los depósitos a la vista se ubicó en 34%. Si bien se observa cierto estancamiento, se mantiene por encima del piso registrado en enero de 2024, aunque aún muy por debajo del promedio histórico, que se ubica en 45%.
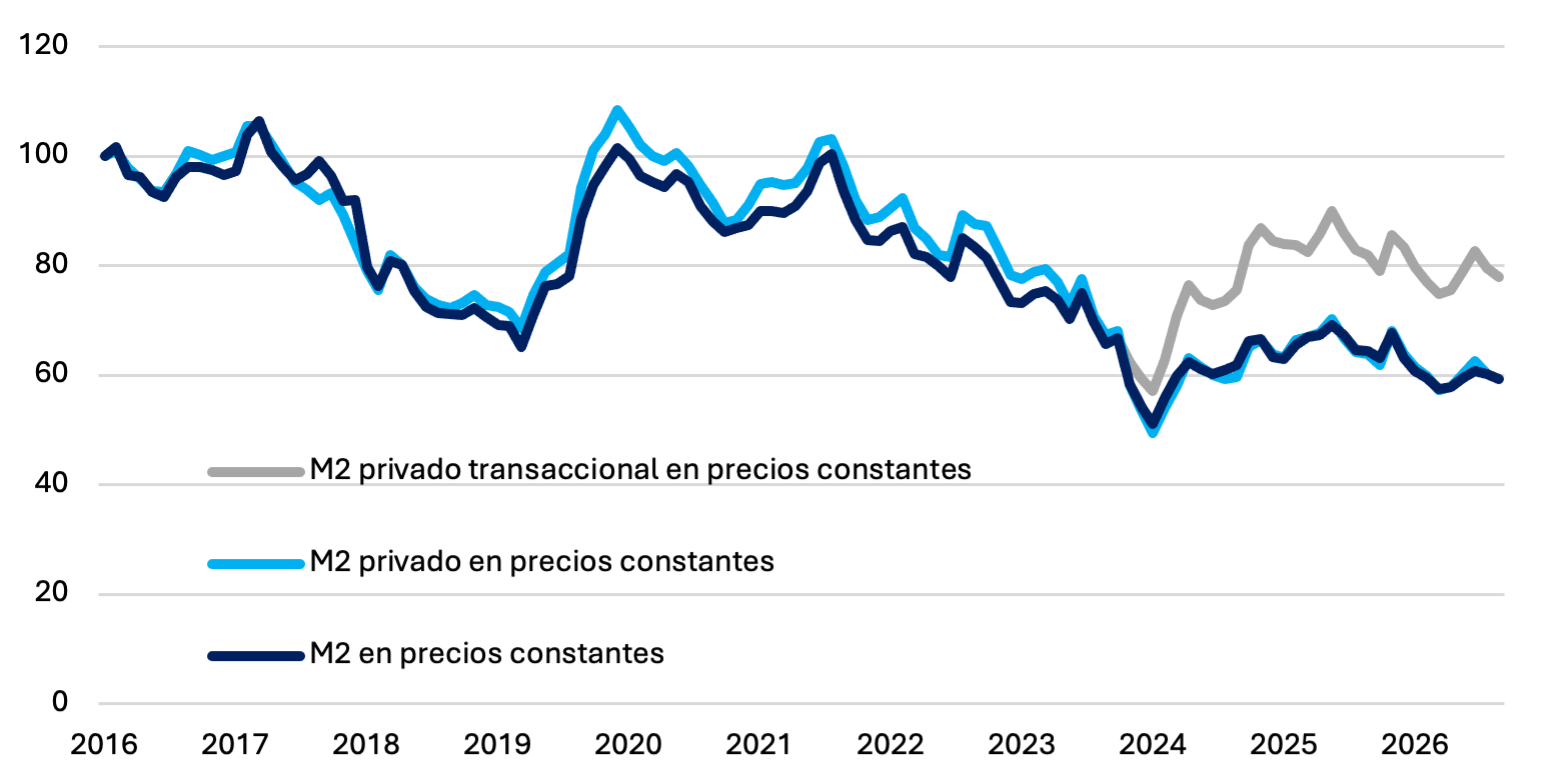
En septiembre, el M2 se expandió ARS 0,5 billones en términos nominales, lo que se traduce en una contracción del 1,3% en términos reales. En la misma línea se ubicaron el M2 privado transaccional y M2 privado que cayeron 2,2% y 1,7% respectivamente.
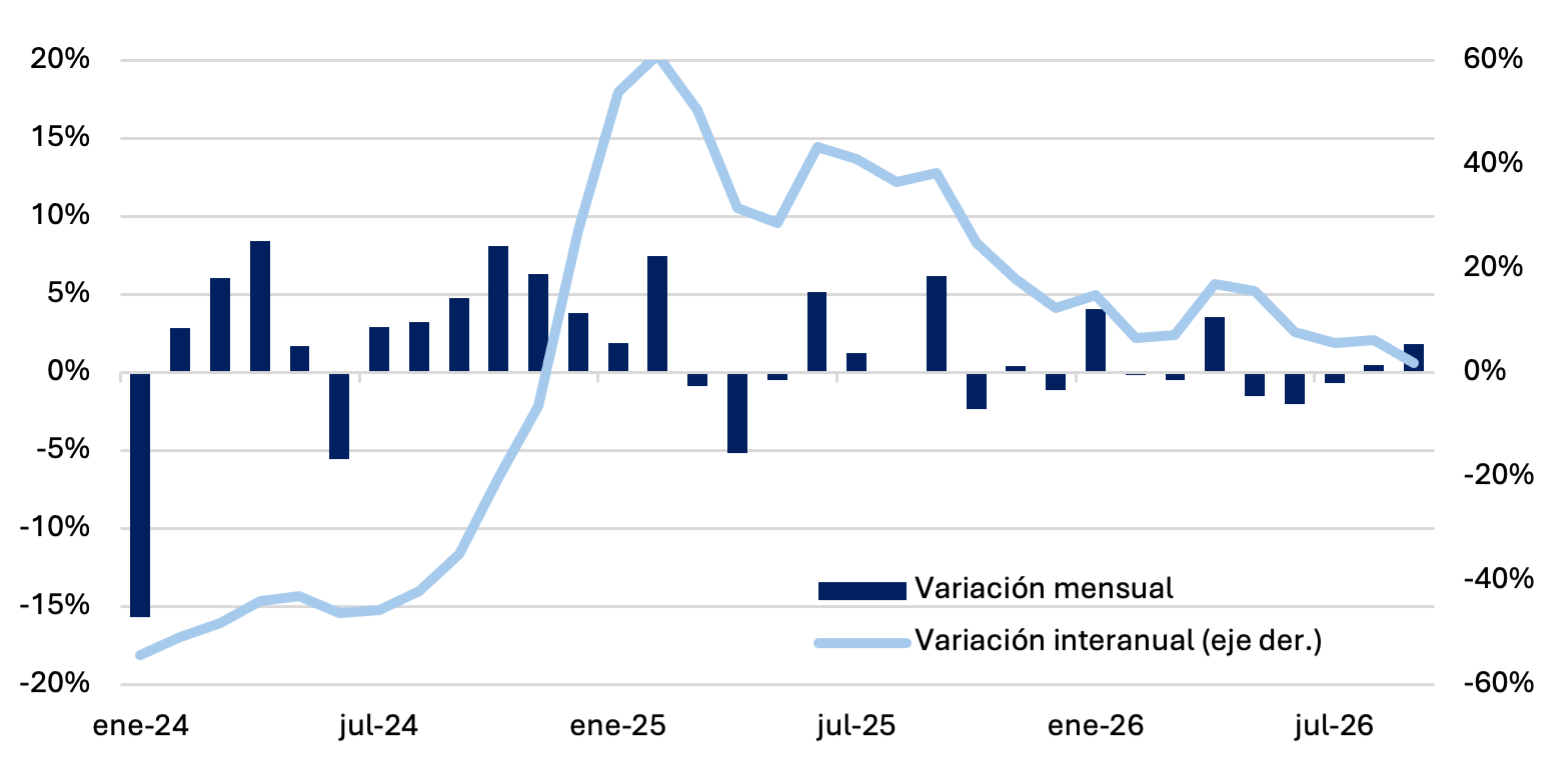
En septiembre, los plazos fijos en pesos se expandieron un 1,8% en términos reales, consolidando el desempeño del mes previo. En la comparación interanual crecieron en torno al 2%, moderándose frente a los máximos observados en 2025. El promedio de los últimos tres meses muestra una disminución en el ritmo de crecimiento de los mismos, en torno al 4,6%.
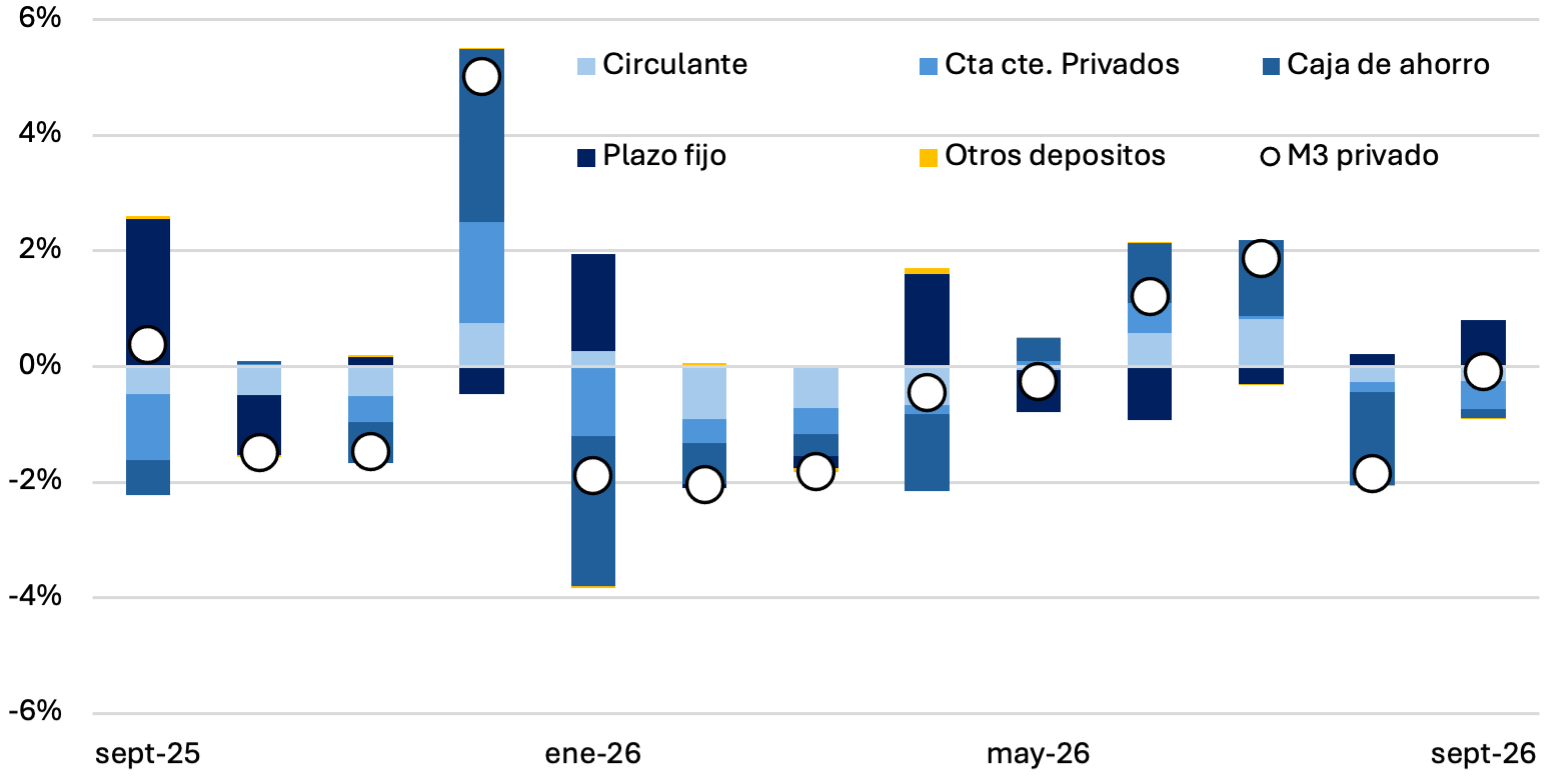
El M3 privado registró en septiembre una contracción del 0,1% en términos reales. El comportamiento de las variables fue negativo en su totalidad excluyendo a los plazos fijos que aportaron 0,8 p.p. Este mes se destacó la caída de las cuentas corrientes y el circulante que aportaron 0,5 p.p y 0,2 p.p respectivamente a la caída.
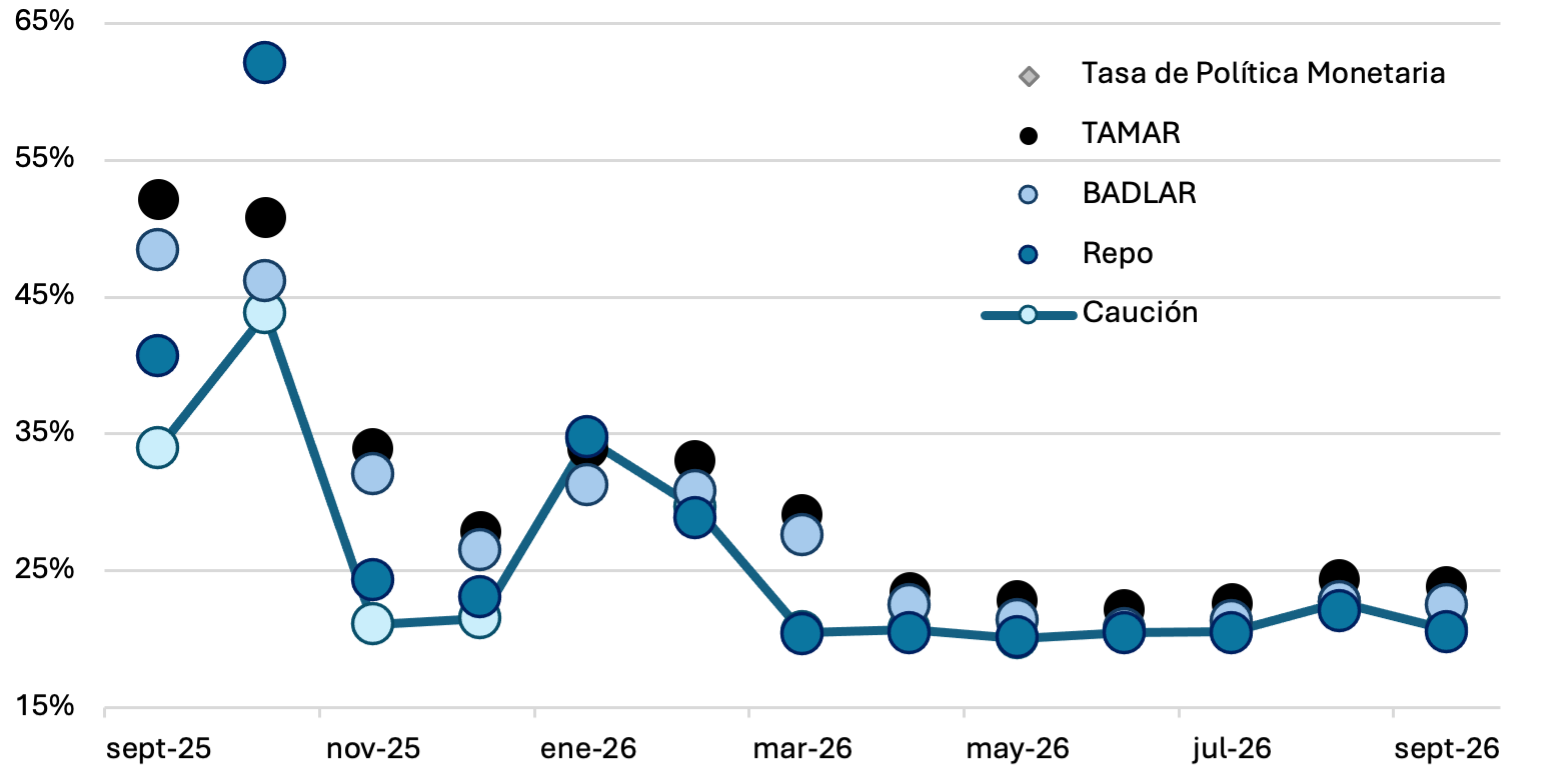
Las tasas se mantuvieron estables durante septiembre, con una tendencia bajista tanto en las tasas de depósito (TAMAR y BADLAR) que se contrajeron en promedio 0,4 p.p, como en las tasas de corto plazo (caución y repo) en las cuales la baja fue más pronunciada, ubicándose en torno al 20,6% TNA.
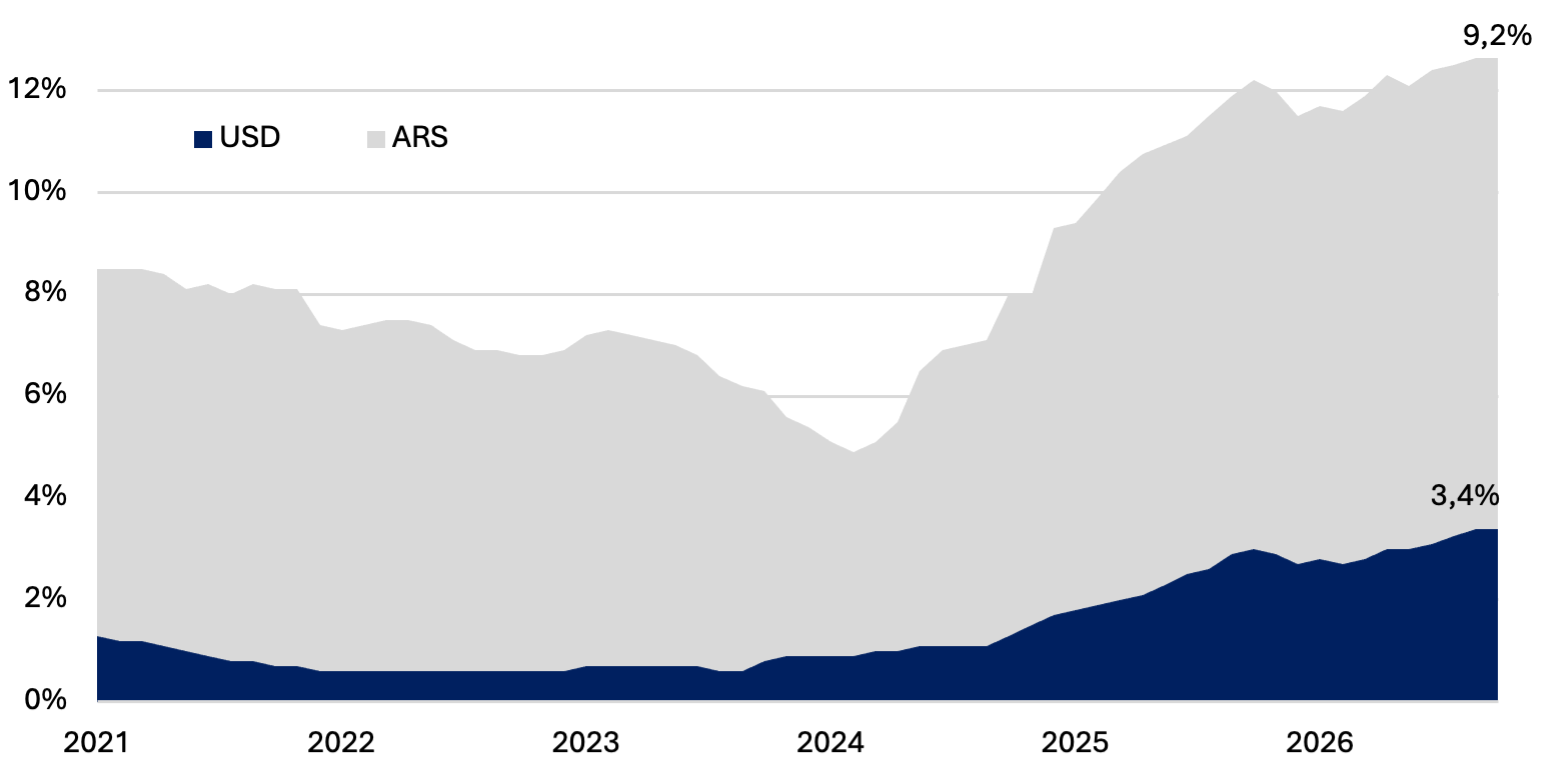
En septiembre, el ratio de crédito en pesos sobre el PIB se ubicó en 9,2%, manteniéndose en los mismos niveles que el mes previo. En tanto, el crédito en dólares continúa con la senda positiva iniciada en enero de 2024, ubicándose este mes nuevamente en 3,4%.
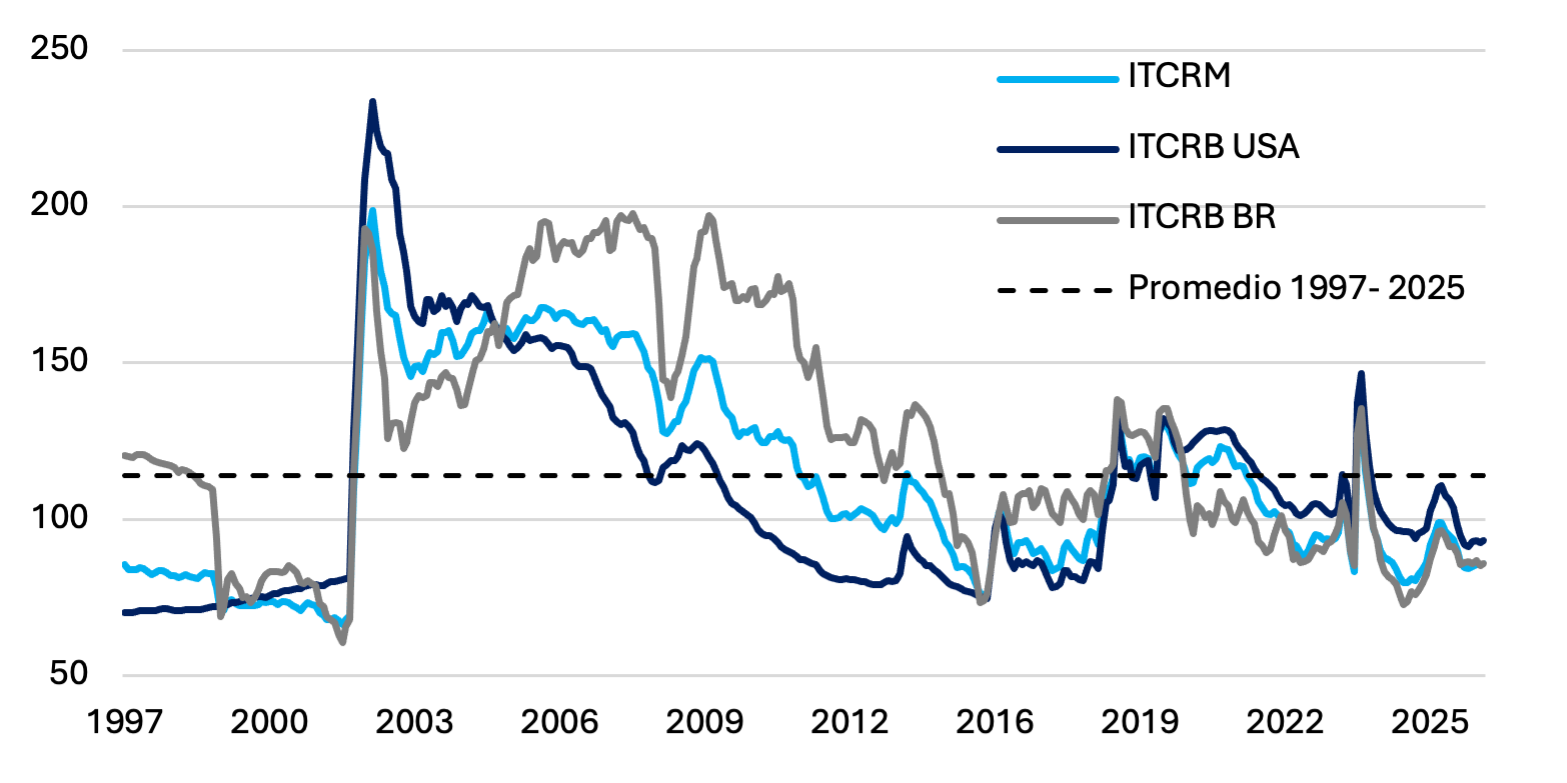
El ITCRM se depreció un 0,3% durante el mes de septiembre. En paralelo, los ITCRB con Brasil y USA se depreciaron un 0,7% y 0,5% respectivamente. Durante los primeros nueve meses del año el ITCRM se apreció un 9,3%.
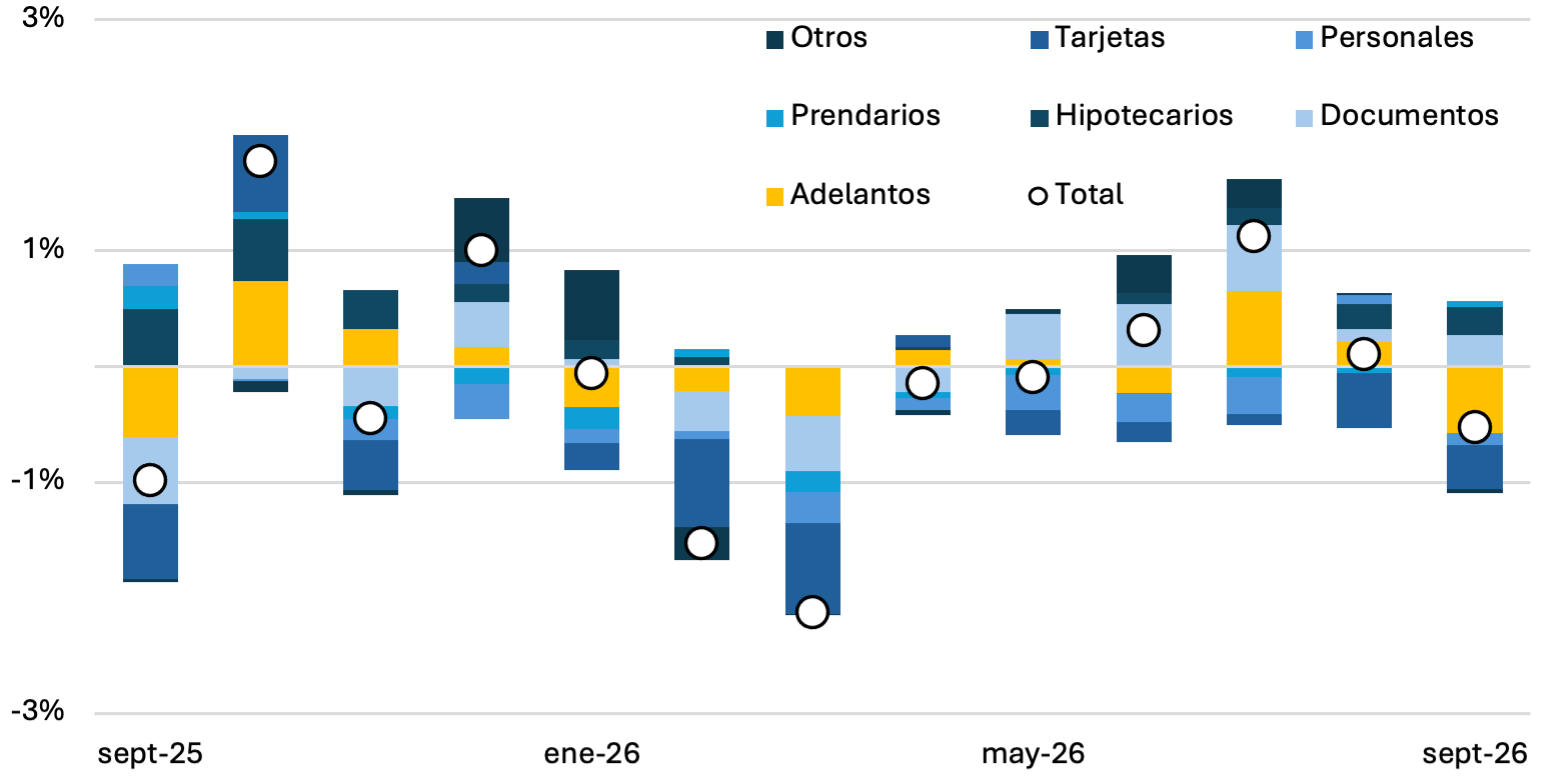
El crédito en pesos al sector privado se contrajo un 0,5% en términos reales durante septiembre. En términos interanuales, tras dos años de crecimiento positivo, registró una caída de 0,7%. Los adelantos y las tarjetas aportaron 1,0 p.p. a la caída mensual, que fue en parte compensada por los aportes positivos de los documentos (+0,3 p.p) y los hipotecarios (+0,2 p.p).
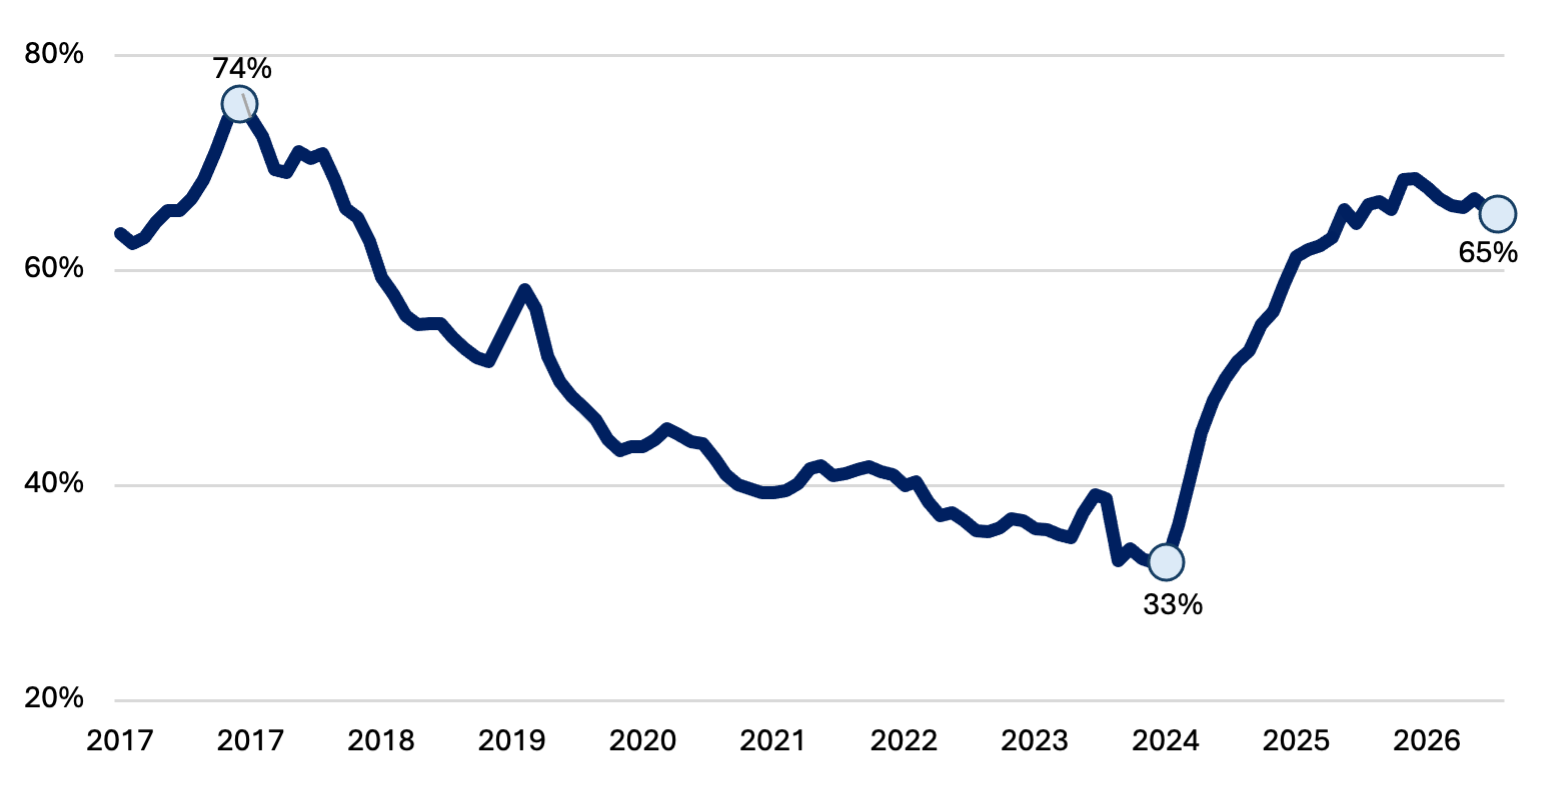
En septiembre, el ratio de préstamos sobre depósitos en pesos constantes se ubicó en 65%, manteniéndose en niveles elevados luego de tocar mínimos en marzo de 2024 (33%). Sin embargo, aún se ubica por debajo de los máximos observados en 2017. Esto sugiere que existe espacio para que el crédito continúe ganando participación dentro del sistema financiero.
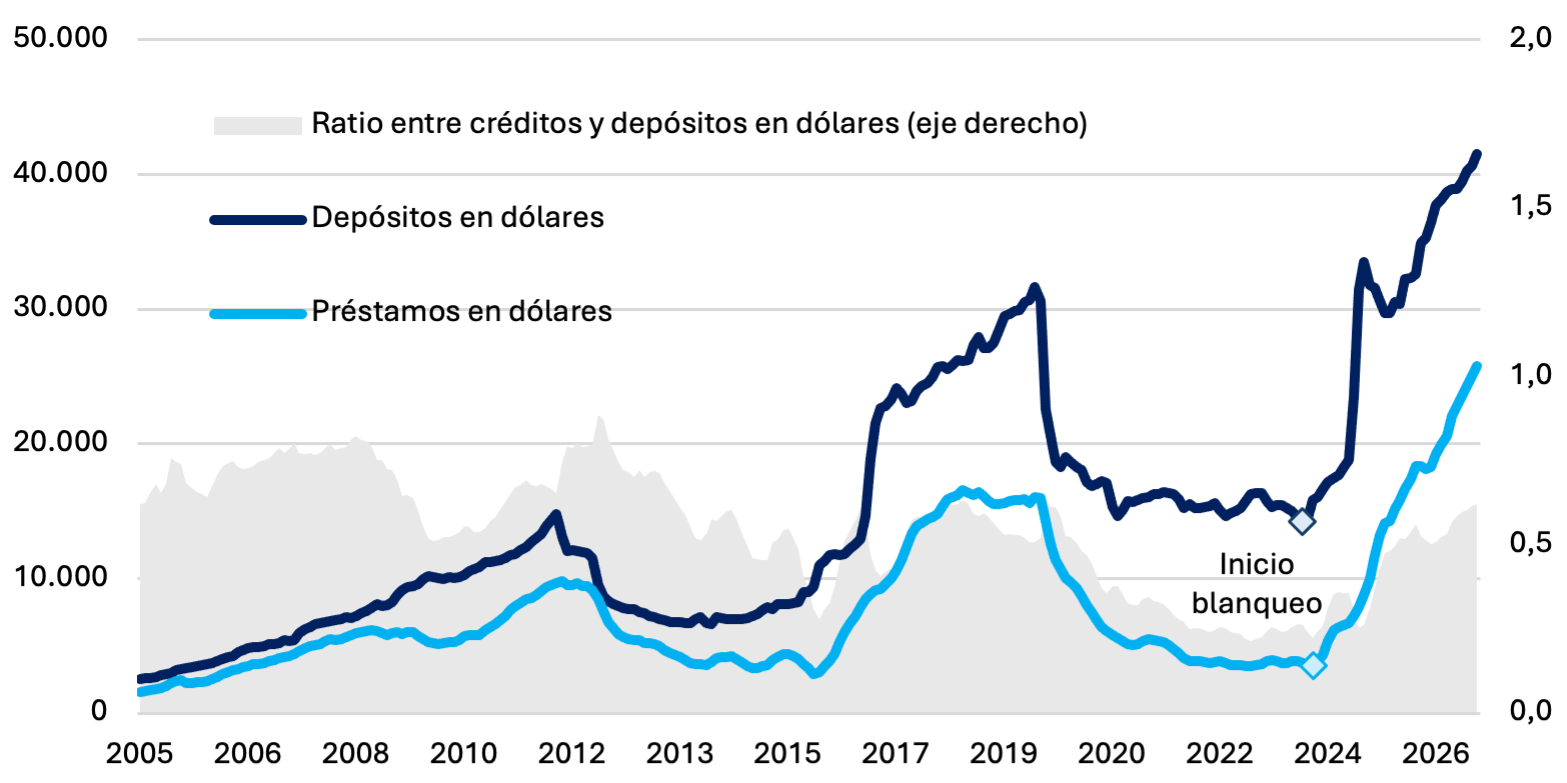
Los depósitos en dólares del sector privado promediaron los USD 41.515 millones en septiembre, con un incremento de USD 917 millones. El crédito en dólares, en tanto, alcanzó los USD 25.761 millones, lo que se traduce en un crecimiento del 41% interanual. Ambas series se ubican en máximos históricos.
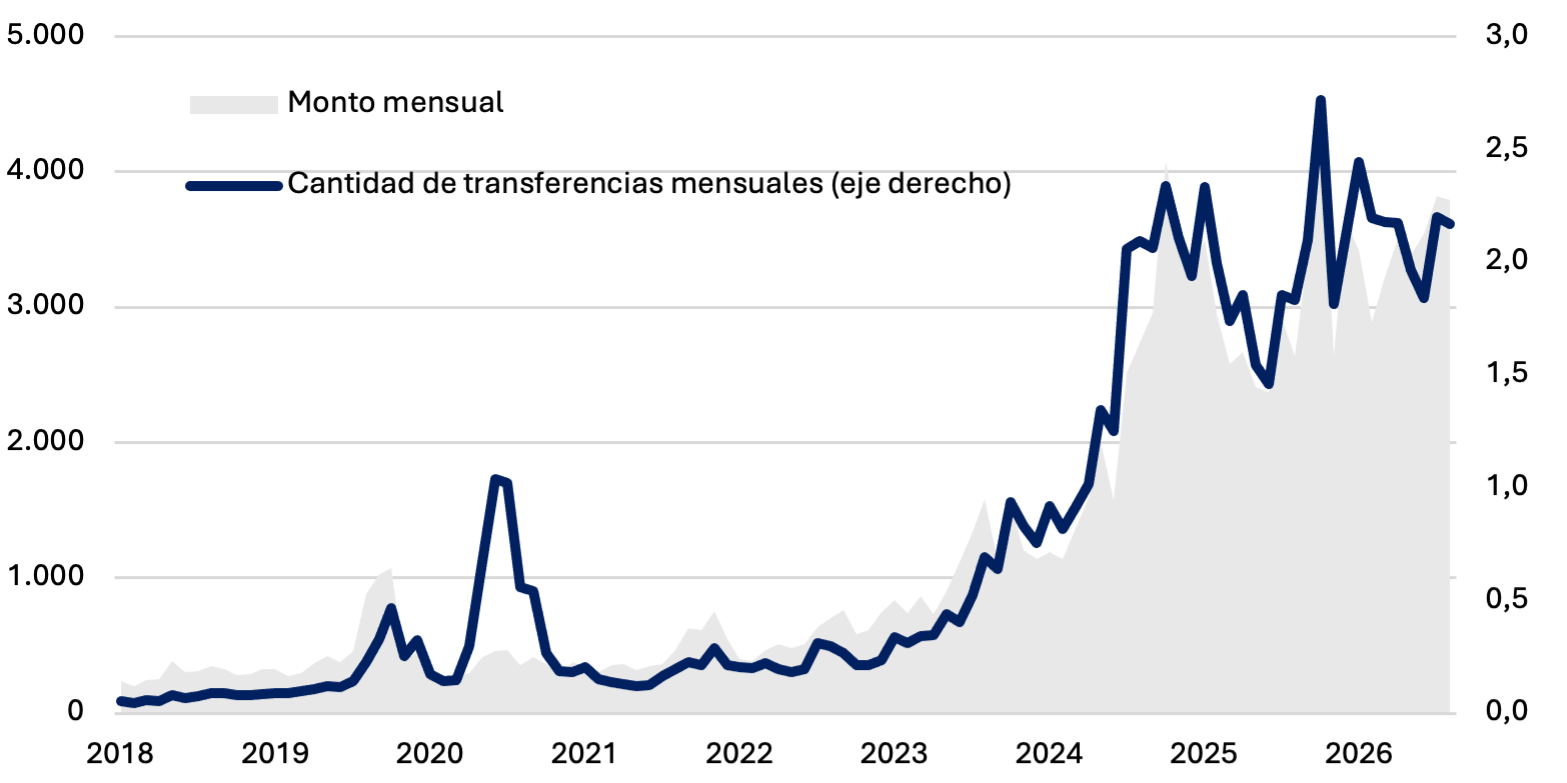
En agosto, las transferencias inmediatas “push” en dólares totalizaron 2,2 millones de operaciones, lo que se traduce en un crecimiento interanual del 18%. En términos de monto, estas operaciones alcanzaron USD 3.790 millones, un 43% más que el año previo.
1. También conocidas como “envíos de dinero” o, simplemente, “transferencias inmediatas”.
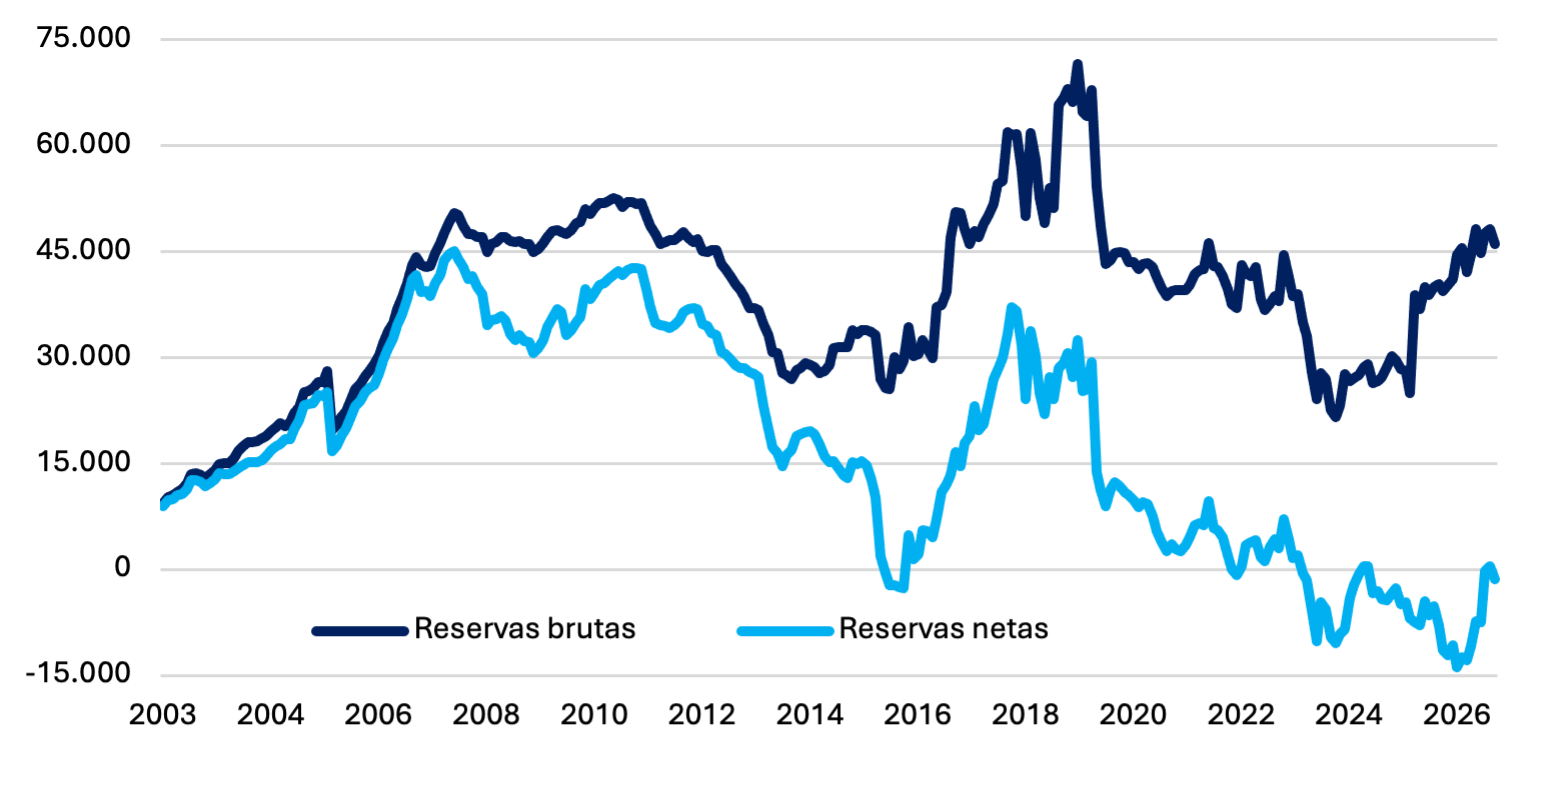
A fines de septiembre las reservas brutas del BCRA se ubicaron en USD 46.092 millones, disminuyendo USD 2.167 millones con respecto al mes previo, lo cual se debe principalmente a pagos a organismos internacionales y pérdidas relacionadas con cambios en la valuación de activos, principalmente en el oro. Por su parte, las reservas netas si bien mantienen una buena performance, este mes se ubicaron en terreno negativo en torno a los USD 1.940 millones.
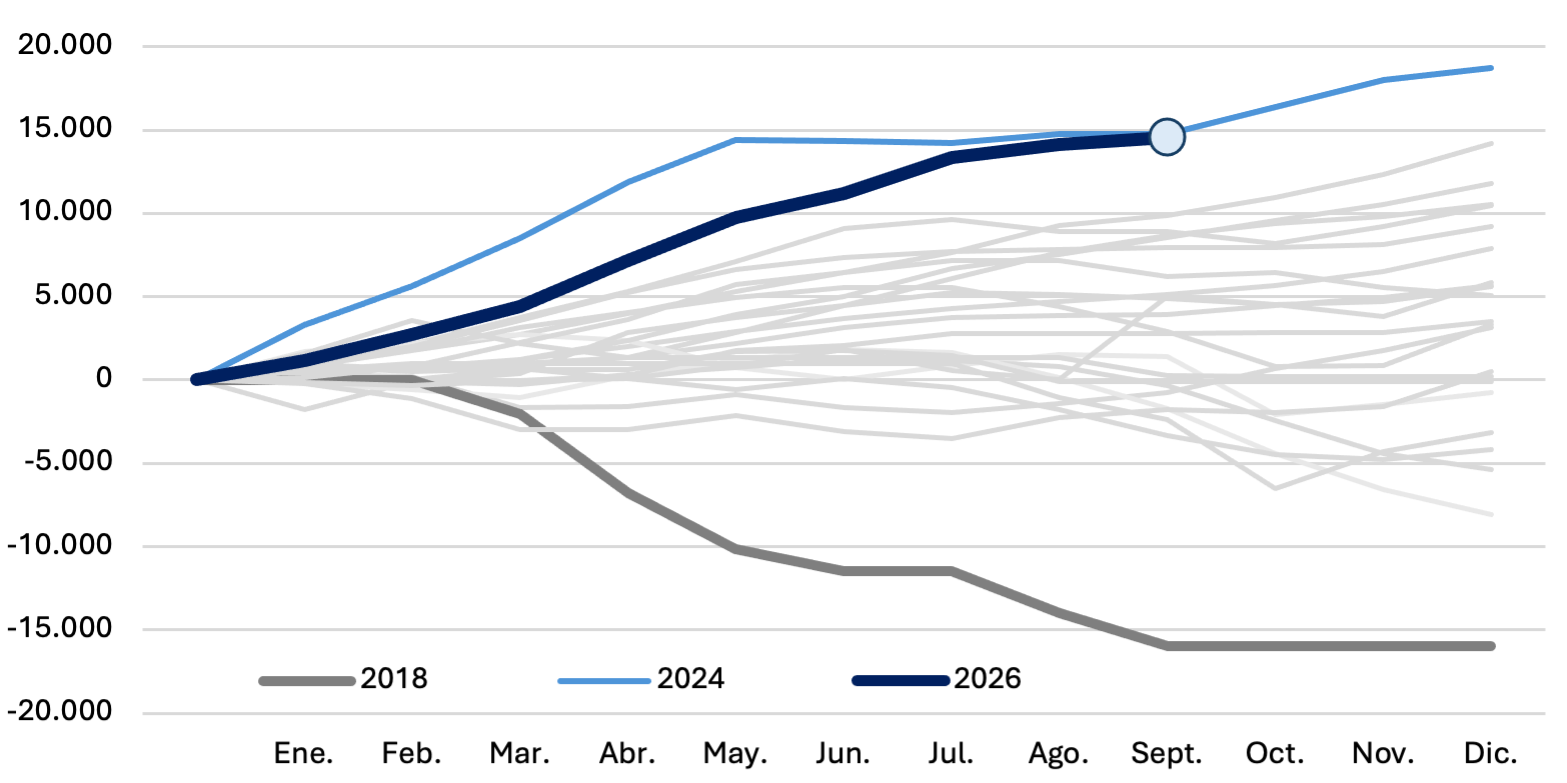
Desde enero, el BCRA puso en marcha la nueva fase de re-monetización del programa monetario, que incorpora un esquema de bandas cambiarias con ajustes mensuales en función de la inflación (IPC T-1). En este marco, la autoridad monetaria retomó activamente las compras de divisas en el mercado oficial, en septiembre compró USD 474 millones y en el año acumula USD 14.581 millones.
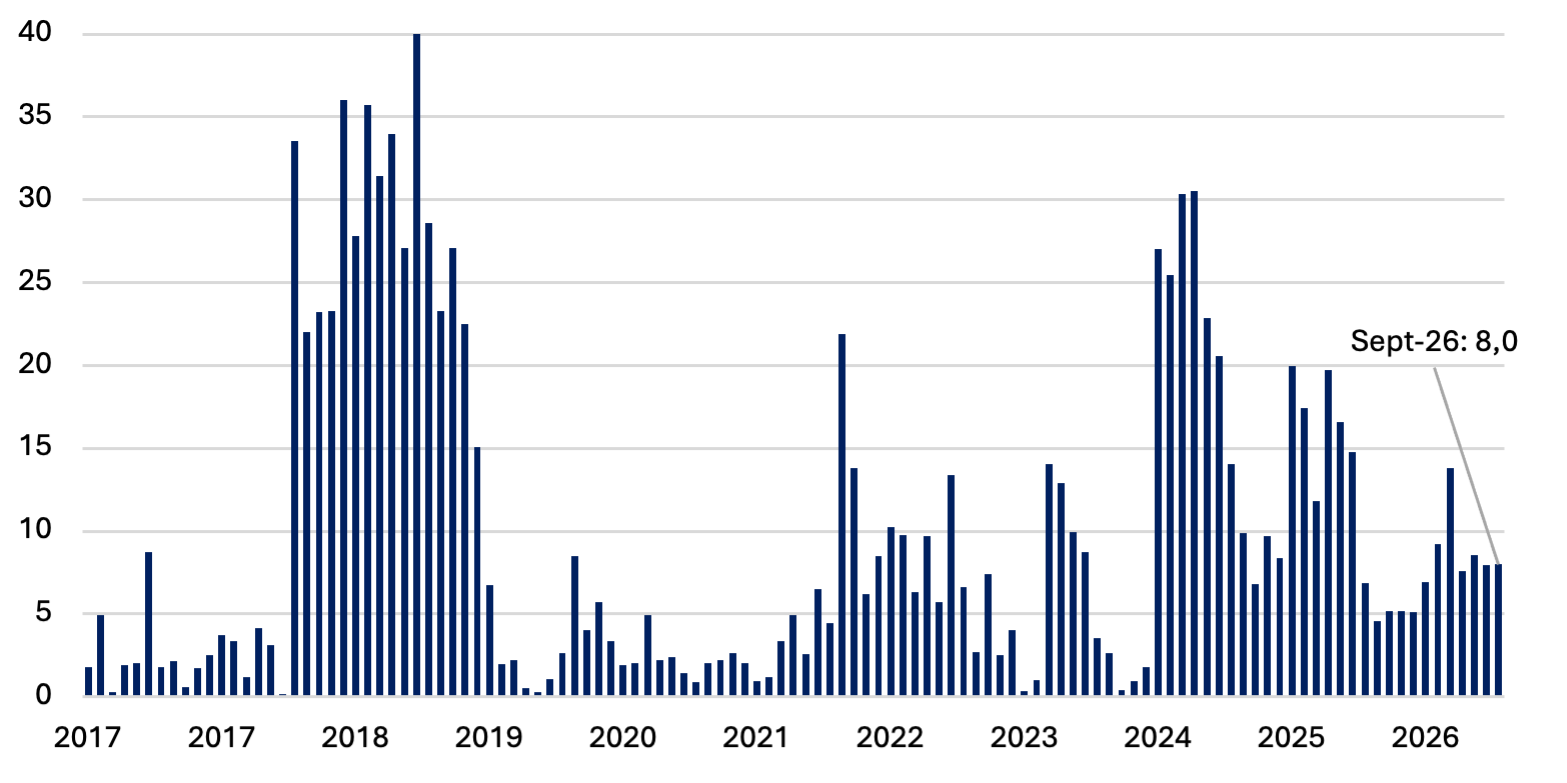
A finales de septiembre, los depósitos en pesos del Tesoro se ubicaban en ARS 8,0 billones. Durante la primera quincena se ubicaron en torno a los ARS 7,8 billones; sin embargo, con la licitación hacia finales de mes, en donde el rollover fue levente superior al 100%, los depósitos se incrementaron en ARS 0,38 billones permitiendo que finalicen el mes en niveles superiores al monto mensual inicial.
2. Claves del Informe Monetario del BCRA – Septiembre 2026
En septiembre, la Base Monetaria registró una contracción real mensual del 2,4%, interrumpiendo la expansión observada durante el trimestre previo. De esta manera, la caída acumulada en el año alcanzó el 11%, mientras que el agregado se mantuvo en torno al 4,0% del PIB. En términos nominales, la base se contrajo en ARS 0,5 billones. La compra de divisas al sector privado generó una expansión de ARS 0,7 billones, que fue más que compensada por las operaciones del BCRA en el mercado abierto y repos, con una contracción de ARS 1,0 billones.
En los agregados monetarios, el M2 privado transaccional mostró una evolución más favorable, aunque heterogénea entre sus componentes. Los plazos fijos en pesos crecieron un 1,8% real mensual y alrededor del 2% interanual, mientras que el M3 privado se contrajo un 0,1% real. La caída de este último respondió principalmente a la evolución del circulante y de las cuentas corrientes, que restaron 0,2 p.p. y 0,5 p.p., respectivamente, parcialmente compensadas por el aporte de los depósitos a plazo. En conjunto, los datos muestran que la expansión de algunas colocaciones no se tradujo en un crecimiento generalizado de los agregados monetarios privados.
Las tasas de interés se mantuvieron relativamente estables durante el mes, con una tendencia descendente. La TAMAR y la BADLAR se redujeron en promedio 0,4 p.p., mientras que las tasas de corto plazo, como caución y repo, registraron una baja más pronunciada y se ubicaron en torno al 20,6% TNA. Esta evolución se produjo en un contexto de contracción de la Base Monetaria y de administración de la liquidez por parte del BCRA mediante operaciones de mercado abierto y repos.
En materia de crédito, los préstamos en pesos al sector privado cayeron un 0,5% real mensual y registraron una variación interanual de -0,7%, luego de dos años de crecimiento positivo. La contracción mensual se concentró principalmente en los adelantos y las tarjetas, que explicaron 1,0 p.p. de la caída, mientras que los documentos y los préstamos hipotecarios aportaron 0,3 p.p. y 0,2 p.p., respectivamente. El ratio de crédito en pesos sobre el PIB se mantuvo en 9,2%, sin cambios significativos respecto del mes previo. En contraste, el financiamiento en moneda extranjera continuó expandiéndose, prolongando la tendencia observada desde comienzos de 2024.
En el frente cambiario, el ITCRM se depreció un 0,3% durante septiembre, mientras que los índices bilaterales con Brasil y Estados Unidos registraron depreciaciones de 0,7% y 0,5%, respectivamente. En los primeros nueve meses del año, el ITCRM acumula una apreciación real del 9,3%. Por su parte, los préstamos en dólares al sector privado aumentaron USD 957 millones durante el mes, hasta alcanzar USD 26.180 millones, con un crecimiento interanual del 40,6%. Los documentos a sola firma, vinculados principalmente al financiamiento del comercio exterior, representan cerca del 75% del crédito en moneda extranjera. Los depósitos privados en dólares también aumentaron y finalizaron septiembre en USD 41.911 millones, un nuevo máximo histórico.
Las reservas internacionales brutas del BCRA cerraron septiembre en USD 46.092 millones, con una caída mensual de USD 2.167 millones. La disminución se explicó principalmente por los pagos de capital e intereses a organismos internacionales y la pérdida de valor de los activos externos, en particular de las tenencias de oro. Estos factores fueron parcialmente compensados por las compras netas de divisas de la autoridad monetaria, que alcanzaron USD 474 millones durante el mes y acumularon USD 14.581 millones en el año.
En este contexto, la evolución del oro permite analizar el efecto de las variaciones de su cotización sobre el valor de las reservas internacionales. A fines de septiembre, las tenencias de oro del BCRA alcanzaron un valor de USD 8.237 millones, por debajo del máximo de USD 10.3711 millones registrado en febrero de 2026. Esta variación no estuvo asociada a cambios en la cantidad de metal mantenida por la autoridad monetaria, sino principalmente a las fluctuaciones de su cotización internacional. Desde enero de 2005, la cotización real de la onza pasó de USD 741 a USD 4.187, mientras que la cantidad de oro se mantuvo prácticamente estable. En consecuencia, la ganancia por precio acumulada en el período se estima en USD 6.779 millones, cerca del 82% del valor actual de las tenencias.
Preguntas frecuentes sobre el Informe Monetario del BCRA de septiembre 2026
¿Qué muestra el Informe Monetario del BCRA de septiembre de 2026?
El Informe Monetario del BCRA de septiembre de 2026 muestra que la base monetaria se contrajo 2,4% real mensual y acumula una caída de 11% en el año. El crédito en pesos cayó 0,5% real, las tasas de corto plazo bajaron a cerca de 20,6% TNA y las reservas brutas cerraron en USD 46.092 millones.
¿Por qué cayeron las reservas del BCRA en septiembre de 2026?
Las reservas brutas del BCRA cayeron USD 2.167 millones en septiembre de 2026, hasta USD 46.092 millones, principalmente por pagos de capital e intereses a organismos internacionales y la pérdida de valor de los activos externos, en particular del oro. Las compras de divisas compensaron parte de la baja; las reservas netas quedaron negativas, en torno a USD 1.940 millones.
¿Cuántos dólares compró el BCRA en septiembre de 2026?
El BCRA compró USD 474 millones en el mercado oficial en septiembre de 2026 y acumula compras netas de divisas por USD 14.581 millones en el año. Las compras se dan en la fase de re-monetización del programa monetario iniciada en enero, con bandas cambiarias que se ajustan cada mes según la inflación (IPC T-1).
¿Cuánto vale el oro de las reservas del BCRA en 2026?
A fines de septiembre de 2026, el oro de las reservas del BCRA valía USD 8.237 millones, por debajo del máximo de USD 10.711 millones de febrero. La tenencia física casi no cambió desde 2005, salvo una incorporación en 2011 (de 1,77 a 1,98 millones de onzas), y unos USD 6.779 millones (82%) corresponden a la suba del precio.
¿Qué pasó con el crédito en pesos y en dólares en septiembre de 2026?
En septiembre de 2026 el crédito en pesos al sector privado cayó 0,5% real mensual y 0,7% interanual, con adelantos y tarjetas restando 1,0 p.p., y su ratio sobre el PIB se mantuvo en 9,2%. En cambio, el crédito en dólares creció cerca de 41% interanual, llegó a 3,4% del PIB y se ubica en máximos históricos.