
Vista Energy, S.A.B. de C.V.
- 169.023boe/d de producción total promedio en el 3T26 (+33% interanual)
- 841millones de USD de EBITDA ajustado en el 3T26 (+78% interanual)
- 1,04xdeuda neta / EBITDA ajustado proforma al cierre del 3T26, desde 1,25x en el 2T26
En función de los resultados correspondientes al tercer trimestre de 2026 presentados por Vista Energy S.A.B. de C.V. (VIST, Vista o la Compañía, de ahora en más), decidimos mantener nuestra recomendación de compra y el precio objetivo de USD 80 por ADS, lo que representa una suba potencial cercana al 27% con relación a su actual precio.
| Ticker NYSE | VIST |
|---|---|
| ISIN NYSE | US92837L1098 |
| Ticker BMV | VISTA |
| ISIN BMV | MX01VI0C0006 |
| Recomendación | Comprar |
| Recomendación anterior | Comprar |
| Precio objetivo | USD 80,00 |
| Precio al 04-nov-2026 | USD 62,90 |
| Potencial de suba | 27% |
| Cap. de mercado | USD 7.870 MM |
| Rango de 52 semanas | USD 43,7 – USD 81,4 |
| Volumen promedio diario | 1.023.000 acciones |
| Última recomendación | 23 de jul. de 2026 |
| Anuncio de Resultados 3T26 | 28 de oct. de 2026 |
Producción y costos de extracción
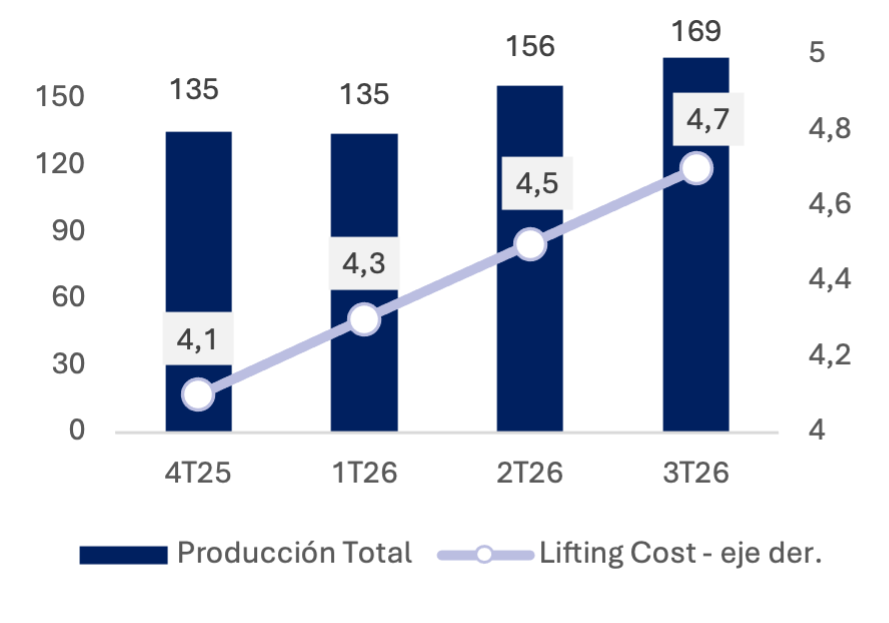
Durante el 3T26, la producción total promedio de Vista alcanzó los 169.023 boe/d, un incremento interanual del 33% y un avance secuencial del 8%. La composición del crecimiento se invirtió respecto del trimestre previo. Del avance interanual, 13 puntos porcentuales correspondieron a expansión orgánica, impulsada por la conexión de 91 pozos nuevos en los últimos doce meses, y los 20 restantes a la consolidación trimestral completa de los activos adquiridos a Equinor. La producción de petróleo se situó en 147.126 bbl/d (+34% a/a, +9% t/t) y la de gas natural creció un 29% interanual hasta 3,43 MMm3/d, equivalentes a aproximadamente 21,6 mboe/d. Se conectaron 25 pozos netos en el trimestre, llevando el total del año a 75 y confirmando un ritmo de 100 pozos anuales, dentro de la meta de 100 a 110 que había planteado la Compañía.
Destacamos que los activos de Equinor, operando por primera vez a trimestre completo, aportaron 26,0 kboe/d (22.710 boe/d de Bandurria Sur y 3.277 boe/d de Bajo del Toro), por encima de los 21.000 barriles diarios que habíamos anticipado. En cuanto a la eficiencia, el costo de extracción se ubicó en USD 4,7/boe, un 7% por encima del 3T25 y un 5% por encima del trimestre anterior (ver Gráfico nro. 1). Se trata del tercer incremento secuencial consecutivo y revierte la mejora interanual que señalábamos en el 2T26, reflejando el impacto de la inflación sobre bienes y servicios denominados en pesos en un contexto de tipo de cambio estable.
Fuente: Elaboración propia en base a información brindada por la Compañía
Ventas: Mercado doméstico e internacional
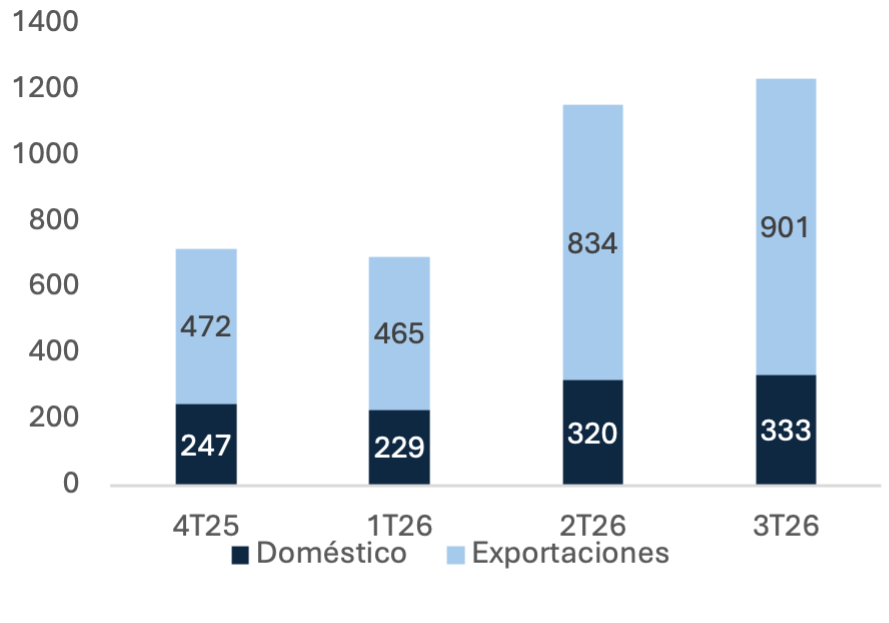
La facturación total del trimestre, neta de coberturas y fletes, ascendió a USD 1.234 millones, un 75% por encima del mismo período del año anterior y un 7% por encima del 2T26, impulsada principalmente por el crecimiento de la producción. El mix de comercialización se sostuvo, con exportaciones que representaron el 73% de los volúmenes de venta de crudo (ver Gráfico nro. 2).
Fuente: Elaboración propia en base a información brindada por la Compañía. Los números de facturación incluyen los gastos por comercialización.
El precio de realización promedio del crudo fue de USD 84,2/bbl (+30% a/a, −6% t/t), acompañando la caída del Brent desde USD 96,7/bbl en el 2T26 a USD 91,3/bbl en el 3T26. Al descomponerlo, el precio de exportación bruto de derechos se ubicó en USD 91,3/bbl, exactamente en línea con el Brent del trimestre, lo que confirma la capacidad de la Compañía de capturar la referencia internacional en el mercado externo.
En el plano comercial, el capital de trabajo se mantuvo estable en el contexto de una operación considerablemente mayor, lo que confirma la normalización que anticipábamos para VEISA y termina de despejar las dudas que planteábamos sobre la nueva estrategia de desintermediación.
EBITDA y márgenes
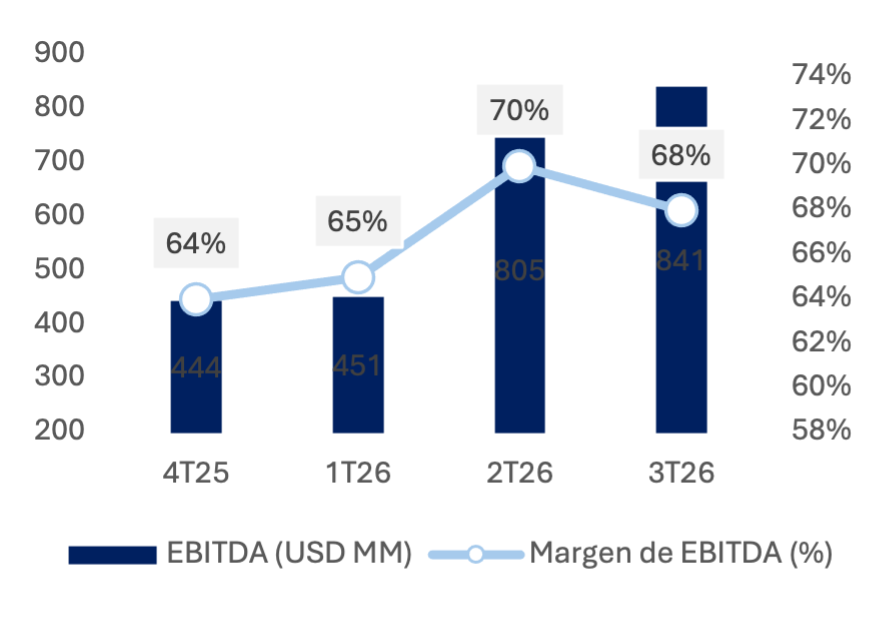
El EBITDA ajustado del 3T26 fue de USD 841 millones, un crecimiento interanual del 78% y secuencial del 4%. El margen de EBITDA ajustado se ubicó en el 68%, una expansión de 1 punto porcentual interanual pero una contracción de 2 puntos respecto del trimestre previo (ver Gráfico nro. 3). Es la primera caída secuencial del margen en el año. El EBITDA creció por debajo del volumen de producción, afectado por menores precios de realización y por la suba del costo unitario de extracción.
Fuente: Elaboración propia en base a información brindada por la Compañía
Por debajo de la línea operativa, la utilidad neta fue de USD 293 millones, un 9% por debajo del trimestre anterior y un 7% por debajo del 3T25, pese a que el EBITDA ajustado creció 78% interanual. La comparación interanual del resultado neto está distorsionada ya que el 3T25 incluía una ganancia no recurrente de USD 288 millones por la combinación de negocios asociada a la adquisición de La Amarga Chica. Excluyendo ese efecto, el resultado del 3T26 se expandió con fuerza en la comparación interanual.. La caída secuencial, en cambio, se trata de un efecto puramente impositivo. La utilidad antes de impuestos creció de USD 438 a USD 505 millones aunque el impuesto a las ganancias del período pasó de USD 182 millones en el 2T26 y apenas USD 3 millones en el 3T25, a USD 247 millones el 3T26. De ese monto, la Compañía abonó USD 54 millones, por lo que el pasivo corriente por impuesto a las ganancias trepó a USD 411 millones desde USD 121 millones al cierre de 2025, anticipando una probable exigencia de caja futura. Al cierre del trimestre, VIST presentó USD 775 millones disponibles en caja y equivalente.
Apalancamiento y CAPEX
El desapalancamiento se aceleró. El ratio de deuda neta sobre EBITDA ajustado cerró en 1,04x en base proforma, desde 1,25x del trimestre anterior, y en 1,12x sin ajustar, desde 1,41x (ver Gráfico nro. 4). La Compañía se encuentra así prácticamente en el objetivo de 1x que el management había fijado para el cierre del año, un trimestre antes de lo previsto. A la vez, en la llamada de resultados indicó que ese margen de maniobra habilita operaciones de M&A oportunistas. El flujo de caja libre fue de USD 334 millones, esta vez sin el aporte de una reversión de capital de trabajo ni pagos de M&A de por medio, lo que mejora sensiblemente su calidad respecto del 2T26. En lo que va del año, el FCF excluyendo M&A asciende a USD 563 millones y USD 283 millones incluyéndolo. Cabe recordar que el rango de guía de VIST es de USD 400 a 700 millones para este 2026 por lo que viene bien encaminada hacia este objetivo. También se ejecutaron USD 55 millones del plan de recompra de acciones de USD 150 millones aprobado para el ejercicio.
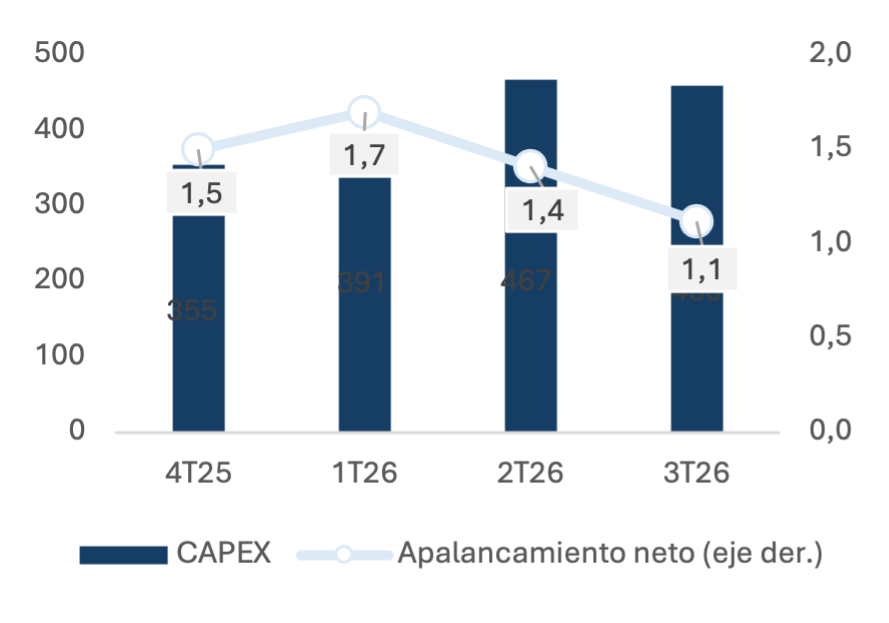
Fuente: Elaboración propia en base a información brindada por la Compañía
El CAPEX fue de USD 460 millones, prácticamente estable contra los USD 467 millones del 2T26, de los cuales USD 401 millones se destinaron a perforación y terminación en Vaca Muerta, USD 28 millones a instalaciones de superficie y USD 31 millones a estudios geológicos, IT y otros proyectos. Se perforaron 22 pozos netos, se terminaron 28 y se conectaron 25, lo que implica un leve consumo de inventario de pozos. No es material en un trimestre aislado, pero deja poco espacio de cara a la aceleración de actividad que la Compañía anticipa para 2027. Por último, señalamos que el balance incorpora pasivos por adquisiciones de USD 646 millones (USD 504 millones netos de los créditos asociados), entre el saldo de precio de La Amarga Chica y la contraprestación contingente de Equinor, que no forman parte de la deuda financiera bruta ni del ratio de apalancamiento reportado. Se trata de obligaciones mayormente de largo plazo, ya que solo USD 147 millones son corrientes y el 77% restante vence entre 2028 y 2030.
Perspectivas a futuro
El management despejó la principal preocupación sobre capacidad de evacuación. La capacidad disponible hoy asciende a 180.000 barriles diarios (78.000 en Oldelval, 72.000 en Duplicar y 32.000 en Vaca Muerta Norte), con una holgura del 20%, cifra que incorpora 24.000 barriles diarios adicionales por agentes reductores de fricción, polímeros que permiten transportar más volumen por el mismo caño sin obra adicional, y que no estaban en la información pública previa.
Sobre VMOS, la finalización está prevista para fin de año, con llenado en el 1T27 y operación comercial durante el primer semestre con 80.000 barriles diarios iniciales, incorporándose los 50.000 restantes durante el segundo semestre.
En materia de producción, el management elevó la guía del 4T26 desde 170.000 a 175.000 boe/d de producción total, reiterando la guía anual de 158.000 boe/d, y ratificó para 2027 una producción de petróleo de 185.000 barriles diarios y un EBITDA ajustado de USD 3.300 millones asumiendo un Brent de USD 80.
La solicitud de ingreso al RIGI se encuentra presentada y en revisión. En caso de aprobarse, la Compañía adelantaría Bandurria Norte de 2029 a 2027, sumaría un equipo de perforación y llevaría la actividad al techo del rango de pozos o levemente por encima. A ello se agrega el potencial de ampliación del inventario a partir de horizontes todavía no testeados, en particular los carbonatos superiores y el Orgánico en Bajada del Palo Oeste, y Águila Mora, que con 21.000 acres cuenta con apenas 100 pozos en inventario frente a los 146 de Bajo del Toro sobre 14.000 acres.
Conclusiones Finales
El trimestre valida la tesis. La Compañía entregó crecimiento de producción por encima de lo guiado, cumplió el desapalancamiento antes de lo previsto y generó caja de mejor calidad que en el trimestre anterior. El eje del debate se corrió desde el crecimiento y el balance hacia la captura de precio y el control de costos, donde el trimestre mostró las primeras señales de presión. Mantenemos nuestra recomendación de compra y el precio objetivo de USD 80 por ADS.
Sin embargo, el contexto de elevada volatilidad que atraviesa el mercado argentino, reflejado en niveles de riesgo país superiores a los que consideraríamos de equilibrio de largo plazo, exige mantener una mirada prudente sobre las tasas de descuento utilizadas en nuestros modelos de valuación. Si bien entendemos que, por el momento, estas tasas no reflejan plenamente la prima de riesgo asociada a la coyuntura actual, una persistencia de estos niveles nos obligaría a incorporarlos en nuestros supuestos de valuación, con el consecuente impacto negativo sobre el valor estimado de la compañía.
| 3T26 | 2T26 | T/T | 3T25 | A/A | |
|---|---|---|---|---|---|
| Producción Total Mboe/d | 169 | 156 | 8,3% | 127 | 33,1% |
| Producción Petróleo Mbbl/d | 147 | 135 | 8,9% | 110 | 33,6% |
| Costo de Extracción USD/boe | 4,7 | 4,1 | 14,6% | 4,4 | 6,8% |
| Capex USD MM | 460 | 467 | -1,5% | 350 | 31,4% |
| EBITDA aj. USD MM | 841 | 805 | 4,5% | 472 | 78,2% |
| EBITDA aj. – margen % | 68% | 70% | – | 67% | |
| Ingreso Neto aj. USD MM | 293 | 322 | -9,0% | 155 | 89,0% |
| EPS USD/acción | 2,6 | 3,0 | -13,3% | 1,5 | 73,3% |
| Ratio de Apalancamiento Neto | 1,12x | 1,25x | 1,50x |
| MMm³/d | Millones de metros cúbicos de gas natural por día |
|---|---|
| Mbbl/d | Miles de barriles de petróleo crudo por día |
| Mboe/d | Miles de barriles equivalentes de petróleo por día |
| MM | Millón |
| Bbl | Barril de petróleo crudo |
| Boe | Barril equivalente de petróleo |
| USD/boe | Dólares por barril de petróleo equivalente |
| USD/bbl | Dólares por barril de petróleo |
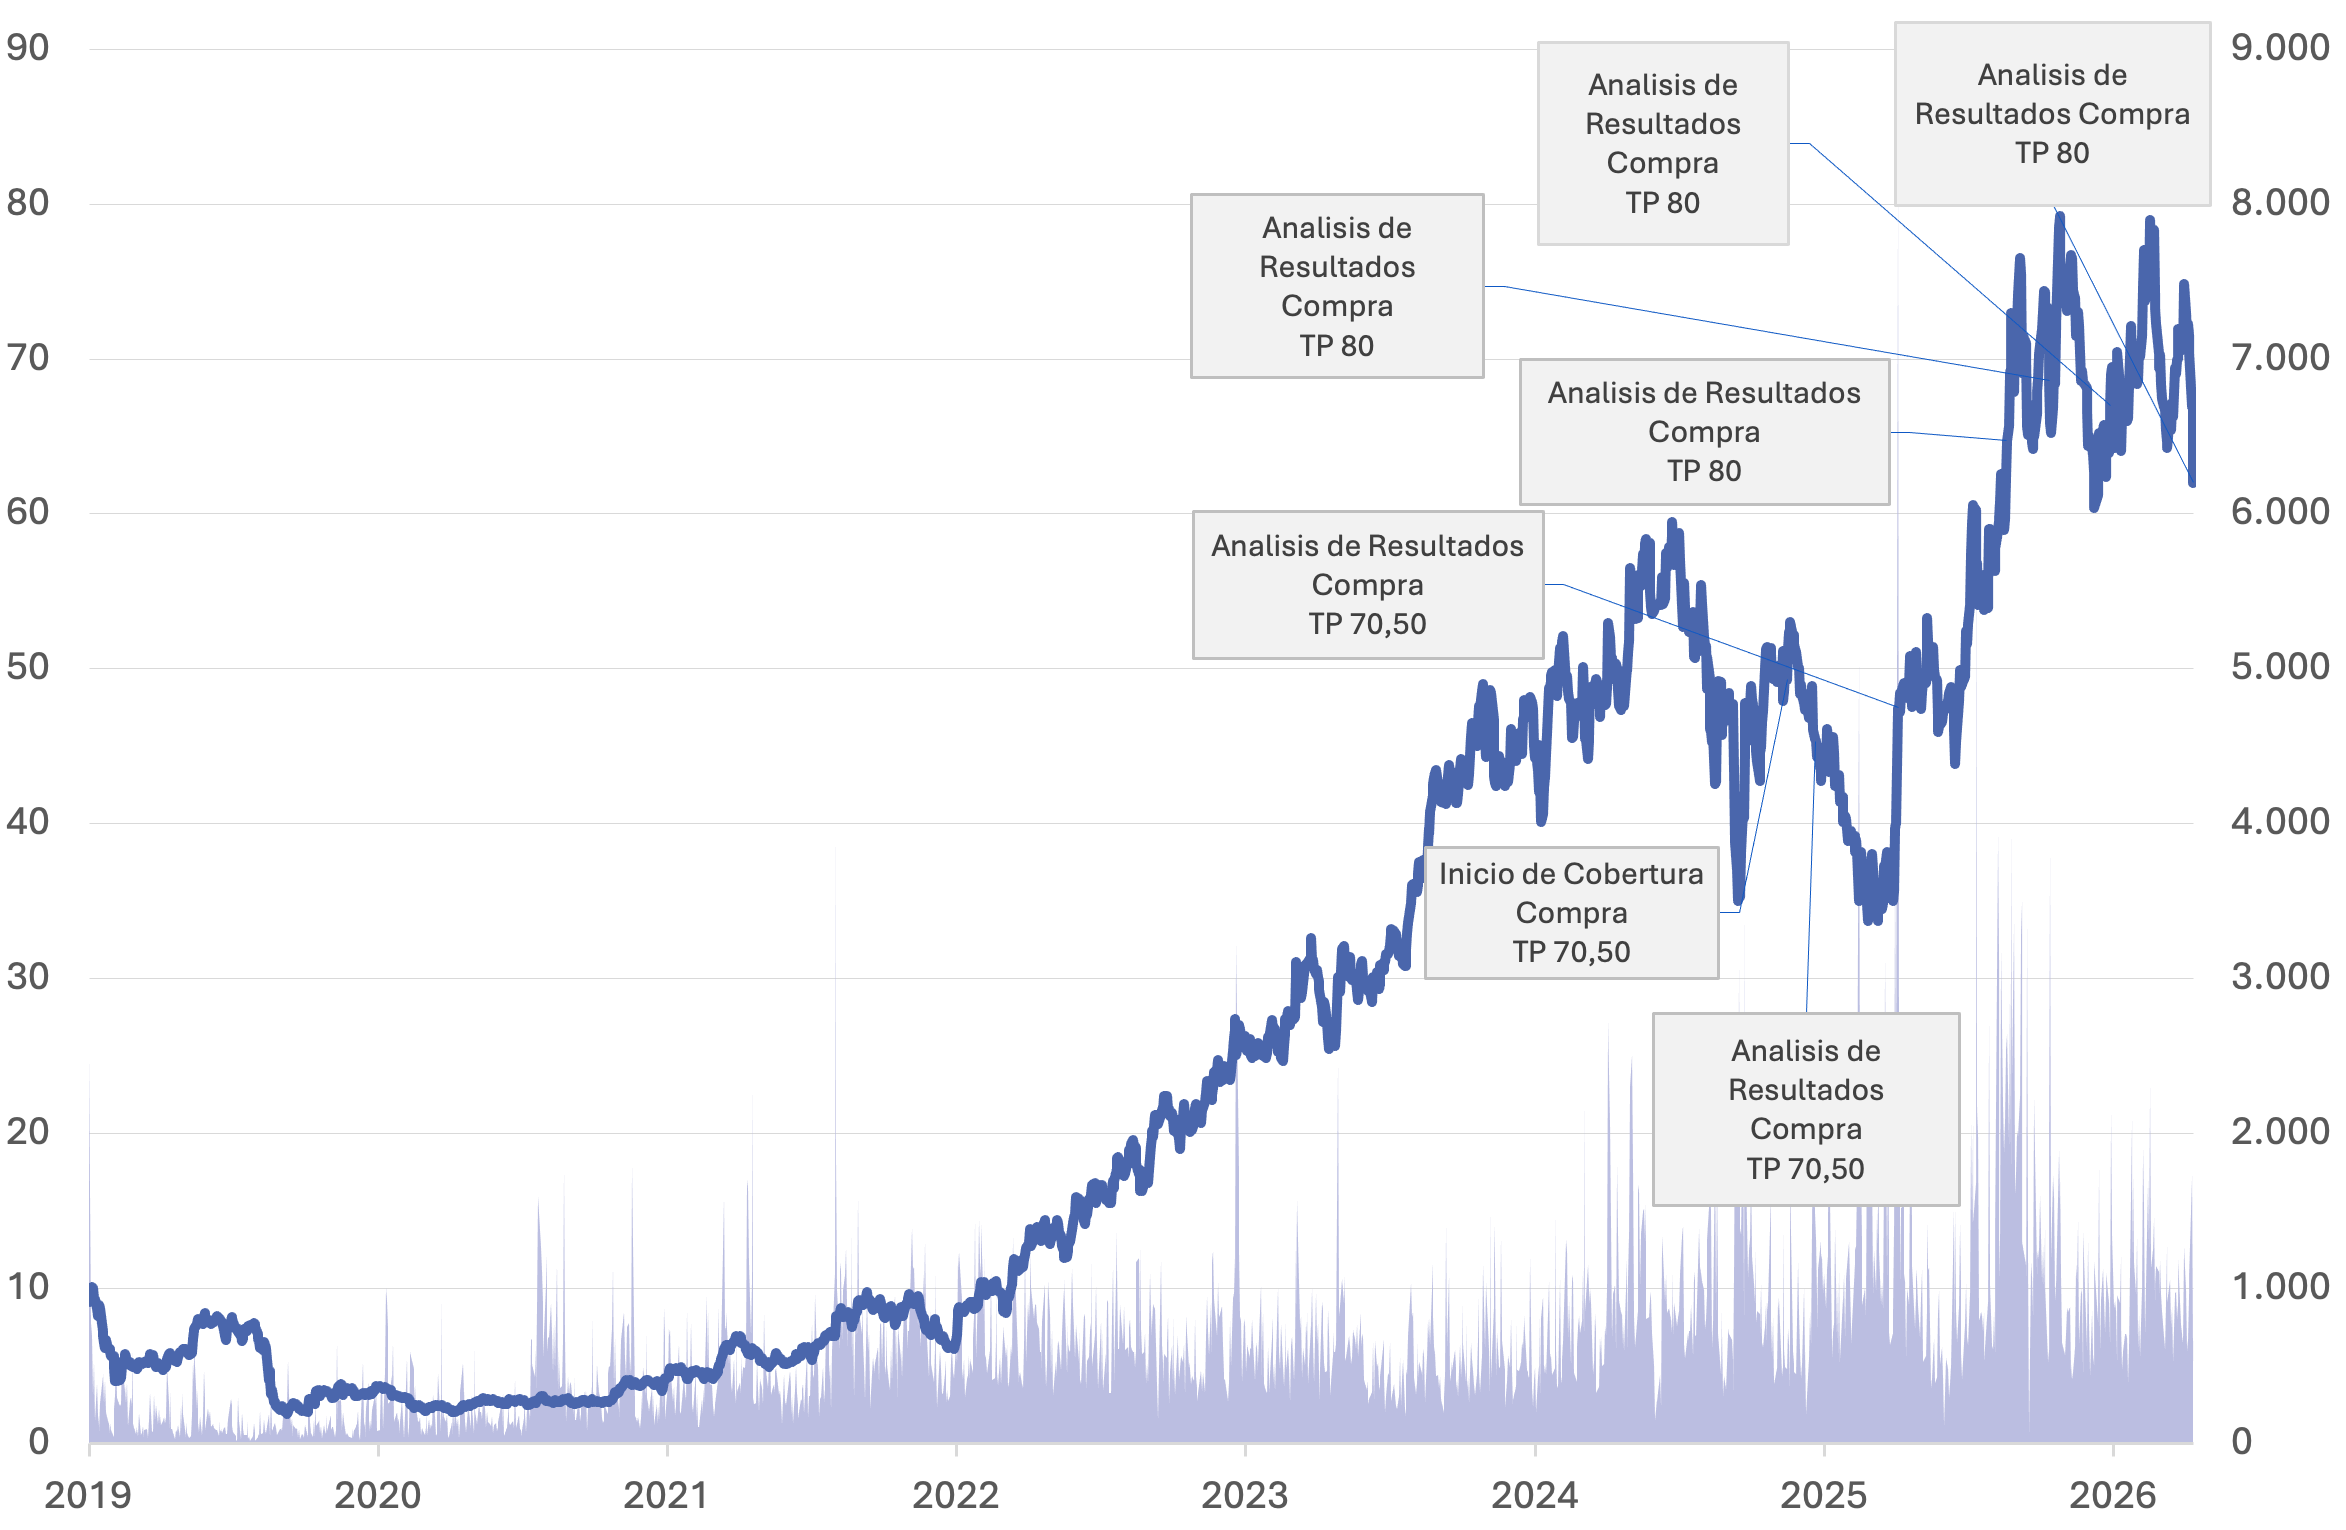
| Reporte | Fecha | Precio Objetivo | Precio spot al momento de publicación | Diferencia a PO al momento de publicación |
|---|---|---|---|---|
| Inicio de Cobertura | 09-jun-2025 | 70,50 | 49,31 | 43% |
| Análisis de Resultados 2T de 2025 | 16-jul-2025 | 70,50 | 45,31 | 56% |
| Análisis de Resultados 3T de 2025 | 28-oct-2025 | 70,50 | 47,50 | 48% |
| Análisis de Resultados 4T de 2025 y 2025 | 18-mar-2026 | 80,00 | 69,11 | 15% |
| Análisis de Resultados 1T de 2026 | 07-may-2026 | 80,00 | 68,59 | 16% |
| Análisis de Resultados 2T de 2026 | 22-jul-2026 | 80,00 | 67,02 | 19% |
| Análisis de Resultados 3T de 2026 | 05-nov-2026 | 80,00 | 62,90 | 27% |
Preguntas frecuentes sobre los resultados de Vista Energy en el 3T26
¿Cómo fueron los resultados de Vista Energy en el tercer trimestre de 2026?
En el 3T26, Vista Energy (VIST) produjo en promedio 169.023 boe/d, un 33% más que un año atrás y un 8% más que en el 2T26. La facturación neta fue de USD 1.234 millones (+75% interanual) y el EBITDA ajustado alcanzó USD 841 millones (+78% interanual). Los activos adquiridos a Equinor aportaron 26,0 kboe/d.
¿Por qué cayó la utilidad neta de Vista Energy en el 3T26?
La utilidad neta de Vista Energy en el 3T26 fue de USD 293 millones, un 9% menos que en el 2T26. Según Criteria, la caída secuencial es un efecto impositivo: la utilidad antes de impuestos creció de USD 438 a USD 505 millones, pero el impuesto a las ganancias subió a USD 247 millones desde USD 182 millones.
¿Cuál es el ratio de deuda neta sobre EBITDA de Vista Energy tras el 3T26?
Al cierre del 3T26, la deuda neta sobre EBITDA ajustado de Vista Energy fue de 1,04x en base proforma (1,12x sin ajustar), desde 1,25x en el 2T26. La Compañía quedó prácticamente en el objetivo de 1x fijado para fin de año, un trimestre antes de lo previsto, y generó un flujo de caja libre de USD 334 millones.
¿Qué guía de producción y EBITDA dio Vista Energy para el 4T26 y 2027?
Tras el 3T26, el management de Vista Energy elevó la guía de producción total del 4T26 de 170.000 a 175.000 boe/d y reiteró la guía anual de 158.000 boe/d. Para 2027 ratificó una producción de petróleo de 185.000 barriles diarios y un EBITDA ajustado de USD 3.300 millones, asumiendo un Brent de USD 80.
¿Qué señales de presión mostraron los resultados de Vista Energy en el 3T26?
En el 3T26, el costo de extracción de Vista Energy subió a USD 4,7/boe, su tercer aumento secuencial consecutivo, y el margen de EBITDA ajustado bajó al 68% desde el 70% del 2T26, con un precio de realización del crudo de USD 84,2/bbl (−6% t/t). Además, el pasivo corriente por impuesto a las ganancias trepó a USD 411 millones.